
16.10.2019
Всем ли ип нужен кассовый аппарат. Нужен ли кассовый аппарат для ИП
Продуктивная работа предприятия зависит от того, насколько четко налажена работа на каждом этапе. Использование качественной кассовой техники, знание особенностей эксплуатации и основ законодательного регулирования ее использования способно упростить взаимодействие и с клиентами, и с представителями гос. органов. Поговорим подробно о кассовой технике.
Для чего нужен кассовый аппарат для ООО?
Необходимость применения кассового аппарата не зависит от формы организации. Законодательство обязует все организации и ИП использовать ККТ (контрольно-кассовую технику) при продаже товаров, выполнении работ и услуг, с оплатой как наличным, так и безналичным расчетом (с использованием банковских карт). Но при этом существуют исключения, когда кассовый аппарат не требуется:
- Торговля на рынке, ярмарке, или аналогичном мероприятии, на территориях выставочного комплекса, или других крытых территориях, за исключением торговых мест, оборудованных для показа и хранения товара (например, палатки, лотки, автофургоны, контейнеры, прицепы и полуприцепы, открытые прилавки внутри закрытого рыночного помещения при условии, что ведется торговля непродовольственными товарами.
- Ведение мелкорозничной торговли с корзин, лотков и ручных тележек (могут быть защищены от дождя и снега брезентом, парусиной или полиэтиленом, натянутым на каркас), продовольственными и непродовольственными товарами (кроме технически сложных товаров, и продуктов питания, которым нужны определенные условия продажи и хранения).
- Торговля мороженым в киосках и безалкогольными напитками в розлив, или из цистерны квасом, пивом, молоком, растительным маслом, керосином, живой рыбой, бахчевыми культурами либо овощами вразвал.
- Ведение деятельности по приему от граждан утильсырья (кроме металлолома) или стеклянной посуды
- Продажа журналов и газет, лотерейных билетов, проездных билетов и талонов, ценных бумаг.
- Обеспечение питанием общеобразовательных школ (учащихся и работников)
- Продажа в пассажирских вагонах чайной продукции.
- Продажа предметов религиозного культа, оказание услуг по проведению религиозных церемоний в зданиях культа и на относящихся к ним территориях.
- Продажа по номинальной стоимости почтовых марок, в случае если продающая сторона находится в отдаленной или труднодоступной местности (кроме ПГС, поселков и городов).
Кассовый аппарат обязателен для продмага. : бизнес-план, оборудование, персонал, помещение и выбор поставщиков.
С чего начать открытие кафе? Мы написали про эту процедуру.
Кто обязан иметь кассовый аппарат?
 Кассовый аппарат будет вам необходим в следующих случаях:
- Вы не являетесь плательщиком ЕНВД, но торгуете через интернет-магазин
- Вы не являетесь плательщиком ЕНВД, и ваша деятельность не указана в списке, приведенном в первой части этой статьи.
- Вы плательщик ЕНВД и помимо него вы платите другие налоги - УСНОО, ЕСХН
- Вы плательщик ЕНВД, ваша деятельность связана с торговлей алкоголем с содержанием спирта более 15%
Согласно законодательству, ИП и организации, выплачивающие ЕНВД, освобождены от использования ККТ, в случае если при оплате услуги или товара они выдают товарный чек, квитанцию либо другой документ, подтверждающий продажу.
Выдается этот документ исключительно по просьбе покупателя. Распечатываться товарный чек может на чекопечатающей машинке (ЧПМ). Чек, выдаваемый ЧПМ, равнозначен кассовому чеку если на нем указано:
- ФИО, должность и подпись лица, выдавшего чек
- сумма оплаты (указывается в рублях)
- количество и название товаров и/или услуг
- номер чека и дата его выдачи
- название организации с указанием ОПФ
- ИНН организации или индивидуального предпринимателя
Заменить кассовый чек может бланк строгой отчетности (БСО). Регистрации в налоговой эти документы не требуют, но нуждаются в учете. При большом ежедневном объеме продаж этот вид документов не уместен, может использоваться только при расчетах с физическими лицами.
Кассовый аппарат при ЕНВД/УСН или других видах налогообложения
 При принятии от покупателя или клиента наличных, плательщики ЕНВД не обязаны использовать ККТ. Если ККТ не применяется при оплате услуг (например, в туристической фирме, ателье, автосервисе и т. д.), клиент должен получить БСО, либо другой документ, подтверждающий оплату товара. Такой документ должен соответствовать требованиям, перечисленным в п.2.1 ст. 1 ФЗ №54 «О применении ККТ». При чем выдавать его можно только физическим лицам.
Таким образом, если вашими клиентами хоть иногда являются юридические лица, либо через вашу организацию проходит регулярно большой поток клиентов, вам все же придется обзавестись кассовым аппаратом. Только плательщики ЕНВД имеют отдельные условия использования ККМ, плательщики налогов по УСН, так же как и плательщики по другим системам налогообложения, должны использовать кассовый аппарат на общих условиях.
Покупка и аренда кассового аппарата
 Сегодня множество компаний предлагает приобрести контрольно-кассовую машину. Предпочтение стоит отдавать тем, которые предлагают не только продажу, но и регистрацию, и обслуживание техники, это поможет вам сэкономить время, особенно если ранее вы не имели дела с постановкой кассового аппарата на учет и прочими организационными моментами. Цены на ККМ в среднем варьируются от 8000 за небольшие переносные кассовые аппараты (чаще используются курьерскими службами, такси) до 25000 руб. на стационарные кассовые аппараты. Если ККТ куплена вами дороже, чем 20000 рублей, она должна быть учтена в качестве основного средства. Бывшие в употреблении машинки, конечно, помогут вам сэкономить на самой покупке. Их стоимость будет ниже, чем стоимость новой ККМ. Но стоит учитывать в этом случае довольно большую возможность сделать приобретение у недобросовестного продавца. Если вы все же решили рискнуть и приобрести ККМ б.у., стоит учесть следующие моменты:
- ККМ нельзя использовать более 7 лет. Если же есть документальное подтверждение тому, что машинка какое-то время не эксплуатировалась, в любом случае срок ее службы не может составлять больше 10-ти лет
- при покупке б.у. машинки нужно быть готовым к тому, что придется понести серьезные материальные траты в случае если потребуется ремонт или покупка деталей аппарата. Также может возникнуть ситуация, когда недобросовестный продавец подделал угловой штамп ККМ. В таком случае поставить машинку на учет вы не сможете. И вам придется либо просто ее выбросить, либо поступить так же нечестно, как поступили с вами и сбыть ее другому доверчивому покупателю.
Возможно взять кассовый аппарат в аренду. Эту услугу может предложить ЦТО. Арендованные ККМ требуют такой же регистрации, как и приобретенные в собственность.
Основные виды кассовых аппаратов
 Существует две разновидности ККМ - автономные и неавтономные. Автономные аппараты — это привычная давно известная касса, не требующая подключения к компьютеру. Но подключить современные аппараты все же можно, например, чтобы задать настройки печати чека. Можно добавить функцию отображения на чеке данных организации продавца (наименование, ИНН), добавить надпись «благодарим за покупку».
Неавтономные машинки, например фискальные регистраторы, работают только с подключением к компьютеру. У их нет ни клавиатуры, ни монитора. Оба вида ККМ должны быть оборудованы двумя блоками памяти - блок фискальной памяти и блок ЭКЛЗ (электронная контрольная лента защищенная). Оба они несут одинаковую функцию - контроль за тем, чтобы зафиксированная ККМ выручка не удалялась из кассы. Последняя буква в названии кассового аппарата обязательно «К», она обозначает что он оборудован обоими блоками памяти.
До 2004 года в ходу были машинки только с фискальным блоком, обозначавшиеся буквой «Ф». Рассмотрим несколько наиболее популярный моделей ККМ.
Альфа 400К — машинка имеет оптимальное сочетание цены и качества. Японская сборка позволяет существенно экономить на ремонте при ее эксплуатации. Но механики недолюбливают эту технику за сложный алгоритм программирования, который больше не встречается ни у одной ККМ. Одновременно к ней можно подключить весы и сканер штрих-кода.
Кассовый аппарат Меркурий 180К - портативный, самый маленький аппарат в нашей стране. Очень популярная надежная модель, удобная в эксплуатации. В некоторых компаниях, занимающихся продажей ККМ, большая часть продаж приходится на эту машинку.
ККМ Штрих ФР-К - фискальный регистратор, один из самых популярных, не смотря на высокую стоимость (около 25000 руб.). Надежный аппарат с высокой скоростью печати. Имеет хорошую совместимость с 1С, в комплект входят бесплатные драйверы. К минусам можно отнести пожалуй только довольно большие габариты этой ККМ.
MSPrint-80K - фискальный регистратор, малогабаритный, удобный в использовании. Имеет множество различных стандартных портов подключения, хорошо совместим с 1С и другими программами, которые часто используются в торговле. Стоимость кассового аппарата одна из самых небольших на рынке фискальных регистраторов, порядка 17000 руб.
Как зарегистрировать кассовый аппарат
 Многие ЦТО предлагают услугу по регистрации ККМ, не требующей вашего присутствия. Регистрация аппарата проходит в налоговой службе по месту его установки. Если адрес установки ККМ не совпадает с юридическим адресом, сначала нужно будет зарегистрировать обособленное подразделение организации. Эти правила действительны для всех ОФП, кроме ИП. Индивидуальный предприниматель регистрирует кассовый аппарат всегда по месту прописки. При регистрации кассового аппарата инспектор проштамповывает его паспорт и заверяет журнал кассира-операциониста, затем, в течение 3-х дней, он должен выдать карточку регистрации контрольно-кассовой техники.
При регистрации и перерегистрации вводится информация в память вашей кассовой машинки, а так же производится замена накопителей фискальной памяти. Делается это в присутствии налогового инспектора механиком ЦТО, которого вы должны пригласить самостоятельно. Следует обязательно уточнить в налоговой инспеции порядок приема для регистрации ККМ, а так же перечень нужных документов и требования к их оформлению, т. к. в разных налоговых они могут различаться.
Снятие кассового аппарата с учета
 Во избежание штрафов и прочих неприятностей, ККМ следует своевременно снять с учета в следующих ситуациях:
- организация прекращает свое существование
- место установки ККМ меняется
- изменяется юридический адрес компании
- наличие неисправностей, при которых эксплуатация машинки невозможна
- исключение ККМ из гос. реестра
- смена собственника
- истечение срока амортизации, который составляет 7 лет
После того, как заявление от собственника кассового аппарата о снятии его с учета поступает в налоговую, по месту установки ККМ приходит инспектор для сверки данных учетных документов с данными фискального отчета (снимать отчет должен представитель ЦТО). Далее вам необходимо будет явиться в налоговую службу с необходимыми документами, список которых может варьироваться в зависимости от требований вашей налоговой, сам кассовый аппарат везти с собой не потребуется.
Штрафы за отсутствие или неиспользование кассового аппарата
 В ходе проверки, осуществляемой налоговой службой, может быть наложен штраф за работу без ККМ. Регламентируются штрафы ст. 14.5 КоАП РФ. При первичном нарушении есть вероятность обойтись только предупреждением, без штрафа. Решение о вынесении предупреждения принимает руководитель налоговой инспекции. Не только физическое отсутствие ККМ может повлечь за собой штраф, закон трактует как отсутствие ККМ и следующие ситуации:
- кассир не пробил, либо пробил и не передал чек покупателю
- использование незарегистрированной ККТ
- несоответствие суммы покупки сумме, указанной в чеке
- ККМ не включена в гос. реестр
Штраф за работу ККМ для ИП может составить от 3000 до 4000 рублей, для организаций от 30 до 40 тысяч рублей. Правильное использование ККМ, своевременная регистрация и снятие с учета кассового аппарата позволит вам избежать проблемных ситуаций с налоговыми инспекторами и с клиентами, предоставит возможность тратить рабочее время на другие важные дела вашего бизнеса.
Законодательство о применении ККТ содержит ряд исключений для некоторых юридических лиц и ИП, которые вправе не использовать ККТ при расчетах с клиентами. К примеру, на торговые предприятия и ИП, выбравшие специальные налоговые режимы, а также осуществляющие торговлю с использованием торговых автоматов, требования не распространяются. В то же время использование онлайн-касс для этих лиц станет обязательным с 1 июля 2018 года. Это же относится и к налогоплательщикам, выполняющим работы и оказывающие услуги населению ( , ).
Рассмотрим этот перечень более подробно.
Кредитные организации и платежные системы
Организации и ИП в случае оказания ими услуг населению
(до 1 июля 2018 года)
Указанный порядок конкретизирован постановлением Правительства РФ от 6 мая 2008 г. № 359 " " (далее – Постановление № 359).
Также, следует учитывать, что бланк документа должен быть изготовлен типографским способом или формироваться с использованием автоматизированных систем.
Изготовленный типографским способом бланк документа должен содержать сведения об изготовителе бланка документа (сокращенное наименование, идентификационный номер налогоплательщика, место нахождения, номер заказа и год его выполнения, тираж), если иное не предусмотрено нормативными правовыми актами об утверждении форм бланков таких документов.
При этом для одновременного заполнения бланка документа и выпуска документа с использованием автоматизированной системы должно обеспечиваться выполнение следующих требований:
- автоматизированная система должна иметь защиту от несанкционированного доступа, идентифицировать, фиксировать и сохранять все операции с бланком документа в течение не менее 5 лет;
- при заполнении бланка документа и выпуске документа автоматизированной системой сохраняются уникальный номер и серия его бланка.
Организации и индивидуальные предприниматели по требованию налоговых органов обязаны представлять информацию из автоматизированных систем о выпущенных документах. Таким образом, обычные персональные компьютеры не подходят для одновременного заполнения бланка документа и выпуска документа строгой отчетности.
По мнению Минфина РФ, выраженному в , автоматизированные системы должны отвечать по своим параметрам функционирования требованиям, предъявляемым к контрольно-кассовой технике.
Таким образом, рекомендуется организациям и индивидуальным предпринимателям, оказывающим услуги населению, приобретать исключительно изготовленные типографским способом бланки строгой отчетности, имеющие все предусмотренные реквизиты.
залоговый билет и сохранная квитанция (применяемые в ломбардах), утвержденные приказом Минфина России от 14 января 2008 г. № 3н " ";
квитанция на оплату услуг газификации и газоснабжения, утвержденная приказом Минфина России от 9 февраля 2007 г. № 14н " ";
квитанция на получение страховой премии (взноса), утвержденная приказом Минфина России от 17 мая 2006 г. № 80н " ".
Однако, следует отметить, что при оказании услуг юридическим лицам, использование ККТ остается обязательным.
ИП, применяющие ПСН и плательщики ЕНВД
(до 1 июля 2018 года)
До 1 июля 2018 года, в соответствии с ИП, являющиеся налогоплательщиками, применяющими ПСН, а также организации и ИП, являющиеся налогоплательщиками ЕНВД, могут осуществлять наличные денежные расчеты и расчеты с использованием платежных карт без применения ККТ при условии выдачи по требованию покупателя документа (товарного чека, квитанции или другого документа, подтверждающего прием денежных средств) в порядке, установленном п. 2.1 ст. 2 Закона № 54-ФЗ в предыдущей редакции. Однако это исключение относится только к тем предпринимателям и организациям, которые осуществляют предпринимательскую деятельность определенных видов, установленных , к которым относятся:
- оказание бытовых услуг;
- оказание ветеринарных услуг;
- оказание услуг по ремонту, техническому обслуживанию и мойке автомототранспортных средств;
- оказание услуг по предоставлению во временное владение (в пользование) мест для стоянки автомототранспортных средств, а также по хранению автомототранспортных средств на платных стоянках;
- оказание автотранспортных услуг по перевозке пассажиров и грузов, осуществляемых организациями и индивидуальными предпринимателями, имеющими на праве собственности или ином праве (пользования, владения и (или) распоряжения) не более 20 транспортных средств, предназначенных для оказания таких услуг;
- розничная торговля, осуществляемой через магазины и павильоны с площадью торгового зала не более 150 квадратных метров по каждому объекту организации торговли;
- розничная торговля, осуществляемой через объекты стационарной торговой сети, не имеющей торговых залов, а также объекты нестационарной торговой сети;
- оказание услуг общественного питания, осуществляемых через объекты организации общественного питания с площадью зала обслуживания посетителей не более 150 квадратных метров по каждому объекту организации общественного питания;
- оказание услуг общественного питания, осуществляемых через объекты организации общественного питания, не имеющие зала обслуживания посетителей;
- распространение наружной рекламы с использованием рекламных конструкций;
- размещения рекламы с использованием внешних и внутренних поверхностей транспортных средств;
- оказание услуг по временному размещению и проживанию организациями и предпринимателями, использующими в каждом объекте предоставления данных услуг общую площадь помещений для временного размещения и проживания не более 500 квадратных метров;
- оказание услуг по передаче во временное владение и (или) в пользование торговых мест, расположенных в объектах стационарной торговой сети, не имеющих торговых залов, объектов нестационарной торговой сети, а также объектов организации общественного питания, не имеющих зала обслуживания посетителей;
- оказание услуг по передаче во временное владение и (или) в пользование земельных участков для размещения объектов стационарной и нестационарной торговой сети, а также объектов организации общественного питания.
Указанный документ выдается в момент оплаты товара (работы, услуги) и должен содержать следующие сведения:
наименование документа;
порядковый номер документа, дату его выдачи;
наименование для организации (фамилия, имя, отчество – для индивидуального предпринимателя);
идентификационный номер налогоплательщика, присвоенный организации (индивидуальному предпринимателю), выдавшей (выдавшему) документ;
наименование и количество оплачиваемых приобретенных товаров (выполненных работ, оказанных услуг);
сумму оплаты, осуществляемой наличными денежными средствами и (или) с использованием платежной карты, в рублях;
должность, фамилию и инициалы лица, выдавшего документ, и его личную подпись (п. 2.1 ст. 2 Закона № 54-ФЗ в предыдущей редакции).
ВАЖНО
Даже плательщики ЕНВД и ПСН обязаны иметь и применять ККТ в случае розничной продажи ими алкогольной продукции (в том числе пива и пивных напитков, сидра, пуаре, медовухи) (ч. 6 ст. 15 Федерального закона от 22 ноября 1995 г. № 171-ФЗ " ", ).
Следует обратить внимание, что к плательщикам ЕНВД и предпринимателям на ПСН не применяются требования , следовательно БСО могут изготавливаться ими любым удобным способом при условии включения в бланк предусмотренных реквизитов.
Кроме того, необходимо обратить внимание на исключения, не подпадающие под действие п. 2 и п. 3 ст. 2 Закона № 54-ФЗ в предыдущей редакции. был разобран нами выше. Напомним, что речь в нем идет об организациях и индивидуальных предпринимателях, оказывающих услуги населению. В указан дополнительный перечень видов деятельности, при которых можно использовать бланки строгой отчетности. Дело в том, что эти пункты могут пересекаться. К примеру, оказание услуг населению по ремонту обуви одновременно является и "оказанием услуг", и подпадает под ЕНВД. Поэтому возникает вопрос: по какой норме закона выдавать бланк строгой отчетности. Налоговые органы склонны видеть в этом проблему и привлекают к ответственности в случае выдачи бланков строгой отчетности, не соответствующих , однако суды встают на сторону предпринимателей, отклоняя необоснованные требования налоговых органов.
Таким образом, плательщики ЕНВД и патентной системы налогообложения имеют право до 1 июля 2018 года на выдачу бланков строгой отчетности в упрощенном порядке, предусмотренном п. 2.1 ст. 2 Закона № 54-ФЗ в предыдущей редакции и не обязаны руководствоваться п. 2 этой же нормы.
Организации и ИП, занимающиеся определенными видами деятельности
ВАЖНО
ККТ не применяется при расчетах с использованием электронного средства платежа без его предъявления между организациями или предпринимателями ().
Добавим, что право организаций и ИП, осуществляющих определенную деятельность, не применять ККТ, действовавшее до вступления в силу новой редакции , продлится до 1 июля 2018 года. Это, к примеру, относится к таким видам деятельности, как продажа лотерейных билетов и почтовых марок ( , абз. 4, 15 п. 3 ст. 2 Закона № 54-ФЗ в предыдущей редакции). Также до 1 июля 2018 года от обязанности применять ККТ освобождены организации и ИП, осуществляющие торговлю с использованием торговых автоматов ().
Организации и ИП, если они работают в отдаленных и труднодоступных местностях
Освобождены от применения ККТ также организации и ИП, работающие в отдаленных и труднодоступных местностях, перечень которых может быть определен нормативным актом субъекта федерации (). К сожалению, перечень таких местностей в настоящее время утвержден не везде. Например, в Калининградской области он установлен постановлением администрации Калининградской области от 23 сентября 2004 года № 450 " ". Так, данным нормативным актом было обосновано , которым было отказано в удовлетворении требований налоговых органов о привлечении к административной ответственности учреждения за неприменение ККТ. При этом суд указал, что поскольку учреждение осуществляет свою деятельность в отдаленном районе, оно вправе осуществлять торговые операции или оказание услуг без применения контрольно-кассовой техники и без выдачи бланков строгой отчетности.
В этом случае, при расчетах с клиентами и по их требованию предприниматель должен выдавать документ, подтверждающий факт осуществления расчета. Причем для этих документов определены обязательные реквизиты, к которым относятся:
- наименование и порядковый номер документа;
- наименование организации или ФИО ИП, их ИНН;
- дата, время и место (адрес) осуществления расчета;
- применяемая при расчете система налогообложения;
- подпись лица, выдавшего документ.
Данное положение также не распространяется на организации и ИП, которые используют для расчетов автоматические устройства, а также осуществляют торговлю подакцизными товарами ().
Отметим, что порядок выдачи документов о расчетах и их учета уже определен (Правила выдачи и учета документов, подтверждающих факт осуществления расчетов в отдаленных или труднодоступных местностях между организацией или индивидуальным предпринимателем и покупателем (клиентом) без применения контрольно-кассовой техники). Такой документ выдается как при расчете наличными, так и с использованием электронного средства платежа. Документы о расчетах могут быть выполнены на бумажном носителе рукописным или иным способом (типографским, с использованием ПК и др).
Все выданные квитанции учитываются в журнале учета по их порядковому номеру и дате расчета. Листы журнала учета должны быть пронумерованы, прошнурованы и подписаны предпринимателем, а также заверены печатью (при наличии). При этом, если осуществляет расчеты и хранит журнал работник, то предприниматель должен заключить с ним договор о полной материальной ответственности.
С каждого выданного документа о расчетах должна быть снята копия, которые необходимо сохранять не менее 5 лет копию. Причем копии документов или отрывные их части должны храниться в систематизированном виде в условиях, исключающих их порчу и хищение.
Заполняется квитанция разборчивым почерком на русском языке, при этом помарки, подчистки и исправления не допускаются. Испорченный или неправильно заполненный документ перечеркивается и прилагается к журналу учета за тот день, в котором он заполнялся. В журнале также делается отметка об этом напротив порядкового номера испорченного или неправильно заполненного документа. При этом сквозная нумерация выданных квитанций продолжается.
Отметим, что если расчеты ведутся в местностях, отдаленных от сетей связи, ККТ должна применяться, но в "автономном" режиме, то есть без обязательной передачи фискальных документов в налоговые органы в электронной форме. Это означает, что в таких обстоятельствах договор с ОФД заключать не нужно, а клиенту предоставляется кассовый чек или БСО, напечатанный на бумажном носителе, и в электронной форме он не направляется ( , ). Напомним, что критерием таких местностей является территория населенного пункта численностью до 10 тыс. человек (п. 1 приказа Минкомсвязи России от 5 декабря 2016 г. № 616 " ").
Добавим, что это положение также не распространяется на организации и ИП, которые используют для расчетов автоматические устройства, или осуществляют торговлю подакцизными товарами ().
Сельские аптечные пункты
От применения ККТ освобождены аптечные организации, находящиеся в фельдшерских и фельдшерско-акушерских пунктах, расположенных в сельских населенных пунктах. Также не придется выдавать чеки и филиалам медицинских организаций, имеющим лицензию на фармацевтическую деятельность, расположенные в сельских населенных пунктах, в которых отсутствуют аптеки (). Никаких бланков строгой отчетности и документов об оплате выдавать в этих случаях не требуется.
Однако если указанные организации используют для расчетов автоматические устройства, а также осуществляют торговлю подакцизными товарами, то они должны при расчетах с клиентами применять ККТ ().
Религиозные организации
При проведении религиозных обрядов и церемоний, а также при реализации предметов религиозного культа и религиозной литературы эти организации вправе не применять ККТ. Однако это касается только случаев, когда такие операции совершаются в культовых зданиях и сооружениях и на относящихся к ним территориях, в иных местах, предоставленных религиозным организациям для этих целей, в учреждениях и на предприятиях религиозных организаций (). В то же время эта льгота не действует в случае, если организация использует автоматическое устройство для расчетов, а также осуществляет торговлю подакцизными товарами.
О необходимости применения контрольно-кассовой техники (ККТ) при осуществлении наличных расчетов знает, наверное, каждый. Все мы являемся покупателями товаров и потребителями услуг, и как раз кассовый чек служит подтверждением факта оплаты товара, работы или услуги. В случае чего именно кассовый чек позволяет нам отстоять свои права потребителя и получить постпродажное или гарантийное обслуживание.
Но давайте посмотрим на кассовый аппарат с точки зрения владельца бизнеса, его необходимость применения ККТ вряд ли радует, поэтому будем разбираться - можно ли обойтись при приеме наличных денег без контрольно-кассовой техники? А если кассовый аппарат все-таки нужен, то понять - как его выбрать и поставить на учет?
В каких случаях применяют кассовый аппарат?
Необходимость в обязательном порядке применять кассовый аппарат на территории РФ всеми организациями и индивидуальными предпринимателями при проведении наличных денежных расчетов или с использованием установлена статьей 2 федерального закона от 22 мая 2003 г. № 54-ФЗ "О применении ККТ".
При этом часто можно наблюдать, как торговля или оказание услуг ведется без ККТ. Неужели все эти предприниматели нарушают закон? Нет, не нарушают, а просто знают о своем праве не применять в некоторых случаях кассовый аппарат при расчете наличными деньгами или платежной картой. И возможностей таких несколько.
- До 1 июля 2018 года плательщики (организации и индивидуальные предприниматели), а также ИП, работающие на , имеют право принимать оплату наличными деньгами без использования кассового аппарата (статья 2.1 закона № 54-ФЗ). Если покупатель или клиент потребует для подтверждения факта оплаты документ, то взамен кассового чека надо выдать товарный чек или квитанцию.
- До 1 июля 2019 года могут не использовать кассовый аппарат организации и индивидуальные предприниматели, независимо от режима налогообложения, если они оказываютуслуги населению (статья 2 закона № 54-ФЗ). При этом в обязательном порядке, а не по требованию клиента, надо выдавать . Порядок оформления и выдачи БСО приведен в Постановлении Правительства РФ от 6 мая 2008 г. N 359. К примерам бланков строгой отчетности можно отнести транспортные билеты, квитанции, билеты в кино, абонементы, наряд-заказы, талоны, туристические и экскурсионные путевки и др.
- Организации и индивидуальные предприниматели в силу специфики деятельности либо особенностей местонахождения могут производить расчеты наличными или платежными картами без применения кассового аппарата при осуществлении следующих видов деятельности:
- продажи газет, журналов и сопутствующих товаров в специальных киосках, при этом доля продажи газет и журналов в их товарообороте должна составлять не менее 50 процентов, а ассортимент сопутствующих товаров должен быть утвержден органом местной власти;
- продажи проездных билетов и талонов для проезда в городском общественном транспорте;
- продажи ценных бумаг и лотерейных билетов;
- обеспечения питанием обучающихся и работников образовательных организаций, реализующих основные общеобразовательные программы (то есть, в детских садах и школах);
- торговли в киосках мороженым и безалкогольными напитками в розлив;
- торговли из цистерн пивом, квасом, молоком, растительным маслом, живой рыбой, керосином, вразвал овощами и бахчевыми культурами;
- разносной мелкорозничной торговли продовольственными и непродовольственными товарами;
- организации и ИП, находящиеся в отдаленных или труднодоступных местностях (за исключением городов, райцентров, поселков городского типа), указанных в перечне, утвержденном органом местной власти, и др.
Полный список таких видов деятельности смотрите в статье 3 закона № 54-ФЗ.
Обратите внимание: с 31 марта 2017 года все розничные продавцы алкоголя, в том числе пива, должны применять кассовый аппарат. Требование распространяется и на торгующих пивом в общепите.
На что стоит обратить внимание плательщикам и ИП, работающим на ? К розничной торговле на этих режимах не относится реализация продуктов питания и напитков в учреждениях общественного питания. Известны судебные дела, когда организации на ЕНВД, реализовывающие продукты и напитки в учреждениях общепита, были оштрафованы на 30 000 рублей за торговлю без выдачи документов, подтверждающих оплату, потому что считали, что имеют право не использовать кассовый аппарат, как плательщики вмененного налога. Закон приравнивает реализацию в учреждениях общепита к услугам населению, потому каждому клиенту (покупателю) в обязательном порядке надо выдавать БСО или кассовый чек.
Каким должен быть кассовый аппарат?
С 1 февраля 2017 года прекращается постановка на учет кассовых аппаратов старого образца, не имеющего функций подключения к Интернету. До 1 июля 2017 года все продавцы, уже работающие с ККТ, должны модернизировать свою технику, если это возможно, и пройти перерегистрацию в налоговой инспекции. Если имеющийся кассовый аппарат не допускает модернизации, то необходимо приобрести новую и поставить ее на учет. Требования к кассовому аппарату приводятся в статье 4 закона от 22 мая 2003 г. N 54-ФЗ «О ККТ».
Контрольно-кассовая техника должна:
- иметь корпус с заводским номером;
- внутри корпуса должны находиться часы реального времени;
- иметь устройство для печати фискальных документов (внутреннее или вне корпуса);
- обеспечивать возможность установить фискальный накопитель внутри корпуса;
- передавать данные в фискальный накопитель, установленный внутри корпуса;
- обеспечивать формирование фискальных документов в электронной форме и их передачи оператору сразу после внесения данных в фискальный накопитель;
- обеспечивать печать фискальных документов двухмерного штрихового кода (QR-код размером не менее 20 x 20 мм);
- принимать от оператора подтверждение получение данных или информацию об отсутствии такого подтверждения;
- обеспечивать возможность считывания фискальных данных, записанных и хранящихся в памяти в течение пяти лет с момента окончания эксплуатации.
Обращаем ваше внимание и на то, что так называемые чекопечатающие машинки (ЧПМ) не признаются кассовым аппаратом для постановки на учет в налоговой инспекции. Использовать такие аппараты можно только плательщикам ЕНВД и ПСН, чтобы выдавать покупателю документ, подтверждающий прием денежных средств за приобретаемый товар.
Приобретать новые кассовые аппараты можно только из реестра ККТ, опубликованного на официальном сайте ФНС . Стоимость нового кассового аппарата с подключением к Интернету составляет в среднем от 25 до 45 тысяч рублей, тарифы на услуги операторов фискальных данных - от 3000 рублей в год.
С 2017 года штрафы за неприменение ККТ при наличных расчетах, использование кассового аппарата, не соответствующего установленным законом требованиям, а также за нарушение условий регистрации и применения контрольно-кассовой техники составляют (статья 14.5 КоАП РФ):
Неприменение кассового аппарата, если он должен применяться:
- от ¼ до ½ суммы покупки, но не менее 10 000 рублей на ИП и руководителей организаций;
- от ¾ до полной суммы покупки, но не менее 30 000 рублей для юридических лиц;
Применение старой ККТ или нарушение порядка их регистрации/перерегистрации:
- предупреждение или штраф от 1 500 до 3 000 рублей на ИП и руководителей организаций;
- предупреждение или штраф от 5 000 до 10 000 рублей для юридических лиц.
Отказ в выдаче покупателю бумажного или электронного чека:
- предупреждение или штраф 2 000 рублей на ИП и руководителей организаций;
- предупреждение или штраф 10 000 рублей на юридических лиц.
Регистрация кассового аппарата
Регистрацию ККТ регулирует специальный Административный регламент, утвержденный приказом Минфина от 29.06.2012 № 94н. В приложении № 2 к этому регламенту приводится блок-схема предоставления государственной услуги по регистрации, перерегистрации и снятию с учета кассового аппарата. Блок-схема, представленная ниже, увеличивается по нажатию.
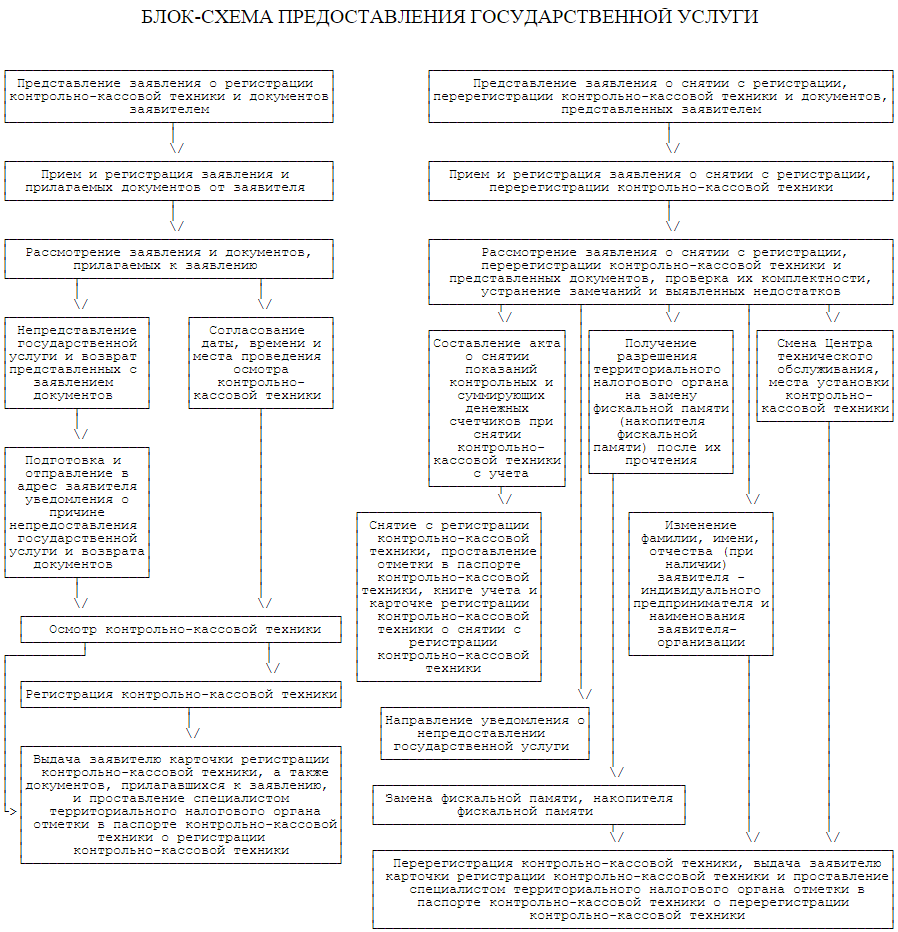
Индивидуальные предприниматели регистрируют кассовый аппарат в налоговой инспекции по месту своей прописки, а организации - по юридическому адресу. Если кассовый аппарат будет находиться не по юридическому адресу организации, то придется создавать обособленное подразделение по месту торговли или оказания услуг, по этому адресу и будет проходить регистрация ККТ.
В случаях, когда у организации несколько обособленных подразделений (например, магазинов), подведомственных разным налоговым инспекциям, но находящихся в одном муниципальном образовании, все кассовые аппараты можно регистрировать в одной налоговой инспекции по выбору налогоплательщика.
Документы для регистрации ККТ подаются согласно перечню, приведенному в статье 25 Административного регламента:
б) паспорт контрольно-кассовой техники;
в) договор о технической поддержке, заключенный с поставщиком или центром технического обслуживания (ЦТО), уполномоченным поставщиком на осуществление технической поддержки регистрируемой модели контрольно-кассовой техники.
Этот перечень является исчерпывающим, но на практике в налоговой инспекции могут дополнительно запросить еще ряд документов, например, таких как:
- договор аренды помещения, где будет стоять кассовый аппарат, или свидетельство о регистрации права на помещение, если оно в собственности;
- журнал кассира-операциониста по форме КМ-4;
- журнал учета вызова технических специалистов по форме КМ-8;
- документы, подтверждающие факт покупки кассового аппарата.
Эти требования можно оспаривать, но можно и захватить с собой эти документы. И, конечно, если кассовый аппарат регистрирует не лично индивидуальный предприниматель или руководитель организации, то понадобится доверенность на осуществление регистрационных действий. После принятия документов налоговый инспектор согласовывает дату, время и место осмотра кассового аппарата, и если он громоздкий, то вполне возможен выезд на место нахождения ККТ.
Осмотр и проверка кассового аппарата проводится работником налоговой инспекции в присутствии представителя налогоплательщика (ИП, руководитель организации или доверенное лицо) и специалиста ЦТО. Налоговый инспектор проверяет данные налогоплательщика, которые работник ЦТО вводит в кассовый аппарат. Кассовый чек должен содержать обязательные реквизиты, такие как ФИО индивидуального предпринимателя (наименование организации), ИНН, заводской номер аппарата, дату, время и стоимость покупки, порядковый номер чека.
Далее происходит фискализация кассового аппарата, то есть перевод его в фискальный режим работы. Сотрудник налоговой инспекции вводит специальный цифровой код, который защищает фискальную память от взлома, после чего специалист ЦТО устанавливает пломбу на кассовый аппарат. Налоговый инспектор должен убедиться в исправности ККТ, затем регистрирует аппарат в книге учета, делает отметки в паспорте и ученом талоне, заверяет журнал кассира-операциониста и выдает карточку регистрации ККТ. Кассовый аппарат готов к работе, и его можно эксплуатировать.
В каких случаях может потребоваться перерегистрация кассового аппарата? Эти основания приводятся в п. 75 Административного регламента:
- замена фискальной памяти или накопителя фискальной памяти (ЭКЛЗ);
- смены адреса места установки кассового аппарата;
- изменения ФИО индивидуального предпринимателя или наименования организации;
- смены ЦТО.
Для перерегистрации ККТ надо обратиться в налоговую инспекцию, где стоит на учете кассовый аппарат, с заявлением по форме, утвержденной приказом ФНС России от 09.04.2008 № ММ-3-2/152@, паспортом ККТ и карточкой его регистрации. При замене ЭКЛЗ надо приложить к этим документам еще и заключение ЦТО (при наличии).
Перерегистрация ККТ производится при личном осмотре аппарата налоговым инспектором на предмет исправности, целостности корпуса, наличии пломб и знака «Сервисное обслуживание». Так же, как и при первичной регистрации, необходимо присутствие специалиста ЦТО и налогоплательщика. Отметки о перерегистрации вносятся в паспорт и учетный талон кассового аппарата.
Подробнее:
План действий по регистрации кассового аппарата
- Выбрать кассовый аппарат из моделей, указанных в государственном реестре.
- Обратиться для приобретения ККТ к генеральному поставщику или в ЦТО.
- Подать документы на регистрацию в налоговую инспекцию по месту жительства ИП, по юридическому адресу организации или адресу обособленного подразделения (если кассовый аппарат будет находиться не по юрадресу ООО).
- Обеспечить осмотр и фискализацию регистрируемого кассового аппарата налоговым инспектором в присутствии специалиста ЦТО.
- Не забывать о необходимости перерегистрации ККТ при замене ЭКЛЗ и других, установленных законом, основаниях.
Вступившие в силу поправки в 54-ФЗ обязали предпринимателей перейти на контрольно-кассовую технику, отправляющую сведения о всех продажах в налоговую в автоматическом режиме. В этой статье мы расскажем о том, нужна ли онлайн-касса для ИП, а также о каких особенностях ее применения необходимо знать.
Нужна ли онлайн касса для ИП: для кого переход обязателен?
Согласно действующему закону об использовании контрольно-кассовой техники, все юридические лица и предприниматели обязаны завести контрольно-кассовый аппарат в случаях, если они реализуют продукцию, оказывают услуги или выполняют работы за наличный расчет или безналичную оплату.
При этом законодательством предусмотрен ряд исключений, в случае которых использования онлайн-кассы можно избежать. К таким исключениям относятся:
- организации и предприниматели, занимающиеся отдельными видами деятельности (изготовлением ключей, ремонтом обуви и т.п.);
- организации и предприниматели, занимающиеся продажей газет/журналов в киосках, напитков в розлив, мороженого, торговлей на розничных рынках или ярмарках, торговлей квасом или молоком с автоцистерн, продажей сезонных фруктов/овощей (в т. ч. бахчевые развалы);
- организации и предприниматели, находящиеся в труднодоступной местности (местность в обязательном порядке должна присутствовать в утвержденном на региональном уровне списке) - но для этих предпринимателей есть поправка: они могут не применять ККТ, но обязаны выдавать клиенту документ об оплате;
- аптечные организации в сельских фельдшерских пунктах.
Для всех остальных организаций и предпринимателей использование кассового аппарата обязательно вне зависимости от формы регистрации бизнеса.
С видео на эту тему можно ознакомиться ниже:
Законодательство
Применение онлайн-касс предпринимателями регламентируется Федеральным законом №54-ФЗ, с актуальной версией которого можно ознакомиться на правовом портале «Консультант Плюс» по ссылке http://www.consultant.ru/document/cons_doc_LAW_42359/.
На УСН
Предприниматель, выбравший «упрощенку» и ведущий с собственными клиентами наличный расчет, обязан завести контрольно-кассовую машину. При этом безналичная оплата также должна сопровождаться выдачей чеков.
Не нужны контрольно-кассовые аппараты лишь в тех случаях, если предприниматель:
- осуществляет только безналичные платежи на расчетные счета организаций и других предпринимателей;
- осуществляет деятельность в отдаленной/труднодоступной местности;
- оказывает населению виды услуг, которые по закону предусматривают замену чеков на БСО.
На ЕНВД
На сегодняшний день требование об обязательном применении контрольно-кассовой техники к предпринимателям на ЕНВД не относится. По закону такие бизнесмены имеют право выдавать собственным клиентам как кассовые чеки, так и иные подтверждающие бумаги, в том числе товарные чеки, квитанции и бланки строгой отчетности. При этом выдаваться товарный чек или квитанция должны по первому требованию клиента.
На патенте
Для предпринимателей на патенте требование об обязательном переходе на онлайн-кассы в текущем году также не относится. При этом отказать клиенту в выдаче удостоверяющего расчет документа ИП на патенте так же, как и «вмененщики», не вправе, так как это будет являться грубым нарушением и повлечет за собой наложение серьезного штрафа.
Когда ИП должны перейти на онлайн-кассы: сроки установки
В зависимости от направления работы и выбранного налогового режима сроки перехода на ККТ несколько разнятся.
С 1 февраля текущего года была прекращена регистрация кассовых аппаратов старого образца. С 1 февраля по 1 июля этого же года был осуществлен переход на ККТ предпринимателей на УСН и ОСНО, а также продавцов алкогольной продукции вне зависимости от типа налогообложения.
В то же время предприниматели на ЕНВД и патенте, не реализующие алкоголь в любых его проявлениях, обязаны использовать новые кассовые аппараты лишь с 1 июля 2018 года. К ним требование об использовании контрольно-кассовой техники с 2017 года не имеет отношения.
Можно ли модернизировать старую кассу или нужна новая?
Онлайн-касса представляет собой специальный контрольно-кассовый аппарат, имеющий подключение к Интернету и за счет этого способный работать в онлайн-режиме. Касса может быть как новой, так и модернизированной. Главное при этом - соответствие аппарата требованиям статьи 4 Федерального закона 54-ФЗ, а именно:
- корпус с заводским номером;
- наличие фискального накопителя и устройства для печати фискальных документов;
- печать QR -кода размером не менее 20х20 миллиметров;
- часы с реальным временем в корпусе устройства;
- передача сведений в ФН;
- формирование и передача фискальных документов в электронном виде оператору сразу после внесения данных в ФН;
- прием подтверждений оператора о получении данных или информации об отсутствии данного подтверждения.
Узнать о том, может ли быть модернизирована конкретная модель устройства, можно при непосредственном обращении к его производителю.
Реестр касс, соответствующих требованиям законодательства, можно найти на официальном сайте Федеральной налоговой службы.
Штраф за отсутствие
За нарушение требований 54-ФЗ для предпринимателей предусмотрена следующая система штрафов:
- за работу без онлайн-кассы: от 25% до 50% от суммы выручки, но не менее 10 тысяч рублей;
- за использование старой кассы: 3 тысячи рублей;
- за непередачу электронного чека: 10 тысяч рублей.
Какую онлайн-кассу выбрать для ИП на УСН?
На современном кассовом рынке представлено множество моделей онлайн-касс, идеально подходящих как для малого, так и для среднего бизнеса. Рассмотрим наиболее востребованные модели ККТ:
- Пионер 114Ф - кассовый терминал со встроенным фискальным накопителем, ЖК-дисплеем, термопринтеров и водонепроницаемой клавиатурой. Касса может быть подключена к компьютеру и сканеру. Есть порт для подключения к Интернету. Возможен автономный режим работы. Средняя стоимость агрегата - 19 тысяч рублей.
- Меркурий 115Ф - портативно контрольно-кассовый аппарат, оснащенный принтером для печатки чеков, дисплеем, клавиатурой и фискальным накопителем. Мощный аккумулятор позволяет устройству работать в автономном режиме до 30 часов без подзарядки. Имеется «спящий режим». Отличительными особенностями агрегата является малый вес и возможность работы при низких температурах. Средняя стоимость машины - 19 тысяч рублей.
- Элвес МФ - мобильная, портативная онлайн-касса, отличающаяся универсальностью и автоматической работой. Идеально подходит как для стационарной, так и для выездной деятельности. Способна работать автономно даже при низких температурах. К Интернету может подключаться с помощью Wi-Fi. Средняя стоимость устройства - 19 тысяч рублей.
- Эвотор Стандарт Плюс ФН - уникальная, полностью автоматизированная, умная техника, способная обеспечить кассовому узлу стабильную и бесперебойную работу. Поставляется аппарат в комплекте со сканером штрих-кодов и фискальным накопителем. Оснащен встроенным принтером. Средняя стоимость комплекта - 35 тысяч рублей.
- Эвотор Стандарт ФН - стандартный терминал, отличающийся эффективной работой и универсальностью. Есть возможность подключения дополнительных устройств - аппарат оснащен 6 USB-портами. Средняя стоимость аппарата - 28 тысяч рублей.
Как заключить договор с ОФД и какой выбрать?
Для того чтобы начать работу с контрольно-кассовой техникой, предпринимателю необходимо выбрать ОФД и заключить с ним соответствующий договор на обслуживание. Официальный список аккредитованных операторов размещен на сайте ФНС. На сегодняшний день там 14 организаций, каждая из которых полностью удовлетворяет требованиям законодательства:
- АО «Энергетические системы и коммуникации»;
- ООО «Такском»;
- ООО «Эвотор ОФД»;
- ООО «Ярус»;
- ООО «Петер-Сервис Спецтехнологии»;
- ООО «Яндекс.ОФД»;
- ООО «Электронный экспресс»;
- ЗАО «Калуга Астрал»;
- ООО «Компания «Тензор»;
- ООО «Корус Консалтинг СНГ»;
- АО «Производственная фирма «СБК Контур»;
- АО «Тандер»;
- ООО «Удостоверяющий центр «ИнитПРО»;
- ООО «Группа Элемент».
Ознакомиться с актуальным списком аккредитованных операторов фискальных данных можно здесь: https://www.nalog.ru/rn77/related_activities/registries/fiscaloperators/.
Согласно действующему законодательству, договор на обработку фискальных данных должен содержать в себе:
- реквизиты сторон;
- перечень оказываемых услуг и их стоимость;
- порядок проведения оплаты;
- срок действия договора;
- ответственность сторон.
Для оформления договора с оператором клиент должен получить КЭП, зарегистрироваться на сайте ОФД, оплатить его услуги и подписать документ имеющейся электронной подписью.
Внимание: Не заключать договор с оператором фискальных данных предприниматели могут лишь в том случае, если они расположены в местности, значительно удаленной от сетей связи и не имеют возможности подключения к интернету.
Можно ли работать с ЕГАИС?
ЕГАИС - единая государственная автоматизированная информационная система, разработанная государством с целью контроля объемов производимого этилового спирта, а также оборота спиртосодержащей и алкогольной продукции.
Согласно действующему законодательству, любые манипуляции с алкогольными товарами (включая прием, поступление на склад, продажу и списание) должны быть отражены в данной системе. С поставщиками ЕГАИС работает с 2016 года.
Для подключения к ЕГАИС необходимы:
- Интернет (минимальные требования к скорости — 256 кбит/с);
- КЭП и JaCarta - необходимы для подписи электронных документов в ЕГАИС;
- УТМ - универсальный транспортный модуль (приложение), которые позволяет направлять данные в ЕГАИС;
- товароучетная программа для ЕГАИС;
- совместимая с ЕГАИС кассовая программа;
- 2-D сканер для считывания «алкогольных» штриховых кодов;
- фискальный регистратор с возможностью печати QR-кодов.
Нарушение порядка подключения к ЕГАИС грозит предпринимателям наложением штрафа в размере до 15 тысяч рублей.
При проведении ряда отдельных операций без соответствующей фиксации в ЕГАИС предприниматель может быть обвинен в незаконном обороте алкогольной продукции. При этом производитель, ведущий деятельность без регистрации в системе, в судебном порядке будет лишен лицензии.
Сколько стоит онлайн-касса и услуги по ее обслуживанию для ИП?
Приблизительный расчет затрат на работу онлайн-кассы выглядит следующим образом:
- модернизация старого кассового аппарата: от 5 тысяч рублей;
- приобретение нового аппарата: от 20 тысяч рублей;
- программное обеспечение для ККТ: от 5 тысяч рублей;
- услуги Интернет-провайдера: от 500 рублей в месяц;
- услуги ОФД: от 3 тысяч рублей в год.
Где купить?
Купить контрольно-кассовую технику предприниматели могут как в специализированных магазинах, так и напрямую от производителя.
Наиболее популярными производителями ККТ, продающими свою продукцию напрямую предпринимателям, являются:
- «Пионер»: http://pioner-kkm.ru/;
- «Касби»: https://tdkasbi.ru;
- «АТОЛ»: http://www.atol.ru/;
- «Эвотор»: https://evotor.ru.
Применение онлайн-касс для ИП последние новости
Для ИП отменили онлайн кассы?
Электронные кассовые аппараты с 2017 года для ИП станут обязательными. Соответствующий нормативный акт был утвержден в июне 2016-го. Введение кассовых аппаратов для ИП будет осуществляться поэтапно. Это существенно облегчит процедуру для предпринимателей. Рассмотрим далее, как будут устанавливаться электронные кассовые аппараты с 2017 года для ИП .
Актуальность вопроса
После принятия нормативного акта, изменяющего порядок фиксации расчетов, многие предприниматели стали задаваться вопросом - нужен ли кассовый аппарат для ИП , виды деятельности которого не требуют наличия ККТ? Власти предусмотрели несколько исключений из правил. Не требуются электронные кассовые аппараты для ИП , находящихся в районах, где доступ к Интернету затруднен. В нормах предусмотрены и другие категории освобожденных от обязанности предпринимателей. Всем остальным представителям бизнеса, ведущим расчет с помощью ККТ, необходимо заменить прежние модели на новые кассовые аппараты.
Для ИП это дополнительная финансовая нагрузка, а для надзорных органов - гарантия прозрачности получаемой информации. Цифровые ККТ позволят формировать чеки и в бумажном, и в электронном виде. Это обеспечит просмотр платежного документа почти при любых обстоятельствах. Кроме этого, электронный чек будет храниться дольше бумажного.
Основные требования, касающиеся функционала новых моделей, предусматривает Закон "О кассовых аппаратах". Для ИП важно, чтобы его ККТ соответствовал нормам. Надзорные органы уполномочены проводить экспертизу техники. Проверяться будет соответствие требованиям, в том числе по части реестра расчетных накопителей.
Нюансы
Нужен ли кассовый аппарат для ИП , применяющего режим единого налога на вмененный доход? В соответствии с действовавшими ранее правилами, такие предприниматели освобождались от использования ККТ вообще. По принятым в июне 2016 г. требованиям кассовый аппарат для ИП при ЕНВД станет обязательным. При этом поставить ККТ на учет нужно будет не позже 1 июля 2018 г. Для предпринимателей, использующих УСН, никаких изменений не предусмотрено. По ранее действовавшим нормам они обязаны иметь ККМ. Соответственно, новые правила на них также распространяются.

Субъекты
Следует сразу отметить, что список предпринимателей, которые освобождались ранее от использования ККТ, существенно сократился. В настоящее время установлен перечень видов деятельности, при которых обязателен электронный кассовый аппарат для ИП:
- Розничная торговля лотерейными билетами, почтовыми марками и пр.
- Установка вендингового (для продажи) оборудования.
Первым необходимо установить ККТ непосредственно на точках реализации. Предприниматели, занимающиеся установкой торгового оборудования, должны будут оснащать его кассами. Все это необходимо сделать до 1 июля 2018 г. Обязательными станут кассовые аппараты для ИП , работающих по патенту. Ранее, как и предприниматели, использующие спецрежим обложения (единый налог), могли по требованию потребителя выдавать документ об оплате. В рамках принятых норм они так делать больше не могут.

Исключения
Кто может не устанавливать электронные кассовые аппараты? Для ИП , осуществляющих некоторые виды деятельности, было сделано исключение. В частности, к ним относят предпринимателей:
- Продающих газеты/журналы в киосках, напитки в розлив, мороженое, молоко/квас с автоцистерн, сезонных фруктов/овощей, в том числе бахчевые развалы. Освобождаются от обязанности устанавливать ККТ также лица, торгующие в розницу на рынках и ярмарках.
- Занимающихся ремонтом обуви, одежды, изготовлением ключей и пр.
Не являются обязательными кассовые аппараты для ИП , которые, как выше было сказано, работают в труднодоступной местности при отсутствии Интернета. Здесь стоит сказать, что территория должна присутствовать в перечне, утвержденном региональными органами. При этом такие предприниматели должны предоставлять покупателю документ, удостоверяющий оплату. Не нужны кассовые аппараты для ИП , являющихся аптечными структурами в фельдшерских пунктах, находящихся в сельской местности.
Предприниматели, предоставляющие услуги населению
В настоящее время эти ИП могут обходиться без ККТ. Но в этом случае они обязаны выдавать бланки строгой отчетности. С 1 июля 2018 г. предприниматели должны будут выдавать БСО, сформированные на специальном устройстве - автоматизированной системе. По сути, она будет выступать как разновидность ККТ. Соответственно, и сам бланк станет аналогией чека. В нормах также предусмотрено, что БСО могут предоставляться предпринимателями и оказывающими услуги, и выполняющими работы для населения.

Интернет-продажа
В прежних нормах четких предписаний о необходимости установки ККТ интернет-магазинами отсутствовали. По разъяснению налоговых органов, технику все же использовать нужно было. В настоящее время в нормах присутствуют достаточно четкие формулировки. Кассовые аппараты нужны интернет-магазинам, осуществляющим расчет и наличными, и электронными средствами платежа. Последнее понятие в нормативных положениях, регламентирующих использование ККТ, ранее отсутствовало (хотя оно есть в других правовых документах). Электронными расчетами считаются операции, которые исключают прямое взаимодействие участников сделки. Если магазин использует только этот способ, то он может приобрести не онлайн-кассу, а специальное устройство, не оснащенное принтером для печати чеков.
Функционал электронных ККТ
В качестве ключевого требования для новых аппаратов выступает возможность подключения к сети Интернет. Наличие связи позволяет передавать информацию об операциях в налоговую инспекцию. На корпусе техники должен присутствовать заводской номер, встроенные часы, устройство для печати двухмерного штрих-кода. В ККТ будет отсутствовать фискальная память и ЭКЛЗ. Их заменит накопитель. В нем будет храниться информация об операциях в защищенном виде.

Регистрация кассового аппарата для ИП
Эта процедура также является обязательной. Сформировано два реестра. Один предназначен непосредственно для ККТ, другой - для фискальных накопителей. Регистрация кассового аппарата для ИП осуществляется в налоговой инспекции. Данную процедуру можно провести через сайт ФНС. ККТ прежнего образца можно поставить на учет только до 31 января 2017 г. С первого февраля территориальный отдел ФНС откажет во внесении сведений в реестр. С этого числа можно будет зарегистрировать только онлайн-кассы. Если у предпринимателя есть ККТ, поставленный на учет в ФНС, и срок еще не вышел, с техникой можно работать до 30 июня. С 1 июля необходимо заменить устройство.
Передача сведений
Отправка данных будет осуществляться через оператора (ОФД). Это означает, что предприниматель должен заключить с ним договор. Передача информации будет осуществляться следующим образом. Кассир фиксирует операцию и пробивает чек. Сведения в зашифрованной форме направляются на сервер ОФД. Оператор их проверяет, пересылает подтверждение о приеме. После этого информация отправляется в налоговый орган. Оператором фиксируются все данные, поэтому исправить их невозможно. Информация будет храниться в базе в течение как минимум 5 лет. Стоит отметить, что без договора с ОФД касса не будет зарегистрирована в налоговом органе.

Изменения в БСО и чеках
Что касается платежных документов, то корректировок в них предполагается достаточно много. В первую очередь увеличился список обязательных реквизитов. В частности, добавлен адрес магазина (или сайта, если продавцом выступает интернет-магазин), номер накопителя, система обложения по операции, ставка НДС и некоторые другие. В нормативных положениях выведено два новых определения: "БСО коррекции" и "чек коррекции". Они формируются при необходимости исправить проведенную ранее операцию. При этом корректировки можно внести в рамках текущей смены. Исправления позавчерашних, вчерашних сведений невозможны. Как и ранее, БСО и чеки должны получать покупатели. Однако теперь передачу документа можно осуществить и в электронной форме. Он отправляется на адрес почты покупателя. Допускается предоставление отдельных сведений, по которым на специальном ресурсе потребитель может получить сам чек.
Ответственность
Стоит отметить, что в штрафные санкции изменения были внесены еще в 2016 г. Нормами установлены следующие виды ответственности:
- Денежное взыскание за неиспользование ККТ. Штраф считается от суммы, которая не прошла через кассу. Для юрлиц взыскание составит 75-100 % от нее, но не менее 30 тыс. р., для предпринимателей - 20-25 %, но не менее 10 тыс. р. Соответственно, чем больше сумма, тем выше штраф.
- Приостановка деятельности до 90 сут. Такое наказание применяется, если после вменения штрафа субъект так и не начал использовать ККТ, а сумма расчетов составила 1 млн р. Должностные лица в таком случае могут быть дисквалифицированы на 1-2 г.
- За использование после 1 фев. 2017 г. ККТ, не соответствующей требованиям, субъект может получить штраф либо предупреждение. Взыскание будет составлять для организаций - 5-10 тыс., для предпринимателей - 1.5-3 тыс. р. Аналогичные санкции предусматриваются при непредоставлении документов и сведений по запросу налогового органа, а также представление их с нарушениями сроков.
- В случае невыдачи БСО/чека на бумажном носителе либо не отправку их в электронной форме юрлица будут наказаны штрафом в 10 тыс., предприниматели - 2 тыс. р.
Привлечь виновных к ответственности налоговая инспекция теперь может в течение года (ранее был срок в 2 мес.).

Где приобрести ККТ?
Новые кассовые аппараты можно купить в специализированных центрах. Те, кто имеет старую ККТ, часто обращаются в центр техобслуживания оборудования. Стоимость кассового аппарата - для ИП основной вопрос. Следует сказать, что некоторые старые модели могут быть модернизированы. В таких случаях необходимость в дополнительных тратах исключается. Главное, чтобы техника соответствовала установленным требованиям. Модернизация ККТ обойдется примерно в 5-15 тыс. р. Цена нового аппарата составляет от 25 тысяч р. и выше.
Дополнительные расходы
Необходимо отметить, что предприниматель, кроме собственно приобретения ККТ, будет тратить средства на качественную интернет-связь. Тарификация устанавливается непосредственно провайдером. Платными являются также услуги оператора. Следует учесть, что приобретать ККТ нужно только той модели, которая присутствует в перечне, утвержденном ФНС. Прежде чем идти за техникой, следует убедиться, что тот или иной аппарат включен в список. Многие продавцы заинтересованы в реализации своего оборудования и могут сами не знать, присутствуют ли его модели в перечне, или намеренно давать ложную информацию.
Аналогичные правила действуют и в отношении ОФД. Выбирать оператора нужно только из утвержденного списка. Как практика показывает, минимальные расходы на обслуживание в течение первого года составят около 3 тыс. р. Впоследствии сумма увеличится и может достичь 12 тыс. за единицу техники. Операторы также предоставляют платную услугу по регистрации аппарата в налоговой инспекции. Впрочем, на этом можно сэкономить и сделать это самостоятельно бесплатно.
Выгоды
В качестве одного из несомненных преимуществ установки новых аппаратов можно назвать существенное сокращение числа выездных проверок. Это, в свою очередь, значительно облегчит жизнь предпринимателям. В настоящее время сведения о сформированных чеках находится на ЭКЛЗ. Ежегодно они меняются. Установка новых касс избавит предпринимателей от необходимости проходить ежегодную регистрацию. Соответственно, уменьшится число посещений ФНС.
Переход на новые правила не предполагает переучивание кассиров. Сам процесс формирования чеков и БСО останется прежним. В ряде регионов прошло пробное введение новых правил. Как отметили контрольные органы, эксперимент оказался удачным. Однако в полной мере все нововведения начнут работать по всем регионам только с февраля. Вероятно, в процессе практического применения правил возникнет множество вопросов.

