
29.03.2025
Способы распределения затрат в упп. Способы распределения затрат в упп Распределение затрат в упп 1.3
Документ предназначен для ввода данных, обычно содержащихся в так называемых «Производственных отчетах», в которых указывается, какие нематериальные затраты и в какой сумме были включены в себестоимость выпуска за период. Указывается также на какой вид продукции и на какое количество продукции распределяются такие затраты. То есть документ содержит данные о прямых нематериальных затратах. Это может быть удобно, когда надо ввести данные с производственного отчета, например, за день.
Прямые нематериальные затраты в стоимостном выражении можно указать в документах выпуска:
«Отчет производства за смену».
«Акт об оказании производственных услуг».
«Поступление товаров из переработки».
Документ по назначению аналогичен документу «Распределение материалов на выпуск», но предназначен для распределения нематериальных затрат.
При вводе документа в шапке необходимо указать следующие реквизиты для указания аналитики по затратам:
Заказ - заказ покупателя или заказ на производство.
Подразделение организации - подразделение организации (только при отражении операции по бухгалтерскому учету), затраты которого указываем как прямые.
Подразделение - подразделение предприятия (только при отражении операции по управленческому учету), затраты которого указываем как прямые.
Прочие затраты
В табличной части «Прочие затраты» можно указать список прочих затрат, которые списываются из затрат производства (из НЗП) и включаются в себестоимость выпуска как прямые затраты, и сумму затрат.
«Отчет производства за смену» (табличная часть «Прочие затраты» и «Распределение прочих затрат»);
«Поступление товаров и услуг» (табличная часть «Услуги»);
«Прочие затраты»;
«Корректировка прочих затрат».
Заказ - разрез учета затрат, списываемый из производства, выбирается заказ покупателя или заказ на производство.
Статья затрат - разрез учета затрат, списываемый из производства. Обязательный для заполнения реквизит.
Номенклатурная группа - разрез учета затрат, списываемый из производства.
Сумма - сумма затраты, списываемая из производства по управленческому учету.
Сумма (БУ) - сумма затраты, списываемая из производства по бухгалтерскому учету.
Сумма (НУ) - сумма затраты, списываемая из производства по налоговому учету.
Счет затрат (БУ).
Счет затрат (НУ).
Способ распределения затрат. Способ распределения затрат указывает по какой базе будут распределены затраты при проведении документа «Расчет себестоимости выпуска». Это фактически аналитика, по которой затраты отражены в НЗП. При автоматическом заполнении документа «Распределение прочих затрат» будут использоваться данные о базах распределения, которые указаны в документах:
Заполнить по остаткам . Табличная часть будет заполнена данными обо всех остатках нематериальных затрат в незавершенном производстве;
Заполнить по инвентаризации . Табличная часть будет заполнена данными об остатках в незавершенном производстве только тех нематериальных затрат, которые указаны в документе «Инвентаризация незавершенного производства» (выбирается в шапке документа в реквизите «Инвентаризация»). Данные будут заполнены за вычетом затрат, указанных в выбранном документе «Инвентаризация незавершенного производства».
Продукция
В табличной части «Продукция» можно указать список продукции, выпущенной за анализируемый период.
При этом заполняются следующие реквизиты:
Продукция - номенклатура продукции. Обязателен для заполнения.
Характеристика продукции - при необходимости можно указать характеристику, если учет выпуска и складской учетведется для этой продукции по характеристикам.
Серия продукции - при необходимости можно указать серию, если учет выпуска и складской учетведется для этой продукции по сериям.
Спецификация - спецификация, по которой произошел выпуск продукции.
Количество - количество выпущенной продукции.
Номенклатурная группа – разрез учета затрат по выпуску продукции.
Заказ – заказ покупателя или заказ на производство, под который выпускалась продукция.
Счет затрат (БУ). Счет бухгалтерского учета незавершенного производства.
Счет затрат (НУ). С счет налогового учета незавершенного производства.
Предусмотрены следующие варианты автозаполнения табличной части:
Заполнить по нормативам . Для этого способа заполнения необходимо указать значение реквизитов «Период с» «по». Программа анализирует объем выпуска по подразделению за указанный период, и рассчитывает объем нематериальных затрат под этот выпуск по нормативам - спецификациям, указанным в документах выпуска. Из полученного объема затрат вычитается объем затрат, указанных как прямые затраты в документах выпуска и других документах «Распределение прочих затрат». Полученные данные – перечень продукции выпущенный в подразделении за указанный период – записывается в табличную часть «Продукция», объем затрат который требуется согласно нормативу списать из производства на выпуск продукции, записываются в табличную часть «Прочие затраты», а в табличную часть «Распределение прочих затрат» записывается распределение прочих затрат на выпуск согласно нормативам. Можно ввести любое количество документов «Распределение прочих затрат» за месяц, заполняемых этим способом.
Заполнить по выпуску . Для этого способа заполнения необходимо указать значение реквизитов «Период с» «по». Программа анализирует объем выпуска по подразделению за указанный период.
Распределение прочих затрат
В табличной части «Распределение прочих затрат» необходимо указать как относятся нематериальные затраты указанные в табличной части «Прочие затраты» на продукцию, указанную в табличной части «Продукция». Табличную часть можно заполнить автоматически по кнопке «Заполнить» . В этом случае каждая сумма затрат будет отнесена на всю указанную продукцию пропорционально количеству продукции.
Сегодня я поговорю с вами о закладке Способы распределения затрат. Эта закладка замечательна тем, что на ней всего один флажок и тот доступен только, если был выбран расширенный режим учета затрат (если вам не понятно, что такое Режим учета затрат, читайте предыдущую статью О настройках режима учета затрат и возвращайтесь).
Прочитав эту статью Вы разберетесь:
Почему 1С предлагает не изменять способы распределения затрат
Когда все-таки требуется изменять способы распределения затрат
Как правильно работать с настройкой.
Сегодня я поговорю с вами о закладке Способы распределения затрат. Эта закладка замечательна тем, что на ней всего один флажок и тот доступен только, если был выбран расширенный режим учета затрат (если вы не понимаете о чем я, то читайте сначала статью настройки режима учета затрат).
Если у вас в базе партионный учет, то вам в программе не предоставлен особый выбор:

Вам однозначно - настраивать способы распределения затрат и указывать их для каждой статьи. А вместо этой статьи вам подойдет видео - урок по настройке базы распределения затрат . Перейдите по указанной ссылке и получите доступ к уроку на вашу почту.
Итак, если у вас настроена расширенная аналитика, то этот единственный флажок заслуживает отдельного изучения. Он настолько меняет поведение системы в плане расчета себестоимости, что у пользователей с разной настройкой возникает ощущение, что они работают в разных программах.
В Настройках параметров учета написано кратко:

Ну и это - тот самый случай, когда после прочтения справки 1С больше вопросов, чем ответов.
Я несколько раз сталкивалась с ситуацией, когда главбух в базе со снятым флажком настроил как-то распределение и у него успешно идет расчет себестоимости. И вдруг... Кто-то посоветовал, или, тоже бывает, у администратора базы другие представления о правильных настройках 1С. В общем, меняют настройку. Прямо по живому. А дальше - паника, конечно. Расчет-то себестоимости перестает корректно работать, а пользователям не понятно - что случилось. Все поправимо, конечно. Нужно просто понимать, отчего зависит поведение программы.
Итак, давайте разбираться по порядку.
1. Распределение затрат в 1С УПП и Комплексной автоматизации
Немного о механизмах распределения затрат в 1С. Речь идет о распределении любых косвенных расходов на себестоимость продукции. Но чаще всего распределяются производственные (если их нельзя отнести сразу, как прямые) и общепроизводственные. Общехозяйственные сейчас больше принято относить на расходы периода.
В 1С существуют два справочника Статьи затрат и Способы распределения затрат. Эти два справочника сами по себе абсолютно независимы.
А вот их сопоставление друг другу выполняется в регистрах:

В этих регистрах можно указать - какая статья каким способом должна распределяться.
Первый - для управленческого учета, второй - для бухгалтерского. При этом для одной статьи можно указать разные способы распределения в зависимости от Подразделения или счета учета этой затраты (в бухгалтерском учете).
Само распределение выполняется документом Расчет себестоимости. Он ориентируется только на запись в регистре. Что он делает:
2. Распределяет затраты по статья по посчитанной на первом шаге базе.
Все просто. Расчет себестоимости в бухгалтерском учете даже умеет относить затраты на расходы будущих периодов, если не нашел правило распределения.
Для распределения затрат по косвенным статьям на себестоимость должны быть заполнены регистры:
- Способы распределения статей затрат
- Способы распределения статей затрат организаций
Раньше пользователь всегда сам должен был настроить для каждой распределяемой статьи способ распределения в обоих регистрах. Но уже достаточно давно 1С разработала упрощенный механизм, когда система заполняет этот регистр сама.
Так вот, настройка Изменять способы распределения затрат определяет, кто будет заполнять регистр: сама система или пользователь.
2. Не изменять способы распределения затрат.
Вот в этом случае регистр заполняет 1С. Этот случай подходит, когда правила распределения затрат в компании достаточно стандартны и нечасто меняются.
Но, как она догадывается, какие правила применить?
Для этого используется справочник Настройки закрытия месяца:

в нем на закладке Распределение затрат устанавливаются способы распределения затрат:

Какие здесь предусмотрены удобства:
Во- первых , можно настроить распределение сразу для всех статей определенного характера

Во -вторых , можно использовать предопределенные способы распределения. Они настроены без особой аналитики. Зато все правила распределения можно настроить за несколько минут.

В-третьи х, нет необходимости создавать настройку закрытия месяца каждый месяц. Вы настраиваете один раз и пользуетесь ей до тех пор, пока не возникнет потребность в изменениях.
ВАЖНО! В документе Расчет себестоимости нужно обязательно указывать Настройку закрытия месяца.
Делов том, что документ читает записи на закладке Распределение затрат в Настройке закрытия месяца и заполняет регистр Способы распределения статей затрат. А потом эти записи использует в расчете.
Если говорить строго, для распределения затрат критичен только первый месяц. В последующие месяцы, если вы забыли указать Настройку закрытия месяца в документе Расчет себестоимости, система для распределения возьмет способы первого месяца. Но все-таки так делать не следует. Настройка влияет и на некоторые другие действия документа. Например, корректировка стоимости списания материалов без настройки может отработать некорректно.
Вывод:
Если смотреть с позиций достоверности и значимости данных в учете этот вариант настройки более адекватен. В России принято все контролировать детально и встречаются довольно вычурные схемы распределения затрат на себестоимость. Трудозатраты на их ведение велики, а вот выхлоп минимален. В большинстве случаев затрату, которую сразу нельзя отнести на определенную продукцию, нельзя и потом достаточно обоснованно распределить каким-то особо сложным расчетом.
Чаще всего, стандартных схем вполне достаточно для получения управленческой информации и принятия решений.
3. Изменять способы распределения затрат.
Тем не менее бывает, что сложная база имеет экономический смысл. В компании проводится факторный анализ (то есть какой именно фактор повлиял на изменение себестоимости) распределение анализируется, последствия взвешиваются.
Тогда имеет смысл ставить флажок Изменять способы распределения затрат в Настройках параметров учета.
В этом случае вы настраиваете самостоятельно справочник Способы распределения затрат и заполняете для каждой распределяемой статьи затрат регистры:
- Способы распределения статей затрат
- Способы распределения статей затрат организаций
Более подробно о настройках и тонкостях расчета базы распределения затрат рассказано . В этой статье я не буду повторяться.
Учитесь новому каждый день и меняйте свою жизнь к лучшему!
Записи вебинаров
Настройка распределения затрат при расчете себестоимости. Назначение методов распределения для статей затрат
Вообще, для точности нужно поправиться - речь будет идти не только о косвенных, но и о прямых распределяемых затратах.Итак, чем эти затраты отличаются? - тем, что для них распределение их на продукцию производится не явно (пользователем) а документом «Расчет себестоимости выпуска», по некоторым правилам, которые устанавливаются до расчета, причем в привязке не к затрате, а к статье затрат.
К
ак определяются сами методы распределения?
Во-первых , одна и та же статья затрат в разных видах учета может распределяться по разным правилам.
Более того, вспомним: то, как УПП относится к затрате в регламентированном учете зависит от того, на каком счете учитывается эта затрата. Если счет учета будет 26, то, даже если статья затрат имеет характер «Производственные расходы» - в регламентированном учете это все равно будет общехозяйственная затрата. И затраты даже по одной статье, но отраженные на разных субсчетах - также могут распределяться по-разному.
Во-вторых , однотипные затраты, но отраженные в разных подразделениях - также будут распределяться по-разному.
Поэтому:
В управленческом учете метод распределения задается для статьи затрат и подразделения. А в регламентированном учете метод распределения задается для комбинации «статья затрат + счет учета затрат + подразделение».
Поэтому методы распределения указываются для статей затраты в отдельных регистрах сведений:
В регистре «Способы распределения статей затрат» - для управленческого учета
- В регистре «Способы распределения статей затрат организаций» - для регламентированного учета
Рисунок 1 - Способы распределения статей затрат по управленческому учету
Настройка для управленческого учета
Рассмотрим пока эту настройку на примере регистра «Способы распределения статей затрат»В нем для интересующей статьи затрат, которая теперь должна будет распределяться, мы вносим новую запись:
- Период - это дата, с которой вступает в силу такое распределение (поэтому в течение нашей работы затраты по одной статье могут распределяться разными методами - в зависимости от задач).
- Статья затрат - это для затрат по какой статье мы устанавливаем правило распределения. Справочно отображается характер статьи затрат.
- Флаг «Не распределять» - это указание системе, чтобы она не производила распределение затрат по этой статье. То есть мы просто указываем системе, что эти затраты должны остаться нераспределенными, а значит — перейти в незавершенное производство
- Характер распределения - это управление «горизонтом распределения» (областью распределения). Варианты:
- Производственные расходы
- Данный характер применяется только для производственных статей затрат
- Распределение производится с учетом подразделений
- Учитывать подразделение (косвенные расходы)
- Распределение производится с учетом подразделений - в каком подразделении затрата отражена - на выпуски/НЗП этого подразделения она и будет распределена
- Не учитывать подразделение (косвенные расходы)
- Данный характер применяется только для косвенных статей затрат
- Распределение производится без учета подразделений - в каком бы подразделении ни была отражена затрата, распределяться она будет на выпуски/НЗП всех подразделений
- Это поведение, классическое для общепроизводственных затрат
- Подразделение - для затрат какого подразделения мы устанавливаем метод распределения. Установка подразделения НЕ означает, что затраты «упадут» только на него. Это означает, что указываемый способ распределения применяется к тем затратам, которые к моменту расчета себестоимости находятся в этом подразделении. А уж как они потом будет распределены - это отдельный вопрос: они могут распределяться и как общепроизводственные, и как общехозяйственные.
- Способ распределения - вот этот реквизит и определяет базу распределения - на что и пропорционально чему будет производиться распределение.
Настройка для регламентированного учета
Настройка для регламентированного учета отличается только двумя реквизитами: «Организация» и «Счет учета»:
Способы распределения
Базу распределения, области распределения и фильтры распределения мы настраиваем в справочнике «Способы распределения затрат»:
Рисунок 2 - Справочник способов распределения затрат
По сути это «конструктор» способов распределения. В зависимости от выбранного параметра «База распределения» будет построены совершенно разные методы распределения затрат.
Возможные базы распределения:
- По объему выпуска
В этом случае базой для распределения будут объемы выпуска продукции. Если мы какую-либо затрату будем распределять таким способом, то она распределится на выпускавшуюся продукцию. Распределенная доля затраты далее входит в вышестоящую номенклатуру уже вместе с продукцией, на которую она распределилась.
- «Натуральные ед. изм.» - как база воспринимаются количественные показатели выпуска
- «Цены номенклатуры» - база рассчитывается как количество выпуска, умноженное на цену номенклатуры по указанному типу цен
- «Фактическая цена реализации» - базой будут объемы выпуска, умноженные на среднюю цену продажи номенклатуры в текущем месяце
- По объему продаж
Базой для распределения будет объем продаж, то есть затрата распределится только на ту продукцию, которая была продана в текущем месяце.
У этого способа тоже есть варианты показателя базы - работают точно так же, как для способа «По объему выпуска»
- По стоимости затрат
При выборе этого варианта базы мы можем дополнительно накладывать отборы - затраты по каким статьям будут образовывать базу. Например, можно наложить отбор «Вид затраты = Оплата труда» , и тогда в качестве базы будут использоваться прямые затраты по оплате труда.
Рисунок 3 - Отбор по виду статьи затрат
- По основному сырью
Для начала мы создаем перечень видов основного сырья в справочнике « Основное сырье » , и для каждого вида основного сырья укажем, какая номенклатура относится к этой категории:
Рисунок 3 - Справочник способов распределения затрат
Теперь базой для распределения будет выступать объем использования основного сырья для каждой продукции - УПП смотрит, какие материалы использовались при производстве, определяет, к какому основному сырью они относятся и получает объемы потребления. И здесь базой опять могут быть «Натуральные показатели» (просто количества) и «Цены номенклатуры» - это количество потребления, умноженное на цену номенклатуры по указанному типу цен.
- По нормативам
В этом случае базой будет количество выпуска, умноженное на плановую себестоимость номенклатуры (из регистра «Плановая себестоимость номенклатуры» ). На статьи плановой себестоимости можно наложить отборы, тогда можно в качестве базы использовать, например, плановые объемы затрат на амортизацию, скорректированные на фактические объемы выпуска.
- Вручную
«База приход» - это база для распределения затраты между аналитическими разрезами. Та доля, которая пришла на каждый аналитический разрез дополнительно распределяется между затратами на выпуск и остатками НЗП по этой аналитике в пропорции (База) / (База остаток)
Дополнительные параметры
Есть ряд дополнительных параметров, определяющих работу способа распределения:
- Установка флага «Распределять на собственную продукцию» включит в базу распределения продукцию собственного производства.
- Установка флага «Распределять на продукцию стороннего переработчика» включит в базу распределения продукцию, которую нам сделал переработчик из наших материалов.
- Установка флага «Распределять на продукцию из давальческого сырья» включит в базу распределения продукцию, которую мы сделали для давальца из его материалов.
- Установка флага «Распределять на наработку» включит в базу распределения наработку продукции (распределенные на наработку косвенные затраты остаются в НЗП и покинут его только при доработке).
- Установка флага «Распределять на подчиненные подразделения» позволит сначала произвести перераспределение затраты между текущим подразделением и подчиненными ему. Способ такого перераспределения указывается в реквизите «Способ распределения по подразделениям» . Доля, пришедшая на каждое подразделение, распределяется там по способу, указанному для этой статьи именно в этом подразделении.
В 1С УПП предусмотрены гибкие настройки параметров любых видов учета, с помощью чего можно полностью сконфигурировать правила учета, в соответствие с которыми работает организация.
Для того чтобы учесть все нюансы, рекомендуем на этапе предпроектного обследования полностью прописать параметры учета и согласовать их с ключевыми пользователями. Во-первых, это может послужить прочной основой для построения по-настоящему эффективной системы (поскольку регламентированный учет имеет строгие правила, а управленческий отображает реальное положение дел на предприятии), а во-вторых, позволит избежать проблем с внедрением и расхождением в данных между старой и новой системой учета.
В этой статье мы подробно рассмотрим настройку параметров регламентированных видов учета – бухгалтерского и налогового.
Доступ к настройке параметров учета
Войдем в систему с правами администратора и переключимся в интерфейс «Бухгалтерский и налоговый учет».
Рисунок 1. Работа в части интерфейса с правами администратора
После смены интерфейса в верхнем меню появится дополнительный раздел «Настройка учета», в котором нужно выбрать пункт «Настройки параметров учета».
Рисунок 2. Вкладка настройки параметров
Откроется окошко, в котором все параметры доступные для настройки логически сгруппированы по разделам. Рассмотрим подробнее параметры и настройка для каждого раздела.
Раздел «Производство»
В разделе «Производство» указывают правила оформления производственных документов:
- Использовать только сборочные спецификации – активировав параметр, пользователи смогут устанавливать вид «Сборочная». Отключенный флаг делает доступными дополнительные виды спецификации – «Полная», «Узел». Если таковые использовать не планируется, лучше установить флаг, чтобы избежать пользовательских ошибок в оформлении документов.
- Версии спецификаций – если флаг включен, пользователи смогут указывать различные версии в спецификации номенклатуры, если выключен, то у каждой спецификации может быть только одна версия.
- Использовать лимиты отпуска материалов – при включенном флаге активируется возможность работы с функционалом лимитно-заборных карт. Флаг лучше снять, чтобы не перегружать конфигурацию избыточным, ненужным функционалом, когда на предприятии подобное не практикуется.
- Использовать наработку – при включенном флаге активируется возможность в «Отчете производства за смену» поставить вид выпуска «Наработка». Если на предприятии это не практикуется, флаг лучше снять, чтобы не перегружать конфигурацию избыточным, ненужным функционалом.
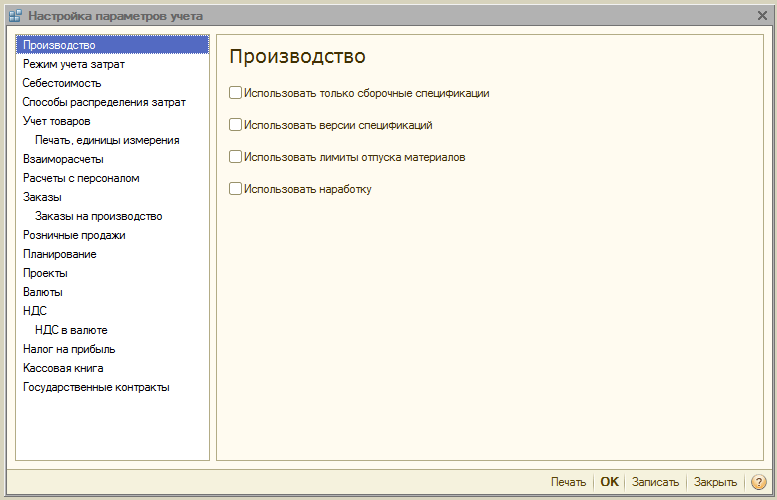 Рисунок 3. Настройки параметров учета «Производство»
Раздел «Режим учета затрат»
В системе 1С УПП предусмотрены режимы «Расширенной аналитики» , либо «Партионный учет»* .
Первый из них лучше подходит для производств, т.к. позволяет учитывать все производственные затраты и запасы на всех счетах учета раздельно для регучета и управленческого. При этом пользователи имеют возможность получать подробную аналитику по движению номенклатуры и затратам. При выборе этого режима не учитывается хронологический порядок ввода документов.
Второй больше подходит для торговых компаний, для которых важно точно определять себестоимость конкретной партии и видеть валовую прибыль от продажи в режиме реального времени.
 Рисунок 4. Настройки режимов учета затрат
*Настройка режимов описана по верхнему уровню, поскольку это отдельная, большая тема. Как, например, в РАУЗ можно настроить детализацию, а в партионном – порядок списания.
Раздел «Себестоимость»
Здесь указывается тип цен, на котором учитывается себестоимость. Предварительно должен быть настроен регистр сведений «Цены номенклатуры».
Далее раздельно устанавливаются флажки для управленческого или регучета. Применяется, если на разных складах одной компании приняты разные условия ведения хоздеятельности. При этом суммовой и партионный учет будут вестись по каждому складу отдельно. Когда опция не активирована, то расчет производится в целом по компании, вне зависимости от конкретного склада.
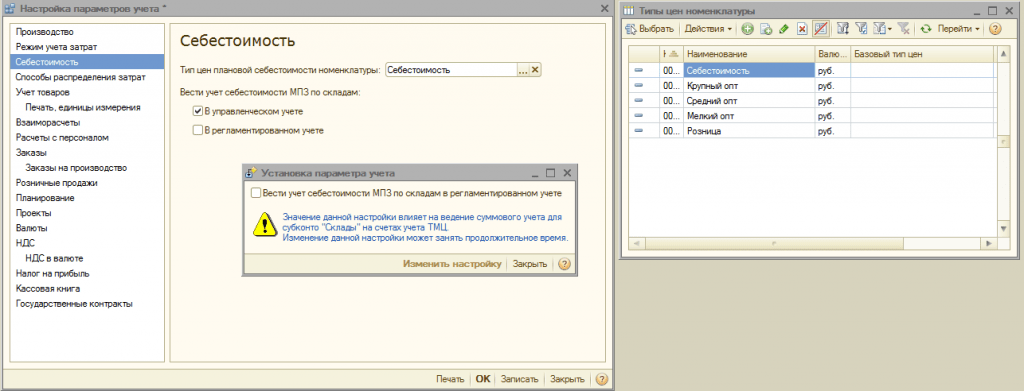 Рисунок 5. Настройки себестоимости
Раздел «Способы распределения затрат»
Данные настройки используются в режиме расширенной аналитики учета затрат.
Если требуется все-таки включить эту настройку, следует задать правила расчета базы на закладке «База распределения», в рамках которых и будет рассчитываться база распределения, а также будет выбрана стратегия расчета долей затрат на каждый вид продукции в зависимости от объема выпуска, объема продаж, вхождения определенного сырья, по нормативам, либо вручную.
Можно распределять затраты по видам производства: на собственную продукцию, продукцию стороннего переработчика, продукцию из давальческого сырья, на наработку, на отдельные подразделения, на процент или на коэффициент.
 Рисунок 6. Настройки способов распределения затрат
Раздел «Учет товаров»
- Активация первой группы добавляет в документах и справочниках соответствующие строки для учета по заданным характеристикам, а также для оформления операций с тарой.
- Вторая группа отвечает за возможность работы по нескольким складам в табличной части выбранного документа.
 Рисунок 7. Настройки «Учета товаров»
Раздел «Печать, единицы измерения»
Раздел предназначен для настройки внешнего вида печатных форм документов. Предусмотрена возможность выводить дополнительную колонку с нужным параметром, например, код товара или артикул, а также указать единицу веса и единицу объема для использования в характеристиках номенклатуры.
 Рисунок 8. «Печать, единицы измерения»
Раздел «Взаиморасчеты»
Здесь устанавливаются единые правила контроля задолженности и проведения банковских документов:
- Способ контроля дней задолженности по календарным, либо по рабочим дням.
- Проведение документа по времени регистрации – документ будет проведен в тот же момент, когда получено подтверждение из банка о проведении транзакции. Предпочтителен, когда необходимо отслеживать оплаты от клиентов в режиме реального времени.
- В конце дня даты регистрации в целом снижает загрузку системы, может использоваться, когда достаточно получать отчетность по оплатам не оперативно.
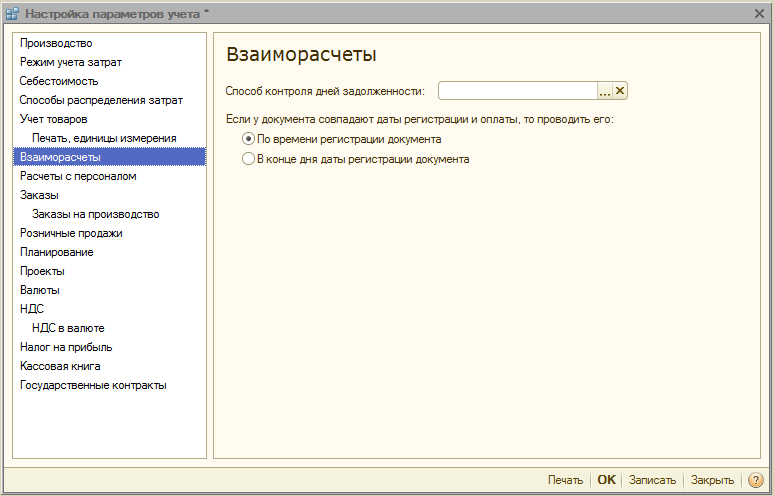 Рисунок 9. Настройки параметров учета «Взаиморасчеты»
Раздел «Расчеты с персоналом»
Раздел предназначен для настройки заполнения реквизитов «Сотрудники» и «Вид начислений оплаты труда» в проводках. Если выбрать опцию «По каждому работнику», необходимо будет заполнять эти реквизиты для каждого сотрудника. При выборе опции «Сводно…» – данные реквизиты в проводках не участвуют.
 Рисунок 10. Кадровые расчеты
Раздел «Заказы»
Здесь настраивается работа с заказами.
- Стратегия авторезервирования задает порядок резервирования товаров по заказам покупателей.
- Активация «Указывать заказы в табличной части» выводит в документах поступления и реализации дополнительную колонку, в которой отображается номер заказа.
- Использовать внутренние заказы активирует функционал по созданию внутренних заказов отдельным документом с идентичным названием. Если система подобных заказов в компании не используется, флаг лучше отключить, чтобы не нагружать пользователей избыточной информацией.
- Указывать серии при резервировании товаров на складах позволяет учитывать серии (только при условии резерва под заказы с указанием договора контрагента, в котором установлен признак «Обособленный учет товаров по заказам покупателя»).
- Учитывать возвраты товаров покупателем – при включенном флаге масса заказанных товаров меняется автоматом при проводке «Возврата товаров от покупателя».
 Рисунок 11. Настройки «Заказов»
Раздел «Заказы на производство»
Раздел предназначен для настройки параметров по работе с заказами на производство.
При включенном флаге «Использовать заказы на производство» становится доступен дополнительный документ «Заказ на производство».
Включение следующего флага дает возможность по каждому заказу рассчитать потребности в материалах и полуфабрикатах для выпуска готовых товаров.
Закрытие потребностей можно реализовать в одним из двух режимов:
- Явно – с помощью документа «Корректировка заказа на производство». Также они полностью закрываются при проведении «Отчета производства за смену», «Комплектации номенклатуры» и «Акта об оказании производственных услуг», если по заказу выпущены все товары.
- Автоматом – то есть при разделении материалов на выпуск товаров, а также при его оформлении с помощью «Комплектации номенклатуры».
 Рисунок 12. Заказы на производство
Раздел «Розничные продажи»
Предназначен для настройки параметров розничной продажи:
- Возможность оплаты платежными картами, банковскими кредитами;
- Учет реализации алкогольной продукции;
- Порядок отправки электронных чеков покупателю.
 Рисунок 13. Розничные продажи
Раздел «Планирование»
Раздел предназначен для настройки параметров планирования:
- Периодичность доступа к ключевым ресурсам задает временной интервал, в который осуществляется планирование: день, неделя, декада, месяц, квартал, полугодие, год.
- Вести планирование по сменам – при активации в спецификациях и в заданиях на производство становится доступен механизм посменного планирования.
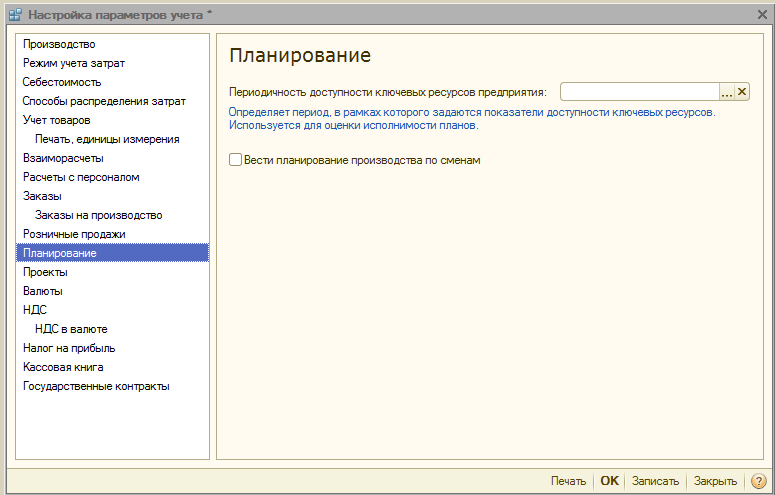 Рисунок 14. Настройки планирования
Раздел «Проекты»
Здесь настраивается учет в разрезе Проектов.
- Вести учет по проектам – активирует дополнительную детализацию по проектам для операций продажи, закупки, движения ДС, затраты и планирование.
- Использовать виды распределения по проектам – при включенном флаге активируется дополнительный инструментарий для разнесения основных затрат по проектам.
- Вести учет затрат по проектам – активирует разнесение косвенных затрат по проектам.
- Указывать проекты в табличной части документов – в документах, отражающих финоперации, становится доступна дополнительная колонка «Проект», в которой можно указать к каким конкретным проектам относятся затраты.
 Рисунок 15. Настройки параметров учета «Проекты»
Раздел «Валюты»
Здесь настраиваются валюты, использующиеся для регучета*, управленческого и учета по МСФО.
*Валюта регучета – базовая валюта, ее курс всегда равен 1 (для РФ – рубль).
 Рисунок 16. Настройки параметров учета «Валюты»
Раздел «НДС»
Раздел предназначен для настройки нумерации и печатных форм счет-фактур. Предусмотрена возможность указать полное или полное и сокращенное наименование продавца, а так же установить отдельную нумерацию для счет-фактур на аванс.
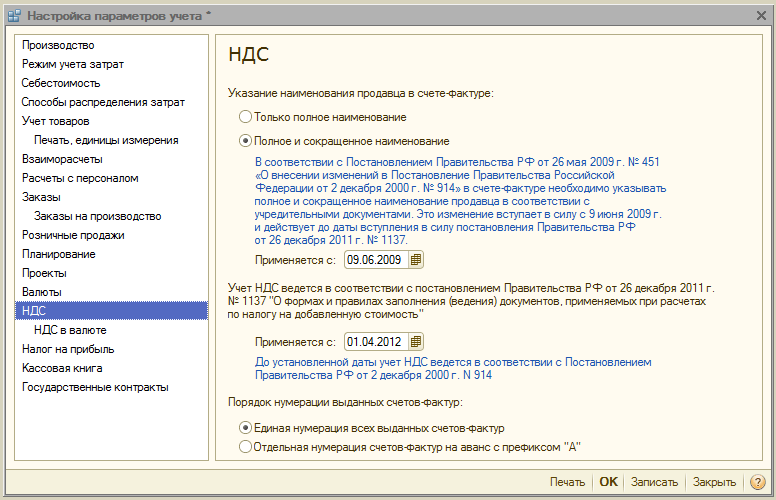 Рисунок 17. Установки для учета НДС
Раздел «НДС в валюте»
В разделе устанавливается способ расчета суммы НДС для документов в иностранной валюте. При выборе опции «По рублевой сумме документа», сумма НДС будет рассчитана умножением рублевой суммы на ставку НДС.
При выборе опции «По валютной сумме НДС», рублевая сумма НДС рассчитывается путем умножения валютной суммы НДС на курс документа.
 Рисунок 18. Настройки параметров учета «НДС в валюте»
Раздел «Налог на прибыль»
Настраивается налог на прибыль для имущества и услуг, предварительно оплаченных по договору в валюте и правила поддержки ПБУ18/02 при учете суммовых разниц при поступлении оплаты по договорам в у.е. после перехода права собственности.
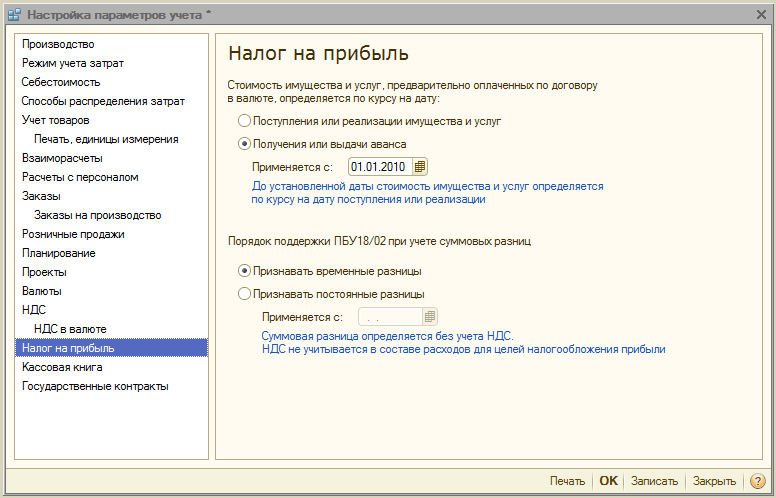 Рисунок 19. Настройки параметров учета «Налог на прибыль»
Раздел «Кассовая книга»
В разделе настраиваются опции ведения кассовых книг: по обособленным подразделениям или в целом по организации.
При включении флага «Использовать ведение кассовых книг по обособленным подразделениям» на счетах 50.01 и 50.21 будет добавлен вид субконто «Подразделения», при снятии флага – вид субконто будет удален и процесс будет возможен только по всей организации в целом.
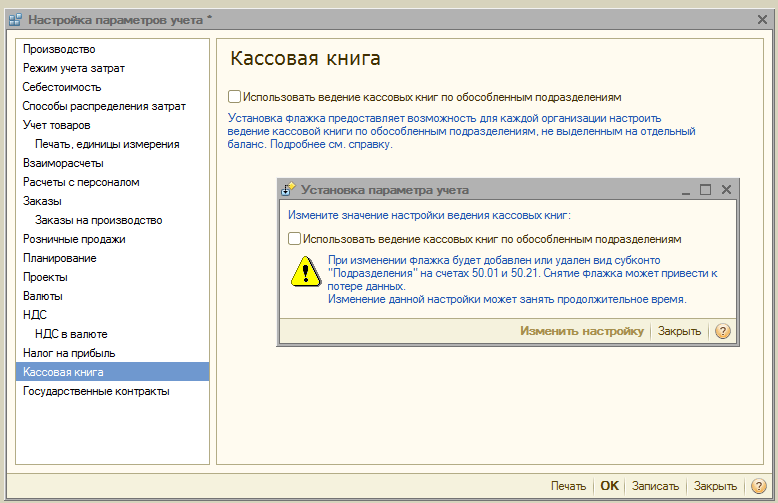 Рисунок 20. Настройки параметров учета «Кассовая книга»
Раздел «Государственные контракты»
Раздел предназначен для настройки дополнительного функционала учета платежей по государственным контрактам.
При включенном флаге появляется возможность работы с объектами подсистемы «Государственные контракты». Для банковского счета, договора контрагента и заявок на расходование средств можно установить соответствие с государственным контрактом.
Для Настройки выгрузки подтверждающий документов указывается каталог выгрузки подтверждающих документов при обмене с банком, а также максимальный размер файла подтверждающего документа (Мбайт) и файла архива подтверждающих документов (Мбайт).
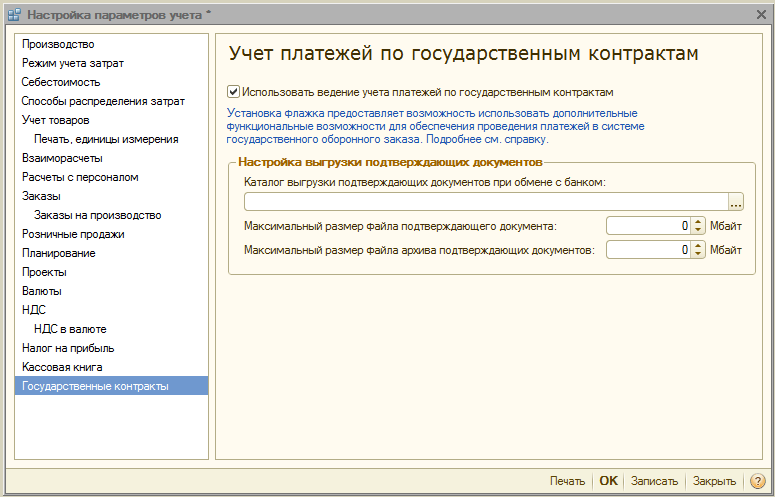 Рисунок 21. Настройки учета «Государственные контракты»
На этом обзор настроек параметров учета в системе 1С УПП завершен. Для более подробного ознакомления с возможностями системы и правилами настройки Вы можете обратиться к нашим консультантам.
Настоящая статья посвящена вопросам учета затрат и калькуляции себестоимости продукции, полученной по переработке. Будут рассмотрены процессы передачи материала в переработку, получения продукции из переработки, поступления услуг по переработке. На реальном практическом примере показано, как распределить стоимость материала, отданного в переработку и услуг переработчика на себестоимость полученной из переработки продукции. Пример реализован в конфигурации в 1С УПП («Управление производственным предприятием»).
1С, УПП, затраты, учет затрат, калькуляция себестоимости, переработка, услуги по переработке, передача в переработку, анализ затрат
Теоретическая схема распределения затрат на продукцию, полученную в результате переработки
Условия задачи
Предприятие отдает в переработку неокрашенное изделие (профиль), а из переработки получает окрашенное. При распределении затрат по переработке будем исходить из следующих обстоятельств:
- В стоимость продукции, полученной в результате переработки, входит стоимость неокрашенного профиля и стоимость окраски.
- В переработку перемещаем только профиль. Краска принадлежит переработчику. Стоимость краски входит в стоимость услуг по переработке.
- Неокрашенный профиль имеет стандартные размеры и измеряется в штуках.
- Стоимость окраски зависит от типа окраски (разная стоимость краски) и площади неокрашенного профиля (разный расход краски).
- Существует порядка 7 типов окраски, которые можно перечислить. Каждый тип окраски может содержать в себе как один, так и несколько цветов.
- Для оценки соотношений затрат в зависимости от площади поверхности профиля служат коэффициенты.
- Из каждой номенклатурной позиции неокрашенного профиля в результате окраски появляются несколько номенклатурных позиций. Каждой окрашенной номенклатурной позиции соответствует единственный тип окраски.
- Каждая номенклатурная позиция окрашенного профиля имеет свой коэффициент, характеризующий расход краски.
- За месяц на склад поступает окрашенная номенклатура из переработки. На всю эту номенклатуру переработчик предоставляет акты, в которых указываются стоимость окраски с разбивкой по типам краски. В акте дополнительно может присутствовать сумма, общая для всех видов окраски.
Необходимые параметры
- Под каждый тип окраски заводим номенклатурную группу.
- Указываем номенклатурную группу для каждой номенклатуры, представляющей собой окрашенный профиль.
- К каждой номенклатуре, представляющей собой окрашенный профиль, ставим в соответствие коэффициент, характеризующий расход краски.
- Затраты по окраске учитываем на отдельной статье затрат.
Алгоритм распределения затрат на продукцию, полученную в результате переработки
- Изо всех актов переработчика за месяц программа должна собрать суммы по каждому виду окраски в отдельности. В результате – получаем распределение сумм между номенклатурными группами.
- Распределяем затраты между номенклатурой в пределах каждой номенклатурной группы окрашенного профиля. Затраты распределяются пропорционально объему выпуска (шт.) и коэффициента.
- В случае, если в актах переработчика присутствуют суммы, не связанные с типом окраски (доп. суммы за услуги), то данные суммы распределяем на весь выпуск профилей пропорционально штукам.
Теоретический пример Настройки
Выпуск (поступило на склад)
Акт переработчика 1
Акт переработчика 2
2. Распределяем в пределах номенклатурных групп Окраска 2=325 руб.
Окраска 1=1072 руб.
- Распределяем доп. услугу.
- Доп.услуга на единицу продукции=17.60/(15+46+7+20)=0,2 (руб.)
- Таким образом, цена единицы каждой продукции увеличится еще на 20 копеек.
- При формировании стоимости продукции, принятой из переработки, к цене окраски еще добавится стоимость неокрашенного профиля.
Выпуск продукции силами стороннего переработчика, распределение затрат и расчета себестоимости: реализация в программе 1С УПП
Настройки программы
2. Расставить номенклатурную группу в окрашенных профилях. Это можно делать двумя способами:
А) Из элемента справочника «Номенклатурные группы».

Б) Из элемента справочника «Номенклатура»

3.Завести элемент справочника «Способы распределения затрат» для распределения затрат на продукцию, полученную в результате переработки сторонним переработчиком.

На закладке «Фильтры» указать коэффициенты пропорциональности, которые программа будет использовать при распределении услуг по окраске. Если какой-либо продукции в перечне не будет, то при использовании данного способа распределения затрат, на нее затраты не распределятся вообще.

Для распределения сумм переработчика, которые следует отнести пропорционально выпуску (в штуках), независимо от площади окраски, следует завести еще один способ распределения затрат.

В фильтре поставить «На всю продукцию/номенклатурные группы».

4. Завести статьи затрат

При желании – статьи затрат материалы на выпуск продукции переработчика и на выпуск собственной продукции можно разделить.
5. Сделать записи в регистре сведений «Способы распределения статей затрат организаций» для статей затрат: «Окраска» и «Доп.услуги». Затраты для статьи затрат «Материалы на выпуск ГП_20» будут распределяться явным образом. Поэтому, в регистре его лучше не указывать.

Нужно для каждой статьи затрат указать свой способ распределения затрат, заведенный в п.3. и заполнить остальные поля, как показано на рисунке.
6. Документом «Установка цен номенклатуры» ввести плановые цены выпуска. При этом, поскольку в учетной политике предприятия сказано, что в качестве учетных цен следует брать плановые, выпуск продукции будет вестись по плановым ценам. При закрытии месяца цены будут скорректированы. Если по каким-то позициям готовой продукции плановые цены введены не будут – учет будет вестись по нулевым ценам. Для того, что бы оценить реальную себестоимость в середине месяца – можно делать предварительное закрытие месяца.
7. Ввести спецификации продукции в справочник «Спецификации». На закладке «Дополнительно» нужно поставить «Утвержден». В шапке поставить «Активная спецификация». Для удобства рекомендуется одну из спецификаций номенклатуры сделать основной. Для этого нужно нажать «Установить» в правом верхнем углу окна и выбрать «Основная спецификация». Такая спецификация будет подставляться по умолчанию при вводе продукции.

Пример учета и калькуляции себестоимости продукции, полученной в результате переработки
1. Для ввода заказа на переработку – нужно в документе «Заказ поставщику» выбрать операцию «Переработка» и заполнить продукцию.
Если в каждой строчке указана спецификация, тогда можно на закладке «Материалы» провести автоматический расчет количества материалов, которое потребуются на выпуск продукции.

При необходимости можно произвести резервирование материала.
2. Для отражения факта передачи материалов в переработку – нужно на основании заказа поставщику нужно ввести документ «Передача товаров»

Вид операции – «Передача материалов переработчику»

Бухучет передачи материала переработчику:

3. Для отражения факта получения готовой продукции из переработки нужно на основании заказа поставщику ввести документ «Поступление товаров из переработки». Продукция заполняется на основании заказа поставщику. 
Бухучет поступления продукции из переработки.

В этом же документе можно сразу распределить затраченные материалы на выпуск продукции. Для этого нужно заполнить закладку «Материалы». Это так же можно сделать на основании заказа поставщику. Нужно указать введенную ранее статью затрат «Материалы на выпуск ГП_20».

Затем следует заполнить закладку «Распределение материалов». Закладка заполняется автоматически. Материал распределяется на выпущенную продукцию согласно спецификациям.

4. Для списания материалов из переработки на затраты, а так же – списания услуг по переработке на затраты нужно ввести документ «Получение услуг по переработке». Если переработчик дает акт на каждый заказ поставщику, то данный документ можно ввести на основании заказа поставщику (как в нашем примере). Для списания материалов должна быть заполнена закладка «Материалы».


Для учета затрат на услуги переработчика должна быть заполнена закладка «Доп.услуги». Следует обратить особое внимание на верность указания статьи затрат и аналитики. Аналитика показывает, на какую номенклатурную группу следует отнести затрату. В нашем примере для доп. услуги аналитика не указана. Это значит, что затрата должна быть распределена без учета номенклатурных групп. От выбора статьи затрат зависит способ распределения затрат на готовую продукцию. Поэтому номенклатура и номенклатурная группы играют ключевую роль в распределении затрат.


Если переработчик дает один комплект документов в конце месяца сразу на все заказы поставщику, то после поступления документов от переработчика, можно ввести один документ «Получение услуг по переработке».
5. Для распределения затрат на продукцию следует провести расчет себестоимости. Если вы используете партионный учет, то к моменту расчета себестоимости должна быть восстановлена последовательность партионного учета и скорректирована стоимость списания МПЗ. Иначе себестоимость может посчитаться не верно.


Отчеты
В результате мы получим цифры, которые были в наших теоретических расчетах. Выпуск продукции. 
Распределение сумм статьи затрат «Окраска» по номенклатурным группам.

Статья затрат «Доп.услуги» распределилась по номенклатурным группам.

На следующем рисунке видно, из чего складываются затраты на выпущенную продукцию. Затраты на окраску сгруппированы в статье затрат «Окраска». Таким образом, себестоимость продукции в нашем примере складывается из материалов, переданных в переработку (статья «Материалы на выпуск ГП_20»), услуг по окраске (статья «Окраска») и Дополнительных услуг (статья «Доп.услуги»).

Если мы хотим знать, какие материалы, в каком количестве пошли на выпуск нашей продукции, следует добавить в отчет группировку «Затрата». На рисунке ниже мы расшифровали статью затрат «Материалы на выпуск ГП_20» по каждой продукции и по затратам.

Стоимость списания материалов соответствует данным бухгалтерского учета. По бухучету, согласно нашему примеру стоимость неокрашенного профиля равна 20 рублей.

Проанализируем, на какую продукцию пошла затрата 0.03.01.ASPн/окр 3.0м 
Видим, что неокрашенный профиль пошел на выпуск двух видов продукции. 7 единиц – на один вид продукции и 20 – на другой. Если в отчете «Анализ распределения затрат» поставить отбор по статье затрат «Доп.затраты» и выставить группировку «Продукция», то увидим, как дополнительные затраты распределились по продукции: по 20 копеек на каждую единицу. Это полностью соответствует теоретическим расчетам нашего примера. Управленческий учет, отчет «Валовая прибыль» Технология расчета себестоимости по управленческому учету (УУ) во многом похожа на технологию расчета себестоимости по бухгалтерскому учету. Однако, расчет себестоимости по УУ можно сделать отличным от расчета себестоимости по БУ. Отчет «Валовая прибыль» строится по данным УУ. Поэтому, для получения верных данных по данному отчету, следует рассчитать себестоимость по УУ. В нашем примере проведена настройка расчета себестоимости по УУ так, что бы она совпадала с себестоимостью по БУ. Таким образом, отчет по валовой прибыли совпадает с бухгалтерскими данными. Он строится в разрезе номенклатуры, покупателей, заказов покупателей.


