
13.02.2025
Отражение финансовых операций в управленческом учете. Управленческий учет
При постановке и автоматизации управленческого учета компании достаточно часто сталкиваются с ситуациями, когда определенные хозяйственные операции в бухгалтерском учете отражаются таким образом, что это не соответствует действительности. Во всех подобных случаях нужно так выстраивать систему управленческого учета, чтобы она обеспечивала руководителя достоверной информации и помогала принимать эффективные решения.
При этом речь не обязательно идет о банальных различиях между бухгалтерским и управленческим учетом, связанных с существованием во многих компаниях, так называемых, официальных и неофициальных операций.
В данной статье будет рассмотрен пример такой ситуации, когда хозяйственные операции должны по разному отражаться в бухгалтерском и управленческом учете.
Итак, есть компания (далее "Компания"), которая занимается абсолютно официальным бизнесом (в какой конкретно отрасли в данном случае значения не имеет), сдает всю необходимую отчетность, платит налоги и т.д. Для того чтобы как-то минимизировать риски для своего бизнеса Компания создала отдельное юрлицо (далее "Юрлицо"), на которое оформлен самый дорогой внеоборотный актив – недвижимость. Сама Компания занимает только часть помещений в своем офисе, а остальные сдает в аренду.
Есть управляющая компания (УК), которая оказывает услуги по содержанию и обслуживанию всего офиса, принадлежащего Компании. УК формально арендует помещения офиса у Юрлица, являющегося (как уже было отмечено) по сути балансодержателем, на котором оформлена недвижимость Компании. УК сдает в аренду часть помещений офиса, получая за это деньги от арендаторов. Обычно Компания перечисляет на УК сумму S 1 заведомо большую, чем общая сумма затрат на содержание и обслуживание (S 3 +S 4). Через какое-то время УК перечисляет в кассу Компании разницу между суммой S 5 , равной полученной сумме от Компании и арендаторов за минусом суммы выплаченной Юрлицу и затратами на содержание и обслуживание офиса.
Схема финансовых потоков представлена на рисунке 1 . Таким образом, по сути УК зарабатывает на том, что оказывает услуги по содержанию и обслуживанию офиса, но при этом договора со всеми арендаторами (в т.ч. с Компанией) оформлены на УК и соответственно все платежи по аренде проходят через УК. Поэтому УК должна рассчитаться с Компанией с учетом всех платежей, которые проходят через УК, а также с учетом стоимости услуг УК по содержанию и обслуживанию офиса.
Рис. 1. Схема оказания услуг и финансовых потоков по аренде и содержанию офиса
Почему получилась такая запутанная схема в данном случае не обсуждается (как говориться так сложилось исторически). Возникает задача: как правильно настроить систему управленческого учета.
Один их важнейших вопросов, который нужно проработать в самом начале, – это концепция управленческого учета .
Как известно, есть две основные концепции управленческого учета:
Понятно, что можно и как-то комбинировать эти две концепции. Один из возможных комбинированных вариантов может выглядеть следующим образом. Для формирования управленческой отчетности большая часть информации берется из бухгалтерской базы (далее "база 1"). А информация по тем операциям, которые в бухгалтерском и в управленческом учете должны отражаться по разному, берется из отдельной базы (далее "база 2").
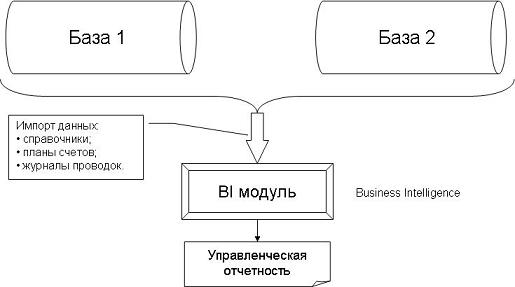
Т.е. концептуальная схема автоматизации управленческого учета в Компании будет выглядеть так, как представлено на рисунке 2 .
Таким образом, учет самих операций ведется в двух базах с помощью определенной бухгалтерской программы транзакционного типа. А управленческая отчетность формируется с помощью специальной аналитической надстройки – BI-модуля (Business Intelligence) .
При этом когда будут осуществляться настройки модели управленческого учета в BI-модуле нужно будет помнить о том, что не все операции из базы 1 должны отражаться в управленческом учете. Информация по некоторым операциям должна браться из базы 2. Очевидно, что BI-модуль должен позволять осуществлять такие настройки. С примером описания таких настроек и самой концепции автоматизации данных из нескольких баз можно ознакомиться в статье "Автоматизация бюджетирования и управленческого учета в группе компаний" .
Рис. 2. Пример концептуальной схемы автоматизации управленческого учета в Компании
Итак, список всех операций, которые возникают в процессе оказания услуг по аренде и содержанию офиса представлен в таблице 1 .
Таблица 1. Операции по аренде и содержанию офиса Компании
Операция |
Первичный документ |
Бухгалтерский учет |
Управленческий учет |
Сводная управленческая отчетность * |
||||
ОДР |
ОДДС |
ОБЛ |
||||||
Перевод денег с р/с Компании на УК |
Выписка с р/с Компании |
Аванс за аренду офиса |
Перевод денег на УК |
Выплаты (без указания статьи или по статье «Перевод денег») |
Денежные средства: - S 1 Авансы выданные: + S 1 |
|||
Признание затрат по УК (по «аренде» офиса) |
Акт оказанных услуг по аренде офиса |
Возникновение расходов по аренде офиса |
||||||
Признание дохода от сдачи офиса в аренду через УК |
Акты оказанных услуг по аренде офиса |
Возникновение дохода от сдачи офиса в аренду |
Доход: + S 5 (элемент «Сдача помещений в аренду» в справочнике «Прочие доходы и расходы») |
Дебиторская задолженность: + S A Прибыль: + S A |
||||
Поступление денег на р/с Юрлица от УК |
Выписка с р/с Юрлица |
Частичное поступление денег от сдачи фиса в аренду |
Поступления: + S 2 (элемент «Прочие поступления от основной деятельности» в справочнике «Статьи ДДС») |
Денежные средства: + S 2 Дебиторская задолженность: - S 2 |
||||
Признание затрат по содержанию офиса (основная деятельность) |
Возникновение расхода по содержанию офиса (основная деятельность) |
Расход: - S 3 (элемент «Содержание и обслуживание офиса» в справочнике «Затраты») |
Авансы выданные: - S 3 Прибыль: - S 3 |
|||||
Признание затрат по содержанию офиса (неосновная деятельность) |
Расчет суммы затрат на содержание и обслуживание офиса |
Возникновение расхода по содержанию офиса (неосновная деятельность) |
Расход: - S 4 («Содержание и обслуживание сдаваемых в аренду площадей» в справочнике «Прочие доходы и расходы») |
Авансы выданные: - S 4 Прибыль: - S 4 |
||||
Поступление денег в кассу от УК |
Приходный кассовый ордер |
Поступление денег от УК |
Поступления (без указания статьи или по статье «Поступление денег») |
Денежные средства: + S 5 Авансы выданные: - S 5 |
||||
* ОДР – отчет о доходах и расходах (финансовый результат), ОДДС – отчет о движении денежных средств (финансовые потоки), ОБЛ – отчет по балансовому листу (финансовое положение).
S 5 = S 1 + S А – S 2 – S 3 – S 4
Первая операция: перевод денег с Компании на УК
Дт 60.2/76.5 Кт 51
В справочнике "Статьи ДДС (движения денежных средств)" выбирается элемент "Оплата аренды и содержания".
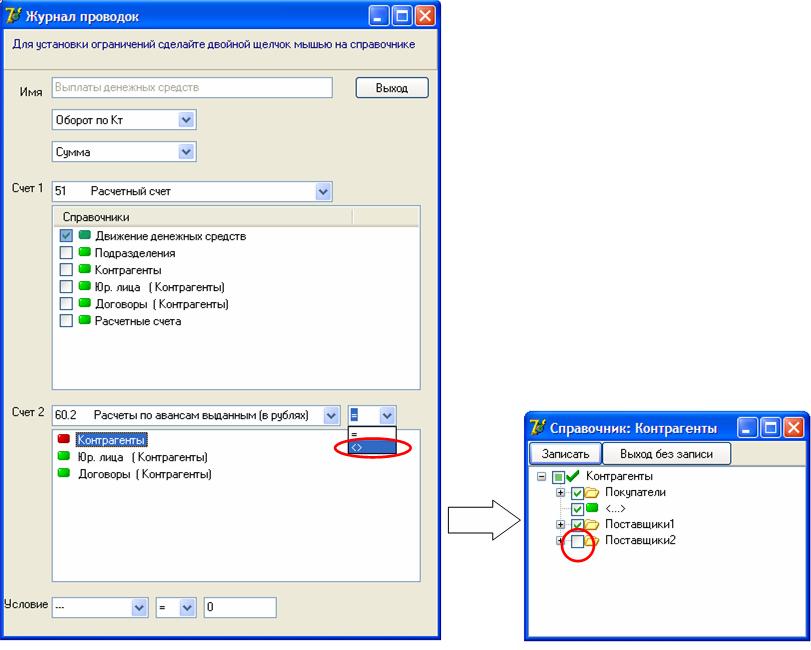
Примечание: в папке "Поставщики 2" записываются все контрагенты, операции по которым в бухгалтерском и управленческом учете отражаются различным образом. Если всех таких поставщиков собрать в одну папку, то в дальнейшем будет гораздо удобнее настраивать консолидированную модель управленческого учета в BI-модуле.
Данная операция из базы 1 не будет учитываться при формировании управленческой отчетности.
Рис. 3. Выбор типа строки "Журнал проводок" у статьи "Выплаты денежных средств" для настройки в BI-модуле (на примере ПК "ИНТЕГРАЛ")
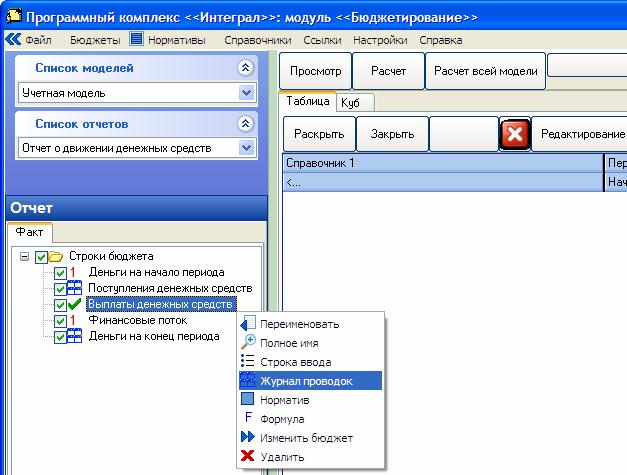
Рис. 4. Установка ограничений на корреспондирующий счет при настройке статьи "Выплаты денежных средств" (на примере ПК "ИНТЕГРАЛ")
Дт 76.5 Кт 51
В справочнике "Статьи ДДС" не выбирается никакой элемент, т.к. данная переброска денег пока не имеет никакого экономического смысла (или нужно в справочник "Статьи ДДС" добавить какую-то новую статью, например, "Перевод денег" и выбирать данный элемент при проведении операции).
В справочнике "Расчетные счета" выбирается элемент "р/с Компании".
Вторая операция: признание затрат по УК
Данная операция отражается в базе 1 следующим образом.Дт 44.1.1 Кт 60.1/76.5
В справочнике "Затраты" выбирается элемент "Аренда офиса"
В справочнике "Контрагенты" выбирается элемент "УК", находящийся в папке "Поставщики 2".
Данная операция не будет учитываться при формировании управленческой отчетности.
Для этого нужно будет сделать следующие настройки в BI-модуле:
Рис. 5. Выбор типа строки "Журнал проводок" у статьи "Операционные затраты" для настройки в BI-модуле (на примере ПК "ИНЕГРАЛ")
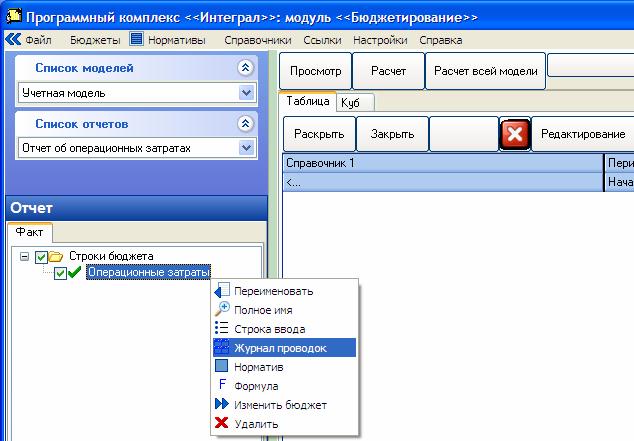
Рис. 6. Установка ограничений на корреспондирующий счет при настройке статьи "Операционные затраты" (на примере ПК "ИНЕГРАЛ")
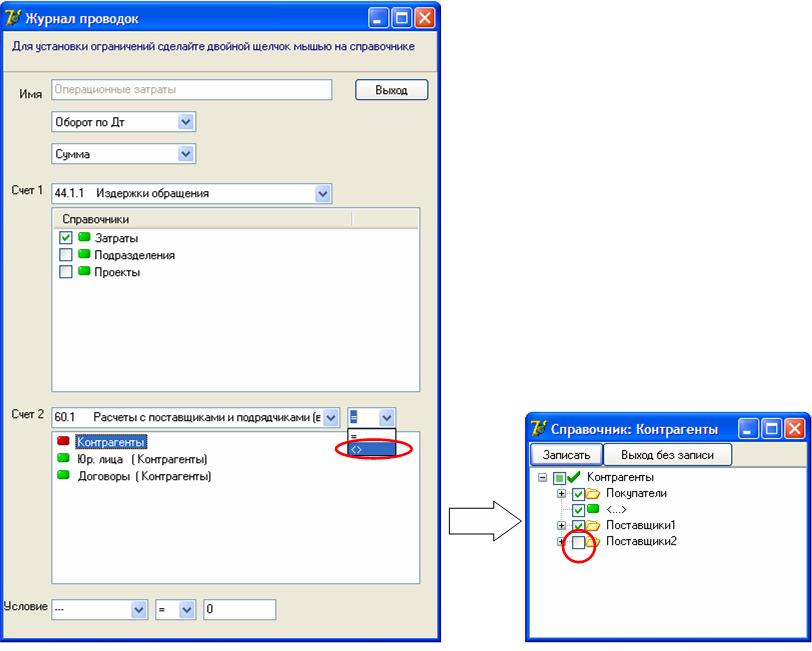
В базе 2 данная операция никак не отражается, т.к. она не имеет никакого экономического смысла.
Третья операция: признание дохода от сдачи офиса в аренду через УК
В базе 2 данная операция будет отражаться следующим образом.
Дт 76.5 Кт 91.1
В справочнике "Прочие доходы и расходы" выбирается элемент "Сдача помещений в аренду".
Четвертая операция: поступление денег на р/с Юрлица от УК
В базе 1 данная операция по очевидной причине никак не отражается.В базе 2 данная операция будет отражаться следующим образом.
Дт 51 Кт 76.5
В справочнике "Статьи ДДС" выбирается элемент "Прочие поступления от основной деятельности".
В справочнике "Расчетные счета" выбирается элемент "р/с Юрлица".
Пятая операция: признание затрат по содержанию офиса (основная деятельность)
Затраты на содержание и обслуживание офиса в управленческом учете Компании делятся на две группы:Та часть затрат на содержание и обслуживание, которая относятся к помещениям, занимаемым Компании, классифицируется как затраты по основной деятельности.
А все остальные затраты относятся к неосновной деятельности – в данном случае к сдаче помещений в аренду.
Это позволит выделять финансовый результат по основной и прочей деятельности.
В базе 1 данная операция (по основной деятельности) по очевидной причине никак не отражается.
В базе 2 данная операция будет отражаться следующим образом.
Дт 44.1.1 Кт 76.5
В справочнике "Затраты" выбирается элемент "Содержание и обслуживание офиса".
Шестая операция: признание затрат по содержанию офиса (неосновная деятельность)
В базе 1 данная операция по очевидной причине никак не отражается.В базе 2 данная операция будет отражаться следующим образом.
Дт 91.2 Кт 76.5
В справочнике "Прочие доходы и расходы" выбирается элемент "Содержание и обслуживание сдаваемых в аренду площадей".
Седьмая операция: поступление денег в кассу от УК
В базе 1 данная операция по очевидной причине никак не отражается.В базе 2 данная операция будет отражаться следующим образом.v
Дт 50.1 Кт 76.5
В справочнике "Статьи ДДС" не выбирается никакой элемент, т.к. данное поступление денег не имеет никакого экономического смысла (или нужно в справочник "Статьи ДДС" добавить какую-то новую статью, например, "Поступление денег" и выбирать данный элемент при проведении операции).
Резюме
Таким образом, использование подхода, предложенного в данной статье, обеспечит руководителя Компании актуальной управленческой отчетностью, адекватно отражающей совершенные хозяйственные операции.Причем управленческая отчетность будет формироваться в автоматизированном виде. Не нужно будет как раньше вести какие-то специальные расчеты в электронных таблицах, чтобы потом с помощью не очень очевидных манипуляций (в которых могут быть и ошибки) формировать для руководителя нужные для него отчеты.
Если грамотно организовать саму процедуру учета в двух базах в соответствии с бухгалтерской и управленческой учетной политикой, а также автоматизировать модель управленческого учета, то все необходимые управленческие отчеты будут формироваться без ошибок и реально отражать картину происходящих в Компании событий.
Что такое управленческий учет и чем он отличается от финансового? Каковы принципы управленческого учета? В чем особенности различных методов организации управленческого учета на предприятии?
Здравствуйте, постоянные читатели бизнес-журнала «ХитёрБобёр» и все, кто впервые заглянул на наш ресурс! С вами эксперт - Анна Медведева.
Все, что касается финансов и отчетности, всегда непростое и ответственное. Сегодня мы разберемся с темой управленческого учета , а также посмотрим, чем он принципиально отличается от учета финансового.
В конце статьи я подготовила для вас обзор компаний, которые помогут вам наладить управленческий учет на профессиональном уровне.
1. Что такое управленческий учет
Первостепенная задача управленческого учета - это обрисовать для руководства реальную картину состояния предприятия , помочь распределить резервы и повысить эффективность.
Цель управленческого учета - предоставить руководству компании и специалистам отделов запланированные показатели, фактические цифры и прогнозную информацию, касающуюся деятельности предприятия.
Насколько корректны эти данные, настолько эффективными и обоснованными станут управленческие решения .
Дадим определение понятию.
Это методика подготовки и оценки сведений о работе организации. Она показывает результаты экономической деятельности предприятия и используется для целей управления.
На каких принципах основывается управленческий учет:
- обособленность - и предприятие в целом, и его отделы рассматриваются независимо от других;
- непрерывность - сведения для учета должны поступать регулярно, а не беспорядочно;
- полнота - информация должна быть как можно более полной;
- своевременность - данные обязательно должны предоставляться в момент необходимости;
- сопоставимость - идентичные параметры за разные временные промежутки должны формироваться по одним и тем же принципам;
- понятность - данные должны оформляться в понятной для адресата форме;
- периодичность - внешнюю и внутреннюю отчетность нужно обязательно формировать в предписанные сроки;
- экономичность - затраты на работу системы учета должны окупаться выгодой от её использования.
Чтобы внедренный управленческий учет оправдывал себя, необходимы три условия : хорошие специалисты, активное участие руководства и выделение специальных ресурсов.
Как это выглядит? В небольших компаниях управленческий учет представляет собой набор электронных таблиц . При больших объемах информации целесообразно выбрать специальный программный продукт .
С управленческим учетом тесно связаны бюджет доходов и расходов и бюджет движения денежных средств ().
2. Какие существуют методы управленческого учета - 7 основных методов
Поскольку по закону не существует четких требований к ведению управленческого учета, допускается варьировать и выбирать методы и способы, удобные для конкретного учреждения.
Задача управленческого учета - это оценка себестоимости и контроль расходов. Мы выделили наиболее распространенные подходы к организации этого процесса.
Метод 1. Определение точки безубыточности
Этим термином, также называемым критической точкой , обозначается объем выпускаемой продукции и ее сбыта, при котором организация начинает получать прибыль от реализации своего товара. То есть доходы начинают перекрывать расходы.
Точка безубыточности обозначается в единицах продукции либо в финансовом выражении.
Метод 2. Бюджетирование
Определение говорит само за себя. Этот метод управленческого учета помогает максимально эффективно распределять ресурсы предприятия за счет тщательного планирования и последующего контроля и анализа отклонений от плана.
Бюджетирование помогает экономить и слаженно взаимодействовать
В основе лежит использование данных об экономике предприятия. Поэтому важнейшая функция программы бюджетного управления - способствовать объективному анализу и принятию решений.
Метод 3. Процессный расчет затрат
Так называемый процессный метод актуален при серийном производстве однотипной продукции или когда процесс производства невозможно прерывать по экономическим причинам или по причинам безопасности.
В процессном расчете составляется соотношение расходов с продукцией, выпущенной за конкретно взятый период.
Метод 4. Проектный расчет затрат
Используется в случаях, когда изготавливается изделие по спецзаказу.
В каждом проекте или партии выпущенной продукции производится расчет затрат:
- на материалы;
- оплату работникам;
- прочие расходы.
Этот метод также называют позаказным .
Метод 5. Передельный расчет затрат
Попередельный метод нужен в массовом производстве. Здесь определяющий процесс - это последовательный переход сырья в конечный продукт .
Группы процессов производства образуют переделы . Каждый такой передел либо выпускает промежуточный продукт (полуфабрикат ), либо завершает весь процесс и выдает продукт в конечном варианте.
Метод 6. Нормативный расчет затрат
Этот метод представляет учет отклонений реальной себестоимости от запланированной. Расчет нормативной себестоимости ведется по каждому виду выпускаемой продукции.
По итогам завершения периода проводится учет отклонений:
- отрицательных - излишний расход сырья;
- положительных - рациональный расход материалов.
Отдельным пунктом стоит учет условных отклонений. Они появляются из-за расхождений в составлении калькуляций, поэтому бывают и отрицательными, и положительными.
Метод 7. Директ-костинг
Фактически это контроль затрат. Основная цель директ-костинга - разделить их на постоянные и переменные.
Чтобы проще было различить суть этих понятий, составим таблицу.
Постоянные и переменные затраты:
Наиболее существенная особенность директ-костинга - это возможность видеть взаимосвязи между объемами продукции, затратами и прибылью.
3. Как происходит постановка управленческого учета - 5 основных этапов
Теперь распишем детально, как организовать управленческий учет .
Для наглядности я составила поэтапный алгоритм действий.
Этап 1. Определение основных потребителей данных управленческого учета
Основные заказчики и получатели сведений управленческого учета - руководители компании и члены совета директоров , менеджеры разных уровней , поскольку они принимают главные бизнес-решения.
Если необходимо изложить людям, принимающим решения суть проблемы или какой-либо план действий, то лучший способ - подготовить презентацию чтобы наглядно и структурировано преподнести информацию.
Этап 2. Формирование перечня необходимой отчетности
Далее необходимо сформировать и согласовать со всеми заинтересованными лицами перечень документов - то есть непосредственно отчетов, которые предстоит оформлять. Для каждого отчета определяется, в какой срок и с какой периодичностью он будет сдаваться - делается четкое и подробное описание.
Этап 3. Подготовка эскиза методологии
Составлением системы управленческого учета занимаются специалисты, вникающие во все тонкости деятельности компании. Иначе есть риск, что система управленческой отчетности не оправдает своих целей внедрения и не принесет желаемых результатов.
Что необходимо сделать на данном этапе:
- определить блоки отчетности и сферы учета;
- разработать документы промежуточных отчетов и методы расчетов;
- определить методы внесения в систему и обработки информации;
- обеспечить эффективный контроль данных;
- распределить обязанности между специалистами, которые выполняют подготовку данных;
- подготовить тестовую версию методологии и сделать пробные расчеты;
- оценить целесообразность разработанного проекта методологии.
Затем подготовленная модель утверждается руководством компании.
Этап 4. Внедрение методологии управленческого учета
Если все предыдущие мероприятия увенчались успехом, систему управленческого учета запускают в действие.
Внедрение проекта управленческого учета выявит недоработки, допущенные при составлении методологии. Возможно это окажется неоднородный подход различных подразделений к обработке данных, либо противоречивость информации, пересекающейся в разных отчетах, либо несовершенное программное обеспечение и т. д.
Могут случаться и другие накладки при взаимодействии подразделений.
Пример
На предприятии «ЧелябинскСтройМотаж» возникли проблемы с достоверностью информации о реализации товара.
В ходе проверки выяснилось, что бухгалтерия несвоевременно внесла в базу сведения о поступивших средствах. Из-за этого затянулось закрытие бухгалтерского баланса по учреждению.
Этап 5. Организация контроля за внедрением системы управленческого учета
Принципиальная часть контроля - оценить, насколько экономически эффективна выбранная система управленческого учета. Но сначала необходимо убедиться что все исполнители обучены, цели понятны, в методологии отсутствуют ошибки.
В продолжение темы предлагаем несколько дельных советов от эксперта.
4. Профессиональная помощь в постановке управленческого учета - обзор ТОП-3 компаний по предоставлению услуг
Ниже я представляю список компаний, которые профессионально занимаются постановкой управленческого учета в разных организациях.
Стоит обратиться за помощью к ним, если есть есть понимание необходимости вывести процесс управления предприятием на принципиально новый уровень.
Сервис управления финансами предлагает финансово-управленческий учет для малого бизнеса . Полная автоматизация функций учета доходов и расходов, планирования финансов и контроля всех денег помогут вам вынести бизнес на новый уровень развития.
Программу не нужно устанавливать, работать с сервисом можно сразу, зайдя на главную страницу. Сайт разработан для максимального удобства - введя данные в систему, вы будете наглядно видеть результаты и планы и полностью контролировать свой бизнес.
Работа с сервисом значительно сэкономит средства, которые вы тратили раньше на корректировку недоработок финансовой службы.
2) GBCS
Эта консалтинговая компания разработала уникальную бизнес-модель управленческого учета для различных учреждений. Благодаря ей, вы максимально повысите продуктивность управленческих решений в вашей фирме.
Система управленческого учета, созданная высококвалифицированными специалистами GBCS, даст вам возможность иметь реальное представление об активах и собирать информацию, касающуюся финансовой обстановки предприятия.
Помимо проекта управленческого учета, вам дополнительно предоставят другие услуги: составление отчетов о прибылях и убытках, о движении денежных средств и управленческий баланс. Актуальность решений, предлагаемых GBCS, - несомненное преимущество этой консалтинговой компании.
Фирма имеет крупнейшую региональную сеть - 49 городов России, Казахстана, Украины, ОАЭ и Канады. Здесь предлагают современные программы для учета и управления и создают возможности для успешного развития бизнеса любой отрасли и масштабов.
«БитФинанс» поможет вам в управлении казначейством и , управлении в договорной сфере, составлении финотчетов и отчетности МСФО.
18-летний опыт и профессиональная помощь в достижении результатов - самые сильные стороны компании «БитФинанс», позволившие ей завершить уже более 2500 успешных проектов.
5. Чем отличается управленческий учет от финансового - 5 главных отличий
В этом разделе я расскажу о том, в чем состоит отличие управленческого и финансового видов учета.
Отличие 1. Управленческий учет не обязателен для предприятия
Финансовая отчетность ограничена четкими законодательными требованиями. Она оформляется и сдается в соответствующие инстанции, и независимо от того, считает ли руководство предприятия это целесообразным.
Составляется по усмотрению администрации фирмы. Обычно делается это тогда, когда польза от имеющихся в отчете данных оправдывает расходы на их подготовку, обработку и оформление самого отчета.
Отличие 2. Степень открытости информации
Финансовая отчетность представляет собой более открытую информацию для ряда компаний. Например, федеральный закон предписывает публиковать сведения бухгалтерской отчетности для публичных компаний, чтобы все заинтересованные лица могли с ними ознакомиться.
Информация управленческого учета, напротив, совершенно закрыта и для сторонних органов, и даже внутри компании не все имеют к ней доступ.
Отличие 3. Финансовый учет должен быть максимально точным
Финансовая отчетность - дело серьезное. От сведений, которые содержатся в финотчетах, зависит благополучие всей компании. Поэтому для финансового учета обязательна конкретика, точность и недопустима расплывчатость.
Иногда для быстрого принятия управленческих решений (если того потребовала ситуация) необходимо, чтобы данные предоставлялись быстро, а времени на их полный сбор, детализацию и выверку нет. Поэтому в управленческом учете допускаются погрешности в цифрах.
Когда речь идет о скорости принятия решений , даже приблизительных данных вполне достаточно, так как незначительные отклонения все равно не меняют самого решения.
Отличие 4. Периодичность и сроки предоставления отчетности
Для сдачи финансовых отчетов существуют обязательные сроки. Обычно это месячный , квартальный или годовой отчетные периоды. Отклонение от сроков грозит штрафными санкциями.
"Бухгалтерский учет", N 6, 2002
Комплексность процесса управления в современных условиях предполагает воздействие на объект управления со стороны как производственных, так и управленческих отделов и служб предприятия, что требует полной информационной поддержки. Поэтому учетная система должна обеспечивать сопряженность и взаимосвязь различных информационных потоков как основу для взаимодействия всех функций управления: планирования и организации, учета и контроля, анализа и регулирования. В качестве инструментария могут быть использованы приемы управленческого учета, основанные на применении элементов нормативного метода учета производственных затрат и калькулирования.
Применительно к системе нормативного учета затрат интегрированное управление означает не только системный бухгалтерский учет оперативно выявленных отклонений по затратам и связанных с ними объемов выпуска, но и возможность анализа возникающих отклонений в разрезе различных объектов учета. Такую возможность предоставит информационная база нормативного метода. Ее формат зависит от структуры центров затрат, центров ответственности, объективно разработанной предельной шкалы отклонений, а также от целенаправленного взаимодействия функционально обособленных производственных, обслуживающих и управленческих звеньев: как по вертикали - между уровнями управления (предприятие - цех - участок - рабочее место), так и по горизонтали - между функциональными отделами и службами.
В разных условиях деятельности промышленных предприятий возможны различные виды интеграции управления. Горизонтальная интеграция обеспечивает объединение разнородных функций (планирование, учет, контроль, анализ, регулирование) на одном уровне управления, а вертикальная интеграция позволяет совместить однородные функции на разных уровнях управления (управленческий учет на уровне рабочего места, бригады, участка, цеха, предприятия).
В результате интеграции по горизонтали достигается согласование действий отдельных элементов (подсистем) системы с целью решения какой-либо управленческой проблемы или достижения одной из целей управления. При вертикальной интеграции определенная функция (например, учет) реализуется на разных уровнях управления, но на базе одной и той же информации, подвергаемой агрегированию (укрупнению).
Основанием для разграничения двух видов учета (бухгалтерского и управленческого) служит, в первую очередь, различие решаемых ими задач во всех функциях управления. Задача управленческой бухгалтерии - установление норм затрат материалов, энергии, рабочего времени, труда, зарплаты и всех других производственных расходов.
Оперативно выявленные отклонения на счетах управленческой бухгалтерии дают основу для анализа и своевременного решения различных проблем. Задача финансовой бухгалтерии - выявить и отразить в учете реальное состояние средств и их источников, определить финансовые результаты деятельности.
Учитывая специфику технологического процесса конкретного предприятия, целесообразно нормировать затраты, связанные как с производством, так и с реализацией продукции. При этом в расчет необходимо брать не только производственную себестоимость, но и все прочие факторы, влияющие на доходность, например объемы продаж, коммерческие и административные расходы. Результатом должна стать стандартная (нормативная) себестоимость, т.е. проектные затраты на единицу продукции или единицу исполненной функции при избрании их в качестве объекта нормирования для центра затрат.
Данный процесс, как правило, состоит из нескольких этапов.
- Все операции, связанные с изготовлением изделия или исполнением функций, шифруются и классифицируются по статьям расходов.
- Определяется перечень сдельных и повременных работ, приходящихся на данное изделие. Расходы на повременные работы определяются умножением стандартного времени, необходимого для выполнения операции, на стандартную часовую ставку.
- Стандартная стоимость материалов рассчитывается как произведение стандартной цены на стандартный расход. В качестве стандартных цен, как правило, используются рыночные цены. Они рассчитываются из условий франко - станция назначения.
- Определяется ставка распределения косвенных расходов.
Существуют три основных метода включения косвенных расходов в стандартную себестоимость. Они предполагают использование:
- ставки распределения на каждый станок цеха;
- ставки, установленной для каждого цеха;
- общей (унифицированной) ставки.
Более точные результаты, бесспорно, дает первый метод, являющийся наиболее трудоемким. Им пользуются в тех случаях, когда требуется особая точность в расчетах стандартной себестоимости.
Рассчитанная таким образом стандартная себестоимость не только является отправной точкой для последующего выявления и анализа отклонений, но также помогает построить бюджет, оценить его выполнение, подсчитать фактическую себестоимость продукции. Она будет рассчитываться как сумма стандартной себестоимости и возникших отклонений. Результат расчета должен отражаться на счетах управленческой бухгалтерии. Учет затрат в условиях применения нормативного метода должен не только сопровождаться системной документацией затрат, но и системной детализацией отклонений в разрезе тех же объектов. Именно этим обстоятельством обусловлена необходимость разработки системы бухгалтерских записей, обеспечивающих подачу информации по уровням контроля и взаимосвязь этой информации с системой финансового учета.
С 1 января 2002 г. в Российской Федерации введен в действие новый План счетов бухгалтерского учета для организаций.
Появилась возможность организовать обособленную систему счетов для ведения управленческого учета в рамках единого плана счетов, так как в результате введения новой группы свободных счетов существенно изменился разд.III Плана счетов "Затраты на производство".
Таким образом, возникает возможность параллельно использовать две группы счетов производственного учета.
Первая группа: счета 20 - 29 - для группировки расходов по статьям в разрезе центров затрат, мест возникновения затрат, носителей затрат.
Вторая группа: счета 30 - 36 - для группировки расходов по элементам затрат.
Первая группа счетов определяет ведение управленческого учета, вторая - финансового. Взаимосвязь между ними может осуществляться с помощью специальных отражающих счетов - экранов, например счета 37 "Отражение общих затрат" или счета 27 "Распределение общих затрат".
Нормативный метод калькулирования, как и любой другой, не исключает и не может исключить учета фактических затрат, отражение которых будет производиться на вышеназванных счетах. Но при этом возникает потребность в аналитическом учете затрат на производство (по объектам калькулирования или другим признакам локализации) и по нормативной стоимости. Для этого необходимо использовать специальный счет, например счет 38 "Выпуск продукции (работ, услуг) по нормативной стоимости", для отражения в учете готовой продукции по нормативной (плановой) себестоимости в течение отчетного периода. Этот счет является операционно - результатным, на нем формируется информация о выпущенной из производства продукции в двух оценках: по дебету - фактическая производственная себестоимость, по кредиту - нормативная (плановая) себестоимость.
На отчетную дату в результате сопоставления дебетового и кредитового оборотов по счету 38 "Выпуск продукции (работ, услуг) по нормативной стоимости" выявляется отклонение фактической производственной себестоимости от нормативной (плановой), т.е. экономия либо перерасход. Отклонение списывается со счета 38 в дебет счета 90 "Продажи" дополнительной или сторнировочной записью. Счет 38 закрывается, и сальдо на отчетную дату не имеет.
При этом организация самостоятельно устанавливает порядок ведения производственного учета на счетах финансовой и управленческой бухгалтерии. Отсутствие регламента со стороны государства дает свободу выбора в определении механизма отражения данных операций.
На наш взгляд, в современных условиях приемлемы два основных подхода к формированию такого механизма.
В первом случае информация о затратах на производство для финансовой и управленческой бухгалтерии формируется в единой системе бухгалтерского учета. Такой вариант традиционно использовался в России на протяжении нескольких десятилетий. Он менее гибок, не полностью отвечает целям оперативного управления затратами и пригоден для относительно небольших предприятий. Схема бухгалтерских записей по первому варианту приведена в табл. 1.
Таблица 1
Схема бухгалтерских записей в единой системе счетов
| N п/п | Содержание хозяйственной операции | Корреспонденция счетов | |
| Д-т | К-т | ||
| 1. | Отражены материаль- ные затраты | 30 "Материальные затраты" | 10 "Материалы" 16 "Отклонение в стоимости матери- альных ценностей" и т.д. 60 "Расчеты с пос- тавщиками и подряд- чиками" |
| 2. | Начислена заработная плата | 31 "Затраты на оп- лату труда" | 70 "Расчеты с пер- соналом по оплате труда" |
| 3. | Начислены отчисления во внебюджетные фон- ды | 32 "Отчисления на социальные нужды" | 69 "Расчеты по со- циальному страхова- нию" |
| 4. | Начислен износ по основным средствам Начислен износ по нематериальным акти- вам | 33 "Амортизация" | 02 "Амортизация ос- новных средств" 04 "Нематериальные активы" или 05 "Амортизация не- материальных акти- вов" |
| 5. | Отражены прочие рас- ходы, не отнесенные к элементам по опе- рациям 1 - 4 | 34 "Прочие затраты" | 60 "Расчеты с пос- тавщиками и подряд- чиками" 71 "Расчеты с по- дотчетными лицами" 76 "Расчеты с раз- ными дебиторами и кредиторами" |
| 6. | Списываются элементы затрат по окончании периода по фактичес- кой стоимости | 37 "Отражение общих затрат" | 30 "Материальные затраты" 31 "Затраты на оп- лату труда" 32 "Отчисления на социальные нужды" 33 "Амортизация" 34 "Прочие затраты" |
| 7. | Перераспределены расходы с элементов на статьи затрат по фактической стоимос- ти | 20 "Основное произ- водство" 23 "Вспомогательные производства" 25 "Общепроизвод- ственные расходы" 26 "Общехозяйствен- ные расходы" | 37 "Отражение общих затрат" |
| 8. | Отражен выпуск про- дукции по норматив- ной стоимости | 43 "Готовая продук- ция" | 38 "Выпуск продук- ции (работ, услуг) по нормативной сто- имости" |
| 9. | Списаны затраты по фактической стоимос- ти | 38 "Выпуск продук- ции (работ, услуг) по нормативной сто- имости" | 20 "Основное произ- водство" 23 "Вспомогательные производства" 25 "Общепроизвод- ственные расходы" 26 "Общехозяйствен- ные расходы" |
| 10. | Отгрузка готовой продукции | 62 "Расчеты с поку- пателями и заказчи- ками" | 90 "Продажи" |
| 11. | Списаны отклонения в части перерасхода (экономии) фактичес- ких затрат над нор- мативными | 90 "Продажи" | 38 "Выпуск продук- ции (работ, услуг) по нормативной сто- имости" |
| 12. | Списана продукция в связи с ее отгрузкой | 90 "Продажи" | 43 "Готовая продук- ция" |
Счета 30 - 36 используются для ведения учета в разрезе элементов затрат, обеспечивая подачу информации для составления бухгалтерской отчетности. Эту функцию могут исполнять:
счет 30 "Материальные затраты";
счет 31 "Затраты на оплату труда";
счет 32 "Отчисления на социальные нужды";
счет 33 "Амортизация";
счета 34 - 36 "Прочие затраты".
По окончании месяца при необходимости получения аналитических данных о затратах в разрезе статей затрат кредитуются счета учета элементов затрат со списанием сумм в дебет счета 37 "Отражение общих затрат". Информация о производственных затратах по статьям отражается по дебету счетов 20 - 29 в корреспонденции со счетом 37 "Отражение общих затрат". Счета управленческой бухгалтерии для учета производственных затрат следующие:
счет 20 "Основное производство";
счет 23 "Вспомогательные производства";
счет 25 "Общепроизводственные расходы";
счет 26 "Общехозяйственные расходы";
счет 28 "Брак в производстве";
счет 29 "Обслуживающие производства и хозяйства".
Необходимость перегруппировки затрат, например, с центров затрат на носители затрат может быть реализована с использованием счета 37 "Отражение общих затрат". При этом будет использоваться следующая схема (табл. 2).
Таблица 2
Схема бухгалтерских записей по перегруппировке затрат в единой системе счетов
| N п/п | Содержание хозяйственной операции | Корреспонденция счетов | |
| Д-т | К-т | ||
| 1. | Списываются элементы затрат по окончании периода | 37 "Отражение общих затрат" | 30 "Материальные затраты" 31 "Затраты на оп- лату труда" 32 "Отчисления на социальные нужды" 33 "Амортизация" 34 "Прочие затраты" |
| 2. | Перераспределены расходы с элементов на статьи затрат в разрезе центров зат- рат | 20 "Основное произ- водство" 23 "Вспомогательные производства" 25 "Общепроизвод- ственные расходы" 26 "Общехозяйствен- ные расходы" | 37 "Отражение общих затрат" |
| 3. | Закрытие расходов по центрам затрат на отражающий счет | 37 "Отражение общих затрат" | 20 "Основное произ- водство" 23 "Вспомогательные производства" 25 "Общепроизвод- ственные расходы" 26 "Общехозяйствен- ные расходы" |
| 4. | Распределение расхо- дов по статьям зат- рат в разрезе носи- телей затрат | 20 "Основное произ- водство" 23 "Вспомогательные производства" 25 "Общепроизвод- ственные расходы" 26 "Общехозяйствен- ные расходы" | 37 "Отражение общих затрат" |
| 5. | Выпущена готовая продукция | 43 "Готовая продук- ция" | 20 "Основное произ- водство" 23 "Вспомогательные производства" 25 "Общепроизвод- ственные расходы" 26 "Общехозяйствен- ные расходы" |
При необходимости формирования информации по центрам ответственности также производится ее перегруппировка с использованием счета 37 "Отражение общих затрат".
По окончании месяца затраты отражаются по кредиту счета 43 "Готовая продукция" с последующим списанием в дебет счета 90 "Продажи" по факту отгрузки продукции.
Возможен иной подход к формированию в учете производственных затрат, основанный на выделении счетов 20 - 29 в самостоятельную локальную систему управленческого учета. Возможность такого выделения обеспечивается использованием счета 27 "Распределение общих затрат".
В течение периода все расходы в финансовом учете формируются на счетах 30 - 36 в разрезе элементов. По окончании периода они закрываются по кредиту в корреспонденции с дебетом счета 90 "Продажи".
В течение месяца для целей управления и контроля за уровнем затрат формируется информация в разрезе объектов учета (центров затрат, центров ответственности, носителей затрат) по дебету счетов 20 - 29 в корреспонденции со счетом 27 "Распределение общих затрат". Суммы, отражаемые на счетах производственного учета, должны быть равны затратам, учтенным на счетах 30 - 36 финансовой бухгалтерии. По окончании месяца формируется управленческая отчетность о производственных затратах, и отпадает необходимость в дальнейшем использовании и хранении аналитической информации о затратах, что сопровождается бухгалтерской записью по дебету счета 27 в корреспонденции со счетами 20, 23, 25, 26.
Общая схема бухгалтерских записей по этому варианту представлена в табл. 3. При этом в финансовом учете отпадает необходимость использования информации о затратах по нормативной стоимости.
Таблица 3
Использование двух блоков счетов в системе финансового и управленческого учета
| N п/п | Содержание хозяйственной операции | Корреспонденция счетов | |
| Д-т | К-т | ||
| Финансовый учет | |||
| 1. | Отражены материаль- ные затраты | 30 "Материальные затраты" | 10 "Материалы" 16 "Отклонение в стоимости матери- альных ценностей" и т.д. 60 "Расчеты с пос- тавщиками и подряд- чиками" |
| 2. | Начислена заработная плата | 31 "Затраты на оп- лату труда" | 70 "Расчеты с пер- соналом по оплате труда" |
| 3. | Начислены отчисления во внебюджетные фон- ды | 32 "Отчисления на социальные нужды" | 69 "Расчеты по со- циальному страхова- нию" |
| 4. | Начислен износ по основным средствам Начислен износ по нематериальным акти- вам | 33 "Амортизация" | 02 "Амортизация ос- новных средств" 04 "Нематериальные активы" или 05 "Амортизация не- материальных акти- вов" |
| 5. | Отражены прочие рас- ходы, не отнесенные к элементам по опе- рациям 1 - 4 | 34 "Прочие затраты" | 60 "Расчеты с пос- тавщиками и подряд- чиками" 71 "Расчеты с под- отчетными лицами" 76 "Расчеты с раз- ными дебиторами и кредиторами" |
| 6. | Списываются элементы затрат по окончании периода | 37 "Отражение общих затрат" | 30 "Материальные затраты" 31 "Затраты на оп- лату труда" 32 "Отчисления на социальные нужды" 33 "Амортизация" 34 "Прочие затраты" |
| 7. | Выпущена готовая продукция | 43 "Готовая продук- ция" | 37 "Отражение общих затрат" |
| 8. | Отражена отгрузка готовой продукции | 62 "Расчеты с поку- пателями и заказчи- ками" | 90 "Продажи" |
| Управленческий учет по носителям затрат | |||
| 1. | Распределение затрат по носителям затрат (продукция, услуги) по нормативной стои- мости | 20 "Основное произ- водство" 23 "Вспомогательные производства" 25 "Общепроизвод- ственные расходы" 26 "Общехозяйствен- ные расходы" | 27 "Распределение общих затрат" |
| 2. | Закрытие информации об объектах учета в разрезе носителей по фактической стоимос- ти | 27 "Распределение общих затрат" | 20 "Основное произ- водство" 23 "Вспомогательные производства" 25 "Общепроизвод- ственные расходы" 26 "Общехозяйствен- ные расходы" |
| 3. | Списаны отклонения в части перерасхода (экономии) фактичес- ких затрат над нор- мативными | 27 "Распределение общих затрат" | 20 "Основное произ- водство" |
| Управленческий учет по центрам затрат | |||
| 1. | Распределение затрат по центрам затрат (продукция, услуги) по нормативной стои- мости | 20 "Основное произ- водство" 23 "Вспомогательные производства" 25 "Общепроизвод- ственные расходы" 26 "Общехозяйствен- ные расходы" | 27 "Распределение общих затрат" |
| 2. | Закрытие информации об объектах учета в разрезе центров зат- рат по фактической стоимости | 27 "Распределение общих затрат" | 20 "Основное произ- водство" 23 "Вспомогательные производства" 25 "Общепроизвод- ственные расходы" 26 "Общехозяйствен- ные расходы" |
| 3. | Списаны отклонения в части перерасхода (экономии) фактичес- ких затрат над нор- мативными | 27 "Распределение общих затрат" | 20 "Основное произ- водство" |
| Управленческий учет по центрам ответственности | |||
| 1. | Распределение затрат по центрам ответ- ственности (продук- ция, услуги) по нор- мативной стоимости | 20 "Основное произ- водство" 23 "Вспомогательные производства" 25 "Общепроизвод- ственные расходы" 26 "Общехозяйствен- ные расходы" | 27 "Распределение общих затрат" |
| 2. | Закрытие информации об объектах учета в разрезе центров от- ветственности по фактической стоимос- ти | 27 "Распределение общих затрат" | 20 "Основное произ- водство" 23 "Вспомогательные производства" 25 "Общепроизвод- ственные расходы" 26 "Общехозяйствен- ные расходы" |
| 3. | Списаны отклонения в части перерасхода (экономии) фактичес- ких затрат над нор- мативными | 27 "Распределение общих затрат" | 20 "Основное произ- водство" |
Таким образом, система управленческого учета, основанная на современном толковании нормативного метода, предопределяет необходимость локализации сформированных по различным классификационным признакам аналитических счетов учета затрат и доходов при условии их системной взаимосвязи с основными счетами финансовой бухгалтерии. Соблюдение этих требований даст возможность существенно повысить оперативность и полезность бухгалтерских данных для целей управления, что, в свою очередь, способно коренным образом изменить подходы к управлению организацией.
1C: Предприятие, версия 8.0. Зарплата, управление персоналом Бойко Эльвира Викторовна
16.10. Способы отражения зарплаты в управленческом учете
Способы отражения зарплаты в управленческом учете позволяют:
Отразить по заданной статье затрат с «автоматической подстановкой» некоторых данных, которые известны в учете зарплаты: работник предприятия и подразделение предприятия.
Отразить по тем статьям затрат, по которым отражались базовые начисления: т.н. способ отражения «пропорционально базе».
Способы отражения зарплаты в управленческом учете реализованы в виде справочника, который содержит два предопределенных способа отражения в учете:
Отражение начислений по умолчанию;
Не отражать в управленческом учете.
Способ отражения в управленческом учете (т.е. ссылка на элемент справочника способов отражения) может задаваться:
Конкретному работнику – устанавливается документом Учет заработка работников или может быть дополнительно уточнен кадровыми документами, например, при переводе работника на другую работу кадровым перемещением;
Конкретному начислению – указывается непосредственно при описании начисления.
В управленческом учете способ отражения будет выбираться в приведенной выше последовательности. Если для начисления не нашелся способ в приведенных трех пунктах, то выбирается способ отражения по умолчанию.
Из книги Бухгалтерское дело автора8.2. Выбор оптимального варианта решения хозяйственных ситуаций, порядок их отражения в учете и отчетности Теория бухгалтерского дела позволяет организации выбирать по своему усмотрению наилучшие из возможных альтернативных методов бухгалтерского учета, которые
Из книги Бухгалтерский учет автора Мельников ИльяЛИЗИНГОВЫЕ ОПЕРАЦИИ И ИХ ОТРАЖЕНИЯ В УЧЕТЕ Объект лизинга – любое движимое и недвижимое имущество, которое по действующей классификации относится к основным средствам. Субъекты лизинга это:– лизингодатель – юридическое лицо, осуществляющее лизинговую деятельность
Из книги Управление затратами предприятия автора Котенева Е Н5.3. Себестоимость в финансовом и управленческом учете Показатель себестоимости продукции играет важнейшую роль в производственной деятельности предприятия, отрасли промышленности, всего народного хозяйства. Себестоимость продукции показывает эффективность
Из книги Бухгалтерский учет в сельском хозяйстве автора Бычкова Светлана Михайловна13.5. Понятие финансовых результатов и порядок их отражения в учете Финансовый результат является оценочным показателем и выражает экономическую эффективность деятельности сельскохозяйственного предприятия. Этот показатель определяется показателем прибыли или
Из книги Учетная политика организаций на 2012 год: в целях бухгалтерского, финансового, управленческого и налогового учета автора Кондраков Николай ПетровичГлава 8 Учетная политика организации в управленческом учете 8.1. Основные нормативные документы, используемые в управленческом учете 1. Федеральный закон от 21.11.1996 № 129-ФЗ «О бухгалтерском учете».2. Положение по ведению бухгалтерского учета и бухгалтерской отчетности в
Из книги Бухгалтерский управленческий учет. Шпаргалки автора Зарицкий Александр Евгеньевич8.1. Основные нормативные документы, используемые в управленческом учете 1. Федеральный закон от 21.11.1996 № 129-ФЗ «О бухгалтерском учете».2. Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации (утверждено приказом Минфина России от
Из книги Типичные ошибки в бухгалтерском учете и отчетности автора Уткина Светлана Анатольевна26. Принципы и цели организации системы бюджетирования в управленческом учете предприятия Система бюджетирования является неотъемлемой частью системы планирования деятельности предприятия. Традиционно под бюджетом понимали финансовый план, имеющий форму балансовой
Из книги Основные средства. Бухгалтерский и налоговый учет автора Сергеева Татьяна Юрьевна44. Понятие и классификация затрат в управленческом учете предприятия Четкое разграничение затрат в зависимости от их экономического назначения является определяющим моментом при организации управленческого учета на предприятии. На всех уровнях управления
Из книги 1C: Предприятие, версия 8.0. Зарплата, управление персоналом автора Бойко Эльвира Викторовна54. Использование в управленческом учете системы директ-костинг Термин «директ-костинг» (direct-cos– ting) означает «учет прямых затрат». Данный термин не в полной мере отражает сущность данного метода учета затрат, поскольку главный элемент этого метода – организация
Из книги Бухгалтерский и налоговый учет прибыли автора Нечитайло Алексей Игоревич55. Использование в управленческом учете системы стандарт-костинг Стандарт-костинг (standart costing) – это система учета затрат и калькуляции себестоимости с использованием нормативных затрат. «Стандарт» – количество необходимых для производства единицы продукции затрат;
Из книги автораПример 25. Порядок отражения земельных участков в учете Основополагающим принципом отражения в бухгалтерском учете операций, связанных с земельными участками, является принцип имущественной обособленности – активы и обязательства организации существуют обособленно
Из книги автораПример 12. Организацией нарушен порядок отражения в бухгалтерском и налоговом учете выявленных при инвентаризации излишков товаров Отражение в налоговом учете в составе себестоимости реализованных покупных товаров, учетной стоимости реализованных излишков является
Из книги автораПример 16. Нарушение порядка отражения в бухгалтерском и налоговом учете материальных ценностей, полученных при демонтаже и разборке в результате ликвидации выводимых из эксплуатации объектов основных средств Организация ликвидировала устаревшее основное средство, но
Из книги автора4.1.Способы начисления амортизации в бухгалтерском учете Сумма амортизации определяется ежемесячно, отдельно по каждому объекту амортизируемого имущества.Начисление амортизации начинается с 1-го числа месяца, следующего за месяцем, в котором этот объект был введен в
Из книги автора16.9. Способы отражения зарплаты в регламентированном учете Способы отражения реализованы в виде справочника, который содержит два предопределенных способа:? отражение начислений по умолчанию;? не отражать в бухучете.Способ определяет порядок отражения зарплаты
Из книги автора1.4. Концепции формирования и отражения прибыли в бухгалтерском учете Формирование информации о финансовых результатах строится на совокупности условностей, многие из которых не имеют ничего общего с окружающей нас действительностью. В бухгалтерском учете эти
Не секрет, что многие предприятия заключают массу фиктивных договоров, которые приводят к формальному занижению доходов и прибыли, завышению затрат и себестоимости. Бухгалтерский учет проводок по этим договорам усложняет и запутывает картину реальных бизнес-процессов не только для контролирующих органов, но и для самой фирмы. В итоге на основе такой отчетности невозможно анализировать и принимать обоснованные решения, поэтому параллельно создается “черная”, или реальная, бухгалтерия, которая пытается адекватно отразить фактическое положение дел. Довольно часто “черная” бухгалтерия трансформируется в управленческий учет, развивая оригинальное программное обеспечение для своей поддержки.
Еще совсем недавно понятие “управленческий учет” существовало в России только в литературе, и каждый предприниматель управлял своим бизнесом, как мог, умел и хотел. В небольших фирмах это выражалось в непосредственном наблюдении и воздействии со стороны руководителя, который сам вникал во все детали, самостоятельно принимал почти все решения, знал в лицо всех сотрудников, одним словом, был всегда в курсе всего.
По мере того, как предприятия росли и разорялись, предприниматели учились на ошибках, а термин “управленческий учет” начал входить в моду. Однако чем он отличается от бухгалтерии, многие не разобрались и по сей день.
Управленческий учет (от англ. management accounting) возник на стыке двух культур - финансового учета и менеджмента. Менеджмент всегда нуждался в информации, но финансовый учет, по мере развития и усложнения деловой среды, давал менеджерам все меньше необходимой информации. Поэтому управленческий учет возник не просто в развитие бухгалтерского учета, а как новая самостоятельная дисциплина. Управленческий учет использует не только фактические данные о совершенных операциях, но и аналитические, оценочные данные, а также данные о возможных событиях в будущем (планы и бюджеты), представляет руководителю не только количественную, но и качественную (неформальную) информацию.
Еще одним важным отличием управленческого учета от бухгалтерского является отсутствие какого-то единого стандарта: управленческий учет индивидуален на каждом предприятии. Каждое предприятие имеет свои цели, стратегии, приоритеты, интересы, ценности, культуру, традиции, которые отличаются от того же набора атрибутов в других предприятиях. У каждого предприятия свои структура бизнес-процессов, организационная структура, особенности в управлении бизнесом, система распределения и передачи ответственности, проблемы. Поэтому нет такой силы, которая смогла бы заставить большинство предприятий подчиниться какому-либо стандарту в управлении бизнесом. Тем не менее, в менеджменте и, как следствие, в управленческом учете сформировались определенные принципы, подходы и методы, эффективность которых почти ни у кого не вызывает сомнения.
Наша экспертиза
О.А. Баскакова, бухгалтер-аудитор
Когда необходимость внедрения управленческого учета очевидна, но руководитель фирмы хочет сэкономить на расходах по зарплате и отказывается привлечь высокооплачиваемых специалистов, бухгалтеру приходится в одиночку искать выход из сложившейся ситуации.
Прежде всего, необходимо понять, что управленческий учет - это комплексная система идентификации, измерения, накопления, анализа, подготовки, интерпретации и представления информации, необходимой заинтересованным внутренним пользователям для осуществления планирования, оценки и контроля хозяйственной деятельности, другими словами, оперативная информация в режиме on-line для внутренних пользователей организации (директоров, менеджеров, бухгалтеров, акционеров) с элементами аналитики.
Задачами управленческого учета являются:
Формирование полной и достоверной информации о деятельности организации и ее имущественном положении;
Контроль наличия и движения имущества и обязательств, разумного использования материальных, финансовых и трудовых ресурсов в соответствии с утвержденными нормативами и бюджетами;
Максимизация прибыли компании и поддержание ее на удовлетворительном уровне;
Обеспечение руководства своевременной и полной информацией для принятия управленческих решений;
Предупреждение отрицательных результатов хозяйственной деятельности.
БАЗОВЫЕ ПРИНЦИПЫ ПОЛНОТЫ УЧЕТА
В отражении финансово-хозяйственных операций в управленческом учете базовыми являются принципы:
Полноты - своевременного отражения информации о хозяйственных операциях в полном объеме;
Своевременности;
Достоверности;
Осмотрительности - большей готовности к признанию расходов, убытков и обязательств, чем возможных доходов и активов с одновременным условием недопущения скрытых резервов;
Приоритета содержания над формой - отражения в учете фактов хозяйственной деятельности, исходя не столько из их правовой формы, сколько из экономического содержания фактов и условий хозяйственной деятельности.
ВНИМАНИЕ
Отчетным периодом по управленческому учету признается календарный месяц.
Для отражения хозяйственных операций в управленческом учете фирмы подлежит применению метод начисления - признание результатов сделок и прочих событий, а также их учет и отражение в отчетности, в том отчетном периоде, когда они произошли, вне зависимости от времени фактического получения или выплаты денежных средств или их эквивалентов.
Управленческая отчетность, составленная по методу начисления, информирует внутренних пользователей:
О прошлых операциях, связанных с выплатой и получением денежных средств;
Об обязательствах фирмы, влекущих за собой выплату денежных средств в будущем;
О ресурсах, которые могут быть получены в будущем.
Правила документооборота и технологию обработки учетной информации необходимо раскрыть в Положении об учетной политике.
Все хозяйственные операции, проводимые на предприятии, должны оформляться оправдательными документами, на основании которых информация о совершенных хозяйственных операциях подлежит отражению в учетных регистрах, поэтому совершенно бессмысленно отражать в управленческом учете информацию о хозяйственных операциях, не подтвержденных оправдательными документами.
К учету могут приниматься документы финансового (бухгалтерского) учета, если содержащаяся в них информация в полной мере характеризует совершенную хозяйственную операцию. В остальных случаях к учету должны приниматься документы управленческого учета.
Первичный документ управленческого учета должен содержать следующие обязательные реквизиты:
Наименование и дату составления;
Наименование организации;
Наименование контрагента хозяйственной операции;
Измерители хозяйственной операции, в натуральном и денежном выражении;
Личные подписи руководителя и бухгалтера-аналитика.
ДОКУМЕНТЫ
Разновидностью первичного документа управленческого учета является электронный документ, полученный (или отправленный) одной фирмой в другую посредством электронных средств связи. Обязательным условием для приобщения электронного документа является возможность идентификации отправителя по закодированной цифровой подписи.
Документы управленческого учета подлежат составлению в момент совершения операции, а если это не представляется возможным - непосредственно по окончании операции.
УЧЕТНЫЕ РЕГИСТРЫ
Учетные регистры предназначены для систематизации и накопления предварительно идентифицированной информации. Главным систематизирующим является синтетический регистр на базе Рабочего плана счетов, где учет осуществляется методом двойной записи.
Для получения информации, детализированной по различным признакам объектов учета, используются аналитические учетные регистры, взаимоувязанные со счетами синтетического регистра.
Рабочий план счетов:
Разрабатывается организацией самостоятельно;
Закрепляется в Положении об учетной политике для управленческого учета;
Содержит полный перечень счетов (включая субсчета) с описанием аналитических регистров (или иных объектов), закрепленных за каждым счетом.
Информация в учетных регистрах подлежит отражению в хронологической последовательности с обязательной ссылкой на первичные учетные документы.
Для отражения в управленческом учете и отчетности имущество, обязательства и хозяйственные операции оцениваются в денежном выражении в основной валюте управленческого учета - рублях РФ (далее - основная валюта) или в другой любой валюте, которая подходит компании (доллары, евро и др.).
При осуществлении операций с имуществом и по обязательствам, выраженным в валюте, отличной от основной (далее - прочая валюта), записи в учетных регистрах производятся как в основной, так и в прочей валюте. При этом сумма операции в основной валюте определяется путем пересчета прочей валюты по соответствующему курсу, установленному ЦБ РФ на дату совершения операции.
В целях обеспечения достоверности данных управленческого учета рекомендуется проводить инвентаризацию имущества и обязательств не реже одного раза в течение года.
Порядок, виды и сроки проведения инвентаризаций подлежат указанию в Положении об учетной политике.
ПЛАН ОСУЩЕСТВЛЕНИЯ УЧЕТА
Сначала бухгалтеру необходимо разработать план, по которому будет осуществляться учет. Уместнее всего начать с Учетной политики, как и в других, более привычных видах учета.
Приведем пример Учетной политики по управленческому учету:
ПОЛОЖЕНИЕ
об Учетной политике для целей управленческого учета
1. Операции по учету имущества и обязательств, не регламентированные нормативными документами по управленческому учету Компании, подлежат отражению в соответствии с действующим законодательством по финансовому (бухгалтерскому) учету Российской Федерации.
2. Ведение управленческого учета основано на соблюдении базовых принципов управленческого учета - полноте, своевременности, достоверности, осмотрительности, приоритете содержания над формой.
3. Отчетным периодом по управленческому учету признается календарный месяц.
4. Для отражения хозяйственных операций в управленческом учете Компании следует применять метод начисления - признание результатов сделок и прочих событий, а также их учет и отражение в отчетности в том отчетном периоде, в котором они произошли, вне зависимости от времени фактического получения или выплаты денежных средств или их эквивалентов.
5. К учету могут приниматься документы финансового (бухгалтерского) учета, если содержащаяся в них информация в полной мере характеризует совершенную хозяйственную операцию. В остальных случаях к учету должны приниматься документы управленческого учета.
6. Для принятия актива в качестве основного средства, его оценки и учета следует руководствоваться ПБУ 6/01 “Учет основных средств”.
7. Начисление амортизации основных средств производить линейным способом.
8. Срок полезного использования каждого объекта ОС устанавливается в календарных месяцах согласно Классификации основных средств, включаемых в амортизационные группы, утв. постановлением Правительства РФ от 01.01.02 №1 (далее - Классификация). При этом сроком полезного использования признается минимальный срок, установленный Классификацией для группы основных средств, к которой относится каждый объект.
9. Основные средства стоимостью не более 10 000 руб. подлежат 100-процентной амортизации в момент их ввода в эксплуатацию.
10. К нематериальным активам относятся объекты, отвечающие условиям ПБУ 14/2000 “Учет нематериальных активов”. Оценка и учет нематериальных активов производятся согласно указанному ПБУ.
11. Для управленческого учета себестоимость товаров (услуг), приобретенных или произведенных для продажи, подлежит формированию исключительно на базе переменных затрат.
12. Постоянные затраты (прямые и косвенные) признаются расходами отчетного периода и подлежат списанию на финансовый результат в момент их возникновения (начисления).
13. Прямыми признаются затраты, которые могут быть точно и единственным способом отнесены к местам возникновения затрат.
14. Косвенными признаются затраты, которые возникают в нескольких местах и подлежат распределению между ними каким-либо допустимым способом.
15. Компания имеет право создавать резервы:
По безнадежной дебиторской задолженности;
По премированию сотрудников;
На дорогостоящий ремонт.
ЗАПОМНИТЕ
Учетная политика для целей управленческого учета может быть составлена с учетом особенностей организации в зависимости от выбранной системы налогообложения (в примере показана Учетная политика для общей системы налогообложения). Если организация перешла на упрощенную систему налогообложения или единый налог на вмененный доход, то целесообразней построить управленческий учет “по оплате”.
Следующим этапом организации управленческого учета, как правило, становится определение целей, для чего необходимо уточнить у руководства компании, что конкретно их интересует: доходы, расходы, прибыль, убыток или все показатели в комплексе. Чаще всего на практике руководителей интересует все: сколько заработали, сколько потратили, каков экономический результат. Для отражения деятельности предприятия составляется Бюджет Доходов и Расходов (БДР).
При формировании бюджета необходимо не просто видеть фактические затраты, а сравнивать их с плановыми цифрами, на основе которых можно провести анализ статей бюджета, выявляя положительные и отрицательные факторы, влияющие на финансово-хозяйственную деятельность организации.
Расходы и доходы могут группироваться в общие статьи, также можно делать разбивку на группы, группы разбивать на статьи и т. д.
В результате составления бюджета доходов и расходов руководство получит реальную возможность оценить финансовое состояние предприятия

