
12.10.2024
Коэффициент оборачиваемости уменьшился. Оборачиваемость оборотных средств: формула, показатели
Коэффициент оборачиваемости оборотных средств отражает, сколько раз в отчетном периоде предприятие использовало среднегодовой остаток оборотных средств (краткосрочных активов).
Коэффицент оборачиваемости рассчитывается для оценки эффективности использования оборотных средств и анализа деловой активности предприятия.
Коэффициент оборачиваемости оборотных средств. Формула
Расчет имеет следующий вид:
К об.= ВР/КА ср,
- Коб- коэффициент оборачиваемости ОС
- ВР - от реализации (стр.010 отчета о прибылях и убытках)
- КА ср - среднегодовая стоимость краткосрочных активов (ИТОГ раздела II, строка 290 бух. баланса, сумма граф 3 и 4 разделить на 2),т.е. берется среднее между значениями на начало и на конец года.
Коэффициентпоказывает эффективность управления текущими активами компании. Кроме того, он подвержен влиянию отраслевой специфики производства, сезонным изменениям на рынке.
Совместно с коэффициентом оборачиваемости обычно находят оборачиваемость в днях. В данном случае оборачиваемость в днях показывает, сколько дней потратит предприятие, чтобы получить выручку, равную краткосрочным активам (ОС). Как определить этот показатель?
Об (дн) = 365 / К об,
- Об (дн).- оборачиваемость в днях;
- Числитель - соответственно число дней в году.
В Беларуси по оборачиваемости ОС законодательно норматив не установлен. Значения должны анализироваться в динамике или в сравнении с аналогичными по отрасли. Уменьшение коэффициента означает замедление оборота активов. Соответственно, его увеличение характеризует рост деловой активности фирмы. Если Коб слишком низкий, существенно разнящийся со среднеотраслевыми нормами, это говорит о чрезмерном накоплении краткосрочных активов (чаще всего это товары на складах).
Другим направление оценки деловой активности – анализ и сравнение эффективности использования ресурсов предприятия. С позиции финансового менеджера интересдолжен представлять не столько структура и состав активов, сколько величина финансовых вложений в эти активы и их эффективное использование. Поэтому основными оценочными являются показатели оборачиваемости активов. Эти показатели указывают на эффективность использования активов, необходимых для поддержания определенного уровня производства и реализации, причем благодаря простоте расчета они, оборачиваемость активов, являются самыми распространенными оценками, решающими эту задачу. По существу, показатели оборачиваемости активов служат теми признаками, которые в совокупности могут указать на степень эффективности производства в целом.
Эффективность использования составляющих оборотных средств рассматривается в рамках управления оборотным капиталом. Основное внимание здесь уделяется таким составляющим, как: материально-технические запасы, краткосрочная дебиторская задолженность и др., здесь также рассчитывается показатели оборачиваемости, длительность операционного и финансового циклов и другие показатели.
Относительные показатели оборачиваемости и другие, характеризирующие деловую активность хозяйствующего субъекта представлены в табл. 10.1.
Эти показатели имеют важное значение для любого предприятия с следующих точек зрения:
От скорости оборота инвестированных средств в активы зависит объем выручки от реализации продукции;
от объема выручки от реализации, следовательно, и с оборачиваемости активов зависит относительная величина коммерческих и управленческих расходов: чем быстрее оборачивается, тем меньше на каждый оборот приходится этих расходов;
ускорение оборачиваемости на определенной стадии индивидуального кругооборота активов предприятия приводит и к ускорению оборачиваемости на других стадиях (на стадиях снабжения, производства, сбыта и расчетов за готовую продукцию).
Таблица 10.1
Показатели, характеризующие деловую активность
|
Показатели |
Формула расчета |
Условные обозначения |
Комментарий |
|
|
1. Показатели оборачиваемости активов |
||||
|
Коэффициент оборачиваемости активов (К А ) |
В – выручка (Ф 2 ) А – средняя стоимость активов (Ф 1 ) |
Скорость оборота всего инвестированного капитала (фондоотдача) – сколько на 1 грн. стоимости активов реализовано продукции |
||
|
Коэффициент оборачиваемости внеоборотных активов (К НА ) |
|
НА – внеоборотные активы (средняя себестоимость) (Ф 1 ) |
Скорость оборота внеоборотных активов |
|
|
Коэффициент оборачиваемости оборотных средств (К ОА ) |
|
ОА – средняя стоимость оборотных активов (Ф 1 ) |
Скорость оборота оборотных активов |
|
|
Коэффициент оборачиваемости оборотного капитала (К ЧОК ) |
|
ЧОК – чистый оборотный капитал (из Ф 2 расчетно) |
Скорость оборота чистого оборотного капитала |
|


Продолжение таблицы 10.1
|
2. Показатели оборачиваемости элементов оборотного актива |
||||
|
Коэффициент оборачиваемости материально производственных запасов (К 2 ) |
|
СС – себестоимость реализованной продукции (Ф 2 ) З – средняя стоимость запасов (Ф 1 ) |
Показывает скорость оборота запасов и затрат за период |
|
|
(К ДЗ ) |
|
ДЗ – средняя величина дебиторской задолженности (Ф 1 ) |
Показывает скорость оборота дебиторской задолженности за период |
|
|
3. Показатели оборачиваемости капитала |
||||
|
Коэффициент оборачиваемости собственного капитала (К А ) |
|
СК – средняя величина собственного капитала (Ф 1 ) |
Показывает активность собственного капитала |
|
|
(К КЗ ) |
|
К КЗ – средняя величина краткосрочной дебиторской задолженности (Ф 1 ) |
Скорость оборота за период |
|
|
4. Продолжительность (дни) одного оборота |
||||
|
Продолжительность одного оборота оборотных активов (t OA ) |
|
Т – Продолжительность анализируемого периода (месяц – 30; квартал 90; полугодие 180; год 365) | ||
|
(t 3 ) |
|
Т |
Характеристика продолжительности одного оборота авансированных средств в оборотном активе |
|
|
Продолжительность одного оборота дебиторской задолженности (t ДЗ ) |
|
Т – Продолжительность анализированного периода (месяц – 30; квартал 90; полугодие 180; год 365) |
Характеристика продолжительности одного оборота авансированных средств в оборотном активе |
|
|
Продолжительность одного оборота кредиторской задолженности (t КЗ ) |
|
Т – Продолжительность анализированного периода (месяц – 30; квартал 90; полугодие 180; год 365) |
Показывает период за который предыдущие покрытие задолженности замедлена оборачиваемость, т.е. периода свидетельствующей о благоприятной тенденции |
|


Продолжение таблицы 10.1
|
5. Продолжительность циклов |
||||
|
(Т О ) |
Т О = t 3 + t ДЗ |
Характеризует общее в росте, в течение которого финансовые ресурсы находятся в материально-производственных запасах и дебиторской задолженности |
||
|
(Т Ф ) |
Ц Ф = Т О - t ХЗ |
Время, в течении которого финансовые ресурсы отвлечены из оборота. Цель управления оборотными средствами – сокращение финансового цикла, т.е. сокращение операционного цикла и замедление продолжительности оборота кредитной задолженности до приемлемого уровня |
||
Операционный цикл характеризуется периодом оборота материально-производственных запасов, незавершенного производства, готовой продукции и дебиторской задолженности. Финансовый цикл определяется как разница между продолжительностью производственного цикла и средним сроком погашения кредиторской задолженности. Анализу показателей управления активами предшествует изучение этапов обращения денежных ресурсов предприятия (рис.10.3).

Рис. 10.3 Этапы обращения денежных средств
Как видно из рисунка 10.3, операционный цикл (Т ОЦ ) охватывает общее время, в течении которого денежные ресурсы иммибилизованы в запасах и дебиторской задолженности.
Разрыв между сроками платежа по своим обязательствам перед поставщиками и получением денежных средств от покупателей определяет финансовый цикл (Т ФЦ ), в течении которого они отвлекаются из оборота предприятия.
Т ФЦ = Т ОЦ -t КЗ =t З +t ДЗ -t КЗ
В таблице 10.2 приведены исходные данные из отчета о финансовых результатах, баланса и результаты расчета некоторых показателей, характеризующих деловую активность анализируемого предприятия.
Таблица 10.2
Исходные данные и расчет показателей деловой активности предприятия
|
Предыдущий период |
Отчетный период |
Изменение |
|||
|
Из отчета о финансовых результатах (Ф 2 ) |
|||||
|
Выручка от реализации | |||||
|
Себестоимость реализованной продукции | |||||
|
Чистая прибыль к распределению | |||||
|
Среднее за предыдущий период |
Отчетный период |
||||
|
Изменение |
|||||
|
Из баланса (Ф 1 ) |
|||||
|
Внеоборотные активы | |||||
|
Оборотные активы | |||||
|
Дебиторская задолженность | |||||
|
Чистый оборотный капитал | |||||
|
Собственный капитал | |||||
|
Текущие обязательства | |||||
|
Кредиторская задолженность | |||||
|
Расчет показателей, характеризующих деловую активность |
|||||
|
За отчетный период |
Предыдущий период |
Изменение |
|||
|
Коэффициент оборачиваемости оборотных средств |
| ||||

Продолжение таблицы 10.2
|
За отчетный период |
Предыдущий период |
Изменение |
||
|
Продолжительность одного оборотных активов | ||||
|
Коэффициент оборачиваемости запасов |
| |||
|
Продолжительность одного оборота запасов |
| |||
|
Коэффициент оборачиваемости дебиторской задолженности |
| |||
|
Продолжительность одного оборота дебиторской задолженности |
t ДЗ =365:4,1=81 дн. | |||
|
Коэффициент оборачиваемости кредиторской задолженности |
| |||
|
Продолжительность одного оборота кредиторской задолженности |
t КЗ =365:7,43=49 дн. | |||
|
Продолжительность операционного цикла |
Т ОЦ = t 3 + t ДЗ =21+81=102 дн. | |||
|
Продолжительность финансового цикла |
Т ФЦ = Т ОЦ - t КЗ = 102-43 дн. |


Коэффициент оборачиваемости оборотных средств(К ОЛ ) снизился на 0,09 пункта (2,95 – 2,86), но это привело к замедлению продолжительности оборота на 4 дня, я также запасы – на 0,2 дня (21,0 – 20,8). Оборачиваемость дебиторской задолженности ускорилась на 0,4 (4,5 – 4,1), что дало уменьшению продолжительности одного оборота на 8 дней (81 – 89). Это свидетельствует об улучшении работы с дебиторами.
Замедление оборачиваемости кредиторской задолженности на 0,76 (7,43 – 8,09) пункта или на 4 дня (49-45) положительно сказалось на платежеспособности предприятия. Однако превышение продолжительности оборота дебиторской задолженности отчетного периода в 1,6 раза (81:49) и продолжительности погашения кредиторской задолженности, существенно снизило финансовую устойчивость предприятия.
Уменьшение продолжительности оборота дебиторской задолженности на 4 дня (49-45) сократило операционный цикл на 8 (102-110), а финансовый цикл на 12 дней (53-65), что опять характеризует позитивно.
В целом анализируемое предприятие по показателям характеризующим его деловую активность, можно оценить как удовлетворительную, обеспечивающую стабильную производственно-коммерческую деятельность в предстоящем периоде.
Еще одним положительным моментом расчета показателей, характеризующих деловую активность, является то, что с их помощью можно ориентировочно рассчитать потребность предприятия в оборотных средствах . Она определяется по формуле:
П ОС = З + ДЗ –КЗ,
где З – средняя стоимость запасов за отчетный период:
ДЗ – средняя стоимость дебиторской задолженности со сроком погашения до 12 месяцев за расчетный период;
КЗ – средний остаток кредиторской задолженности за расчетный период;
П ОС – потребность в оборотных средствах.
Другим важным вопросом при анализе деловой активности является эффективность использования человеческих ресурсов. В последнее время этот вопрос все больше привлекает внимание. Это и правильно, так как все, что создается людьми в отличие от средств производства только люди со своей инициативой и волей являются субъектами оригинальных действий, особенно оригинальных процессов преобразования.
Соотношения, применяемые для анализа в этой многосторонней области, однако зачастую не имеют финансового характера и должны основываться на тщательно отобранных статистических данных, касающихся выпуска продукции и деятельности предприятия в целом. В частности, используются различные показатели производительности труда, выручки на одного работника, средние затраты на персонал и др.
Как понять, нужно ли что-то кардинально менять в закупочной или ассортиментной политике, или она проводится эффективно? Для этого не нужно высчитывать разные показатели и сравнивать большое количество данных. Достаточно рассчитать показатели оборачиваемости оборотных средств и посмотреть их динамику. Даже одного показателя может быть достаточно — коэффициента оборачиваемости в динамике хотя бы за полугодие или год.
Отслеживая динамику этого показателя, можно совершенно точно не упустить момент, когда управление закупками и ассортиментом стало менее эффективным. Почему именно оборачиваемость материальных оборотных средств является таким важным показателем? Потому что она показывает суть процесса торговли или производства, которая заключается в следующем цикле: Деньги — Товар для реализации — Деньги". Скорость этого превращения, а точнее, сколько раз за период происходит этот оборот из денег в товар и опять в деньги и есть оборачиваемость. Чем она выше, тем быстрее окупаются вложенные средства, тем быстрее компания получает прибыль.
Оборачиваемость оборотных средств формула
, где
Коб — коэффициент оборачиваемости, В — Выручка за определенный период (не включая НДС), Со — средний объем оборотных средств за период. Показатель Со рассчитывается как сумма оборотных средств на начало периода и на конец, разделенная пополам.
Например, если в течение года было реализовано бытовой техники на сумму 1 200 тыс. руб. (без НДС), а средний объем оборотных средств составлял 600 тыс. руб., то коэффициент будет равен 2.
Также для анализа полезен расчет оборачиваемости оборотных средств в днях или длительность оборота, которая рассчитывается по формуле:
, где
Доб — длительность оборота, Коб — коэффициент оборачиваемости, а Дп — длина рассматриваемого периода в днях. В приведенном выше числовом примере с бытовой техникой длительность оборота будет равна:
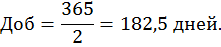
Таким образом, длительность оборота в примере выше равна полгода. Это значит, что вложенные в оборот финансовые средства вернутся с прибылью через полгода.
Норматив оборачиваемости оборотных средств не имеет строго определенных рамок или границ. Он будет разным в зависимости от сферы деятельности, спроса на продукцию и даже от расположения магазина. Например, в оптовой торговле товарами ежедневного потребления этот показатель может быть достаточно высоким.
Какие показатели сравнивать для эффективного анализа
Показатель оборачиваемости оборотных средств исчисляется не реже одного раза в квартал и сравнивается в динамике. Так же имеет смысл сравнивать между собой коэффициенты оборачиваемости у аналогичных предприятий, например, у разных торговых точек одного предприятия. Управление оборачиваемостью оборотных средств предприятия начинается со сравнения этих показателей в динамике. Неплохо было бы сравнить показатели по оборачиваемости с аналогичными данными конкурентов, если эти данные в открытом доступе.
В качестве одного из пути ускорения оборачиваемости оборотных средств в целом по предприятию можно использовать изменения ассортимента. Для этого коэффициент оборачиваемости рассчитывается по отдельным видам продукции. Полученные коэффициенты сравниваются между собой и на основе этого можно вывести условный средний или минимальный коэффициент. Если по каким-то наименованиям продукции этот показатель получается ниже, то стоит существенно сократить количество данного товара или отказаться от него совсем. В производственных предприятиях такая продукция снимается с производства или сокращаются объемы ее выпуска.
Если же именно эта продукция имеет стратегическую выгоду, то можно предпринять меры и мероприятия по ускорению оборачиваемости оборотных средств. Также оборачиваемость целесообразно повышать не только по каждому виду продукции, но и по предприятию в целом — чем выше коэффициент оборачиваемости, тем выше прибыльность предприятия. На оборачиваемость влияют:
- Стоимость и типы материалов, применяемых в производстве;
- Темпы производства и длительность производственного цикла;
- Объемы выпуска или объемы продаж;
- Квалификация сотрудников предприятия (и в производстве, и в торговле).
Улучшая эти составляющие и параметры, можно ускорить оборачиваемость и увеличить значимые показатели деятельности предприятия.
Коэффициенты оборачиваемости или деловой активности предприятия – показывают эффективность использования предприятием (организацией) своего капитала и средств. Данные коэффициенты показывают скорость оборота капитала и преобразование его в денежные средства. Коэффициенты оборачиваемости напрямую определяют степень платежеспособности предприятия (способности расплачиваться по своим обязательствам), финансовой устойчивости и финансового риска. Коэффициенты оборачиваемости в своих расчетах используют не чистую прибыль как коэффициенты рентабельности, а выручку от реализации товаров и услуг. Это позволяет оценить не прибыльность деятельности предприятия, а его интенсивность и скорость оборачиваемости ресурсов, активов, запасов, денежных средств, дебиторской и кредиторской задолженности.
В данной статье будут рассмотрены основные коэффициенты оборачиваемости предприятия, наиболее часто используемые в финансовой практике, такие как:
- Коэффициент оборачиваемости активов
- Коэффициент оборачиваемости собственного капитала
- Коэффициент оборачиваемости оборотных активов
- Коэффициент оборачиваемости запасов и затрат активов
- Коэффициент оборачиваемости дебиторской задолженности
- Коэффициент оборачиваемости кредиторской задолженности
- Коэффициент оборачиваемости денежных средств
Коэффициент оборачиваемости активов представляет собой отношение выручки от проданной продукции ко всем активам предприятия. Данный коэффициент показывает эффективность использования активов и показывает количество оборотов всего капитала за период и количество денежных средств, которые принесла единица активов.
Нормативных значений коэффициента оборачиваемости активов нет, поэтому необходимо исследовать непосредственно динамику изменения данного показателя во времени для одного предприятия или отрасли. В фондоемких отраслях оборачиваемость активов будет ниже нежели в сферах торговли. Чем выше коэффициент оборачиваемости активов, тем больше эффективность использования активов. Данный показатель отличается от показателей рентабельности активов в том, что он не показывает прибыльность предприятия, а характеризует интенсивность оборота. Поэтому в формулах оборачиваемости используются не чистая прибыль, а выручка предприятия за отчетный период. Формула расчета коэффициента оборачиваемости активов следующая:
Коэффициент оборачиваемости активов
= Выручка от реализации / Средние активы за период
Коэффициент оборачиваемости активов
= стр.10 Форма №2 / (0,5 *(стр.300 начало года +стр.300 конец года))
Коэффициент оборачиваемости собственного капитала рассчитывается как отношение объема реализации продукции (выручки) к среднегодовой стоимости собственного капитала. Коэффициент оборачиваемости собственного капитала показывает активность и скорость использования предприятием собственного капитала.
Нормативных значений коэффициента оборачиваемости собственного капитала нет, необходимо исследовать динамику изменения данного показателя для одного предприятия. Формула расчета коэффициента оборачиваемости собственного капитала следующая:
Коэффициент оборачиваемости собственного капитала
= Выручка от реализации продукции / Средняя стоимость собственного капитала за период
Коэффициент оборачиваемости собственного капитала
= стр.10 Форма №2 / 0,5* (стр.490 на начало года + стр.490 на конец года)
Коэффициент оборачиваемости оборотных активов показывает активность использования и скорость обращения оборотных активов. Данный коэффициент характеризует сколько за один год оборотные активы совершили полный оборот и какой размер выручки они принесли. К оборотным активам относят дебиторскую задолженность, денежные средства, запасы и расходы будущих периодов, краткосрочные финансовые вложения. Чем выше значение данного коэффициента, тем более результативно предприятие. Формула расчета коэффициента оборачиваемости оборотных активов:
Коэффициент оборачиваемости оборотных активов
= Выручка нетто от реализации продукции / Среднегодовая стоимость оборотных активов
Коэффициент оборачиваемости оборотных активов
= стр.10 Форма №2 / 0,5 (стр.290 на начало года +стр.290 на конец года)
Коэффициент оборачиваемости запасов и затрат активов показывает интенсивность использования запасов и скорость оборота.
Нормативных значений для коэффициента оборачиваемости нет. Данный показатель необходимо анализировать в динамике для конкретного предприятия или отрасли. Снижение коэффициента оборачиваемости говорит о том накапливании избытка запасов на складах предприятия. Чем выше коэффициент оборачиваемости запасов и затрат активов, тем выше активность предприятия в создании денежных средств. Чрезмерно высокий коэффициент оборачиваемости запасов и затрат активов свидетельствует об острой нехватке запасов и быстром опустошении. Формула расчета коэффициента оборачиваемости запасов и затрат активов:
Коэффициент оборачиваемости запасов и затрат активов
= Выручка нетто от реализации продукции / Среднегодовая стоимость запасов
Коэффициент оборачиваемости запасов и затрат активов
= стр.10 Форма №2 / 0,5*[(стр.210+стр.220) на начало года + (стр.210+стр.220) на конец года]
Коэффициент оборачиваемости дебиторской задолженности показывает скорость оборота дебиторской задолженности. Не существует четких нормативных значений для коэффициента оборачиваемости дебиторской задолженности, они варьируются зависимости от отрасли, но чем выше коэффициент, тем быстрее потребители погашают свои обязательства, что выгодно для предприятия. Формула расчет коэффициента оборачиваемости дебиторской задолженности, следующая:
Коэффициент оборачиваемости дебиторской задолженности
= Выручка от реализации товаров и услуг / Среднегодовая величина дебиторской задолженности
Коэффициент оборачиваемости дебиторской задолженности = стр.10 Форма №2 / 0,5*[(стр.230+стр.240) на начало года + (стр.230+стр.240) на конец года]
Коэффициент оборачиваемости кредиторской задолженности показывает скорость и интенсивность погашения обязательств предприятия перед заемщиками и характеризует количество оборотов погашения кредиторской задолженности за отчетный период, который как привило один год. Нормативное значение коэффициента оборачиваемости кредиторской задолженности зависит от отрасли и характера деятельности предприятия. Формула расчет коэффициента оборачиваемости кредиторской задолженности, следующая:
Коэффициент оборачиваемости кредиторской задолженности
= Выручка от реализации товаров и услуг / Средняя величина кредиторской задолженности
Коэффициент оборачиваемости кредиторской задолженности
= стр.10 Форма№2 / 0,5*(стр.620 на начало года +стр.620 на конец года)
Коэффициент оборачиваемости денежных средств показывает интенсивность использования денежных средств предприятия и показывает число оборотов за отчетный период. Формула расчета коэффициента оборачиваемости денежных средств, следующая:
Коэффициент оборачиваемости денежных средств
= Выручка от реализации товаров и услуг / Среднее количество денежных средств
Коэффициент оборачиваемости денежных средств
= стр.10 Форма №2 / 0,5*(стр.260 на начало года + стр.260 на конец года)
Выводы
Коэффициенты оборачиваемости являются важным показателем эффективности использования ресурсов предприятием. Данные показатели в отличии от показателей рентабельности показываются скорость оборачиваемости и интенсивность, потому что в своих формулах расчета используют значения выручки (нежели чистой прибыли как у коэффициентов рентабельности). Коэффициенты оборачиваемости исследуются в динамики для анализа направления и оценки характера их изменения для одного предприятия, группы аналогичных предприятий и одной отрасли.
Под оборотными средствами предприятия понимаются активы, используемые в текущей деятельности организации. Согласно российским стандартам бухгалтерского учета (РСБУ) в их число включаются: запасы сырья и материалов, готовая продукция и незавершенное производство, денежные средства и их эквиваленты (такие как авиа и ж/д билеты, проездные билеты и т.д.), товары, купленные для перепродажи, дебиторская задолженность, а также финансовые вложения сроком менее одного года.
Без грамотного и рационального использования данной группы активов невозможна хозяйственная деятельность любой организации.
Именно поэтому так важно тщательно отслеживать пути и порядок использования оборотного капитала компании. При экономическом анализе одним из наиболее значимых показателей, позволяющим оценить эффективность применения оборотного капитала компании, является коэффициент оборачиваемости оборотных активов фирмы.
Порядок расчета
Коэффициент оборачиваемости оборотных средств позволяет определить, насколько рационально и интенсивно
используются оборотные активы компании.
Иными словами, он показывает, какой объем выручки предприятия приходится на один рубль оборотного капитала.
Таким образом, коэффициент оборачиваемости рассчитывается, как:
К_об= TR/(P_(об.ср.))
где:
TR – это выручка или объем продукции, реализованной за анализируемый период времени без учета НДС;
(Р_(об.ср.)) — средняя стоимость оборотного капитала компании за указанный период.
Так как основной целью управления активами компании является максимизация прибыли организации, получаемой на единицу вложенного капитала, то именно с помощью данного коэффициента собственник может проанализировать отдачу, получаемую от оборотных активов. Чем выше величина данного показателя, тем эффективнее используется оборотный капитал в компании!
Данные для расчета
 Традиционно для расчета экономических показателей используется данные бухгалтерской отчетности предприятия. Для расчета именно коэффициента оборачиваемости оборотных активов необходима информация, представленная в Бухгалтерском балансе (форма №1) и Отчете о финансовых результатах (ранее Отчет о прибылях и убытках) (форма №2). Очевидно, что используется отчетность именно за тот период времени, который подвергается анализу.
Средняя стоимость оборотного капитала организации за двенадцать месяцев находится как разница между значением оборотного капитала на начало и на конец года, разделенная пополам.
(Р_(об.ср.)) = (Р_(об.ср.2) — Р_(об.ср.1))/2
где:
Р_(об.ср.1) — величина оборотного капитала компании на начало периода;
Р_(об.ср.2) — величина оборотного капитала на конец периода.
Все эти данные представлены в бухгалтерском балансе организации в строке «Итого по разделу ІІ».
Что касается выручки (TR), то информацию о ней можно найти во второй форме бухгалтерской отчетности, в Отчете о финансовых результатах (строка «Выручка»).
Общие сведения про оборотный капитал предприятия можно получить из следующего видеоматериала:
Факторы, влияющие на значение коэффициента
 На коэффициент оборачиваемости оборотного капитала компании влияет сразу несколько факторов. Во-первых, его значение связанно с величиной оборотного капитала
компании, т.е. чем она выше, тем ниже итоговый показатель. Во-вторых, на коэффициент влияет и показатель величины реализованной продукции
.
Таким образом, если компания стабильно демонстрирует высокий показатель выручки, то увеличение оборотного капитала за один период может никак не отразиться на итоговом значении коэффициента оборачиваемости.
Анализ коэффициента оборачиваемости
 При анализе коэффициента оборачиваемости следует понимать, что его значения не всегда напрямую связаны с эффективностью или неэффективностью хозяйственной деятельности предприятия. В большинстве случаев его величина может объяснять сразу несколькими важными факторами:
- сферой деятельности компании;
- производственным циклом;
- этапом жизненного цикла.
Так, к примеру, для материалоемких областей производства характерно намного более низкие значения коэффициента, чем для торговых компаний , а организация в стадии роста всегда будет использовать большее количество оборотного капитала, чем организация в стадии упадка. Именно поэтому анализировать значение показателя оборачиваемости можно только в динамике. Лучше всего рассматривать значения коэффициента за 5 – 10 лет. В этом случае, можно четко определить и длину одного производственного цикла компании, и эффективность использования оборотного капитала.
Кроме того, чтобы понять насколько рационально используются ресурсы на конкретном предприятии, стоит сравнить полученные данные со среднеотраслевыми показателями. Но даже в этом случае заниженное или завышенное значения коэффициента не будут свидетельствовать о положительных или отрицательных результатах. Таким образом, делать какие-либо выводы, основываясь только на данных о величине коэффициента оборачиваемости, нельзя. Для правильного определения текущей ситуации необходимо полный экономический анализ предприятия.
Информацию про показатели эффективности использования оборотных средств можно получить из следующего видеоролика:
Как повысить коэффициент оборачиваемости
Если после анализа хозяйственной деятельности организации было выявлено, что объективных причин для заниженного значения коэффициента оборачиваемости оборотных средств нет, то самое время искать пути решения данной проблемы, и таких путей может быть несколько.
 Во-первых, можно сократить объем оборотного капитала компании
, т.е. распродать остатки готовой продукции, сократить закупки сырья и материалов, разобраться с дебиторской задолженностью и так далее. Сокращение затрат на оборотный капитал позволит компании существенно повысить показатели коэффициента оборачиваемости.
Во-вторых, следует обратить внимание на величину выручки компании . Если не удается сократить оборотные активы, то необходимо выискивать новые пути реализации продукции. Однако следует понимать, что привлечение новых клиентов и увеличение объемов продаж в большинстве случаев ведет за собой наращивание объемов производства. Таким образом, вместе с выручкой компании могут возрасти и расходы на оборотный капитал, что повлечет за собой снижение значения коэффициента.
Возможные причины снижения
Если же при анализе оборачиваемости оборотного капитала компании было выявлено, что значение данного коэффициента непрерывно снижается и это никак не связано с производственным циклом предприятия, то самое время обратить внимание на пути использования оборотного капитала.
В первую очередь необходимо провести комплексный анализ всех составляющих оборотного капитала компании и выявить, какая именно строка баланса имеет наибольший удельный вес. Чаще всего компании страдают от непомерно больших запасов и дебиторской задолженности.
 Если запасы компании растут от периода к периоду, а объем реализованной продукции не изменяется, то основной проблемой являются ошибки в логистике. Говоря иначе, организация закупает большее количество сырья и материалов, чем нужно для ее текущей деятельности. Чтобы решить данную проблему следует отладить логистическую цепочку, пересмотреть договоры с поставщиками и еще раз рассчитать оптимальные объемы запасов для непрерывного производственного процесса.
Другой проблемой могут оказаться расчеты с покупателями и заказчиками, именно из них по большей части и формируется дебиторская задолженность предприятия. Многие крупные компании предпочитают расплачиваться со своими поставщиками только в конце отчетного периода, в то время как готовая продукция была отгружена в самом начале. Универсальных путей решения данной проблемы не существует, и организация сама выбирает, как воздействовать на своих клиентов.

