
13.02.2025
5 коэффициент абсолютной ликвидности. Формула коэффициента срочной ликвидности по балансу
Платежеспособность компании складывается сразу из нескольких элементов, и наиболее значимый из них - ее ликвидность. Вне зависимости от размера активов, для того, чтобы расплачиваться с контрагентами, их необходимо перевести в наиболее ликвидную форму - то есть, в деньги. Вряд ли ваши поставщики обрадуются, если вместо оплаты вы предложите им забрать у вас пару офисных столов.
Существует 6 коэффициентов, позволяющих определить ликвидность при различных обстоятельствах.
Так, например, коэффициент мгновенной ликвидности определяет то, насколько организация готова расплатиться по своим счетам буквально прямо сейчас: взять имеющиеся в наличии деньги и передать их тем, перед кем у нее есть краткосрочные обязательства.
Коэффициент средней ликвидности в свою очередь подходит для ситуаций, когда у вас есть время для маневра - чтобы собрать необходимые средства, можно дождаться поступления дебиторской задолженности и реализовать имеющиеся запасы.
В любом случае, для определения ликвидности, нужно найти соотношение тех или иных активов к обязательствам, так что для удобства все можно представить в виде таблицы:
| Коэффициент |
Формула |
Норма | |
| Числитель | Знаменатель | ||
| Абсолютной ликвидности | Денежные средства + Краткосрочные финансовые вложения | Краткосрочные обязательства | > 0,3 |
| Текущей ликвидности | Оборотные средства | 1,5 - 2 | |
| Быстрой ликвидности | Денежные средства + Краткосрочные финансовые вложения + Дебиторская задолженность | > 1 | |
| Мгновенной ликвидности | Денежные средства | > 0,2 | |
| Средней ликвидности | Денежные средства + Краткосрочные финансовые вложения + Дебиторская задолженность + Запасы | > 1,2 | |
Для анализа в основном используют первые три:
Коэффициент абсолютной ликвидности показывает соотношение самых ликвидных активов компании к ее долгам - то есть, по сути, указывает на то, насколько компания способна быстро избавиться от всех краткосрочных задолженностей.
Для этого коэффициента не однозначной устоявшейся нормы, однако если показатель слишком высок, это в любом случае говорит о том, что количество свободных средств в компании неоправданно высоко, и вы можете безбоязненно пустить их на развитие бизнеса.
Коэффициент текущей ликвидности определяет способность рассчитаться по всем краткосрочным обязательствам только за счет оборотных активов.
Значение 1,5 - 2 считается нормальным в международной практике, в России оно обычно немного выше - от 2. Тем не менее, в любой стране коэффициент текущей ликвидности более 3 указывает на то, что средства используются нерационально.
Коэффициент быстрой ликвидности отражает способность разобраться с текущими долгами даже в том случае, если у нее возникнут сложности с реализацией продукции.
Как и в случае с любыми другими финансовыми коэффициентами, не стоит забывать, что норма тут - понятие весьма относительное. В зависимости от отрасли и этапа развития компании, условия ведения бизнеса могут ощутимо различаться, так что и нормальные показатели для каждой ситуации будут свои. Можно найти немало примеров успешных предприятий, которые не вписываются во многие нормативы коэффициентного анализа.
Коэффициенты ликвидности: комплексный анализ
Ликвидными считаются активы, которые можно быстро и просто перевести в деньги. Соответственно, самый ликвидный актив – это деньги в кассе, на счетах, на краткосрочных депозитах.
К высоколиквидным активам также относят ценные бумаги с высокими котировками на бирже. Ликвидными могут быть и другие ценности, например, недвижимость, которая пользуется спросом.
В число наименее ликвидных активов входят сырье, материалы, незавершенное строительство.
Все три описанных показателя – коэффициенты абсолютной, текущей и быстрой ликвидности – нужно анализировать в комплексе. Потому что коэффициент текущей ликвидности не учитывает ряд факторов, влияющих на наличие свободных денег (например, сроки хранения готовых товаров), а это не гарантирует отсутствие проблем с платежеспособностью. В свою очередь коэффициент быстрой ликвидности не учитывает объема запасов на складе.
Из этой статьи Вы узнаете:
Краткосрочные пассивы (П2) - краткосрочные заемные кредиты банков и прочие займы, подлежащие погашению в течение 12 месяцев после отчетной даты. При определении первой и второй групп пассива для получения достоверных результатов необходимо знать время исполнения всех краткосрочных обязательств. На практике это возможно только для внутренней аналитики. При внешнем анализе из-за ограниченности информации эта проблема значительно усложняется и решается, как правило, на основе предыдущего опыта аналитика, осуществляющего анализ.
Долгосрочные пассивы (П3) - долгосрочные заемные кредиты и прочие долгосрочные пассивы - статьи раздела IV баланса «Долгосрочные пассивы».
Постоянные пассивы (П4) - статьи раздела III баланса «Капитал и резервы» и отдельные статьи раздела V баланса, не вошедшие в предыдущие группы: «Доходы будущих периодов» и «Резервы предстоящих расходов». Для сохранения баланса актива и пассива итог данной группы следует уменьшить на сумму по статьям «Расходы будущих периодов» и «Убытки».
Для определения ликвидности баланса следует сопоставить итоги по каждой группе активов и пассивов.
Баланс считается абсолютно ликвидным, если выполняются условия:
А1 >> П1
А2 >> П2
А3 >> П3
А4
Если выполняются первые три неравенства, т. е. текущие активы превышают внешние обязательства предприятия, то обязательно выполняется последнее неравенство, которое имеет глубокий экономический смысл: наличие у предприятия собственных оборотных средств; соблюдается минимальное условие финансовой устойчивости.
Невыполнение какого-либо из первых трех неравенств свидетельствует о том, что ликвидность баланса в большей или меньшей степени отличается от абсолютной.
Коэффициент текущей ликвидности
Коэффициент текущей ликвидности показывает, достаточно ли у предприятия средств, которые могут быть использованы им для погашения своих краткосрочных обязательств в течение года. Это основной показатель платежеспособности предприятия. Коэффициент текущей ликвидности определяется по формуле
Ктл = (А1 + А2 + А3) / (П1 + П2)
Коэффициент быстрой ликвидности
Коэффициент быстрой ликвидности, или коэффициент «критической оценки», показывает, насколько ликвидные средства предприятия покрывают его краткосрочную задолженность. Коэффициент быстрой ликвидности определяется по формуле
Кбл = (А1 + А2) / (П1 + П2)
Коэффициент абсолютной ликвидности
Коэффициент абсолютной ликвидности показывает, какую часть кредиторской задолженности предприятие может погасить немедленно. Коэффициент абсолютной ликвидности рассчитывается по формуле
Кал = А1 / (П1 + П2)
Общий показатель ликвидности баланса
Для комплексной оценки ликвидности баланса в целом рекомендуется использовать общий показатель ликвидности баланса предприятия, который показывает отношение суммы всех ликвидных средств предприятия к сумме всех платежных обязательств (краткосрочных, долгосрочных, среднесрочных) при условии, что различные группы ликвидных средств и платежных обязательств входят в указанные суммы с определенными весовыми коэффициентами, учитывающими их значимость с точки зрения сроков поступления средств и погашения обязательств.
Общий показатель ликвидности баланса определяется по формуле
Кол = (А1 + 0,5А2 + 0,3А3) / (П1 + 0,5П2 + 0,3П3)
В ходе анализа ликвидности баланса каждый из рассмотренных коэффициентов ликвидности рассчитывается на начало и конец отчетного периода. Если фактическое значение коэффициента не соответствует нормальному ограничению, то оценить его можно по динамике (увеличение или снижение значения).
Анализ ликвидности
Ликвидность баланса – это степень покрытия обязательств предприятия активами, срок превращения которых в денежные средства соответствует сроку погашения обязательств. От степени ликвидности баланса зависит платежеспособность предприятия. Основной признак ликвидности – формальное превышение стоимости оборотных активов над краткосрочными пассивами. И чем больше это превышение, тем более благоприятное финансовое состояние имеет предприятие с позиции ликвидности.Актуальность определения ликвидности баланса приобретает особое значение в условиях экономической нестабильности, а также при ликвидации предприятия вследствие его . Здесь встает вопрос: достаточно ли у предприятия средств для покрытия его задолженности. Такая же проблема возникает, когда необходимо определить, достаточно ли у предприятия средств для расчетов с кредиторами, т.е. способность ликвидировать (погасить) задолженность имеющимися средствами. В данном случае, говоря о ликвидности, имеется в виду наличие у предприятия оборотных средств в размере, теоретически достаточном для погашения краткосрочных обязательств.
Для проведения анализа ликвидности баланса предприятия статьи активов группируют по степени ликвидности – от наиболее быстро превращаемых в деньги к наименее. Пассивы же группируют по срочности оплаты обязательств.
Для оценки ликвидности баланса с учетом фактора времени необходимо провести сопоставление каждой группы актива с соответствующей группой пассива.
1) Если выполнимо неравенство А1 > П1, то это свидетельствует о платежеспособности организации на момент составления баланса. У организации достаточно для покрытия наиболее срочных обязательств абсолютно и наиболее ликвидных активов.
2) Если выполнимо неравенство А2 > П2, то быстро реализуемые активы превышают краткосрочные пассивы и организация может быть платежеспособной в недалеком будущем с учетом своевременных расчетов с кредиторами, получения средств от продажи продукции в кредит.
3) Если выполнимо неравенство А3 > П3 , то в будущем при своевременном поступлении денежных средств от продаж и платежей организация может быть платежеспособной на период, равный средней продолжительности одного оборота оборотных средств после даты составления баланса.
Выполнение первых трех условий приводит автоматически к выполнению условия: A4
Выполнение этого условия свидетельствует о соблюдении минимального условия финансовой устойчивости организации, наличия у нее собственных оборотных средств.
На основе сопоставления групп активов с соответствующими группами пассивов выносится суждение о ликвидности баланса предприятия
Сопоставление ликвидных средств и обязательств позволяет вычислить следующие показатели:
Текущая ликвидность, которая свидетельствует о платежеспособности (+) или неплатежеспособности (-) организации на ближайший к рассматриваемому моменту промежуток времени: А1+А2=>П1+П2; А4 перспективная ликвидность – это прогноз платежеспособности на основе сравнения будущих поступлений и платежей: А3>=П3; А4 недостаточный уровень перспективной ликвидности: А4 баланс не ликвиден:А4=>П4
Однако следует отметить, что проводимый по изложенной схеме анализ ликвидности баланса является приближенным, более детальным является анализ платежеспособности при помощи финансовых коэффициентов.
1. Коэффициент текущей ликвидности показывает, достаточно ли у предприятия средств, которые могут быть использованы им для погашения своих краткосрочных обязательств в течение года. Это основной показатель платежеспособности предприятия. Коэффициент текущей ликвидности определяется по формуле:
К = (А1 + А2 + А3) / (П1 + П2)
В мировой практике значение этого коэффициента должно находиться в диапазоне 1-2. Естественно, существуют обстоятельства, при которых значение этого показателя может быть и больше, однако, если коэффициент текущей ликвидности более 2-3, это, как правило, говорит о нерациональном использовании средств предприятия. Значение коэффициента текущей ликвидности ниже единицы говорит о неплатежеспособности предприятия.
2. Коэффициент быстрой ликвидности, или коэффициент «критической оценки», показывает, насколько ликвидные средства предприятия покрывают его краткосрочную задолженность. Коэффициент быстрой ликвидности определяется по формуле:
К = (А1 + А2) / (П1 + П2)
В ликвидные активы предприятия включаются все оборотные активы предприятия, за исключением товарно-материальных запасов. Данный показатель определяет, какая доля кредиторской задолженности может быть погашена за счет наиболее ликвидных активов, т. е. показывает, какая часть краткосрочных обязательств предприятия может быть немедленно погашена за счет средств на различных счетах, в краткосрочных ценных бумагах, а также поступлений по расчетам. Рекомендуемое значение данного показателя от 0,7-0,8 до 1,5.
3. Коэффициент абсолютной ликвидности показывает, какую часть кредиторской задолженности предприятие может погасить немедленно. Коэффициент абсолютной ликвидности рассчитывается по формуле:
К = А1 / (П1 + П2)
Значение данного показателя не должно опускаться ниже 0,2.
4. Для комплексной оценки ликвидности баланса в целом рекомендуется использовать общий показатель ликвидности баланса предприятия, который показывает отношение суммы всех ликвидных средств предприятия к сумме всех платежных обязательств (краткосрочных, долгосрочных, среднесрочных) при условии, что различные группы ликвидных средств и платежных обязательств входят в указанные суммы с определенными весовыми коэффициентами, учитывающими их значимость с точки зрения сроков поступления средств и погашения обязательств. Общий показатель ликвидности баланса определяется по формуле:
К = (А1 + 0,5*А2 + 0,3*А3) / (П1 + 0,5*П2 + 0,3*П3)
Значение данного коэффициента должно быть больше или равно 1.
5. Коэффициент обеспеченности собственными средствами показывает, насколько достаточно собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости. Он определяется:
K = (П4 - А4) / (А1 + А2 + А3)
Значение данного коэффициента должно быть больше или равно 0,1.
6. Коэффициент маневренности функционального капитала показывает, какая часть функционирующего капитала заключена в запасах. Если этот показатель уменьшается, то это является положительным фактом. Он определяется из соотношения:
K = А3 / [(А1+А2+А3) - (П1+П2)]
В ходе анализа ликвидности баланса каждый из рассмотренных коэффициентов ликвидности рассчитывается на начало и конец отчетного периода. Если фактическое значение коэффициента не соответствует нормальному ограничению, то оценить его можно по динамике (увеличение или снижение значения). Следует отметить, что в большинстве случаев достижение высокой ликвидности противоречит обеспечению более высокой прибыльности. Наиболее рациональная политика состоит в обеспечении оптимального сочетания ликвидности и прибыльности предприятия.
Наряду с приведенными показателями для оценки состояния ликвидности можно использовать показатели, основанные на : чистый денежный поток (NCF - Net Cash Flow); денежный поток от операционной деятельности (CFO - Cash Flow from Operations); денежный поток от операционной деятельности, скорректированный на изменения (OCF - Operating Cash Flow); денежный поток от операционной деятельности, скорректированный на изменения оборотного капитала и удовлетворения потребности в инвестициях (OCFI - Operating Cash Flow after Investments); свободный денежный поток (FCF - Free Cash Flow).
При этом независимо от стадии жизненного цикла, на котором находится предприятие, менеджмент вынужден решать задачу определения оптимального уровня ликвидности, поскольку, с одной стороны, недостаточная ликвидность активов может привести как к неплатежеспособности, так и к возможному банкротству, а с другой стороны, избыток ликвидности может привести к снижению . В силу этого современная практика требует появления все более совершенных процедур проведения анализа и диагностики состояния ликвидности.
Абсолютная ликвидность
Коэффициент абсолютной ликвидности (англ. Cash ratio) - финансовый коэффициент, равный отношению денежных средств и краткосрочных финансовых вложений к краткосрочным обязательствам (текущим пассивам). Источником данных служит бухгалтерский баланс компании аналогично, как для текущей ликвидности, но в составе активов учитываются только денежные и приравненные к ним средства: (строка 260 + строка 250) / (строка 690-650 - 640).Кал = (Денежные средства + краткосрочные финансовые вложения) / Текущие обязательства
Кал = (Денежные средства + краткосрочные финансовые вложения) / (Краткосрочные пассивы - Доходы будущих периодов - Резервы предстоящих расходов)
Считается, что нормальным значение коэффициента должно быть не менее 0,2, т. е каждый день потенциально могут быть оплачены 20 % срочных обязательств. Он показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время.
Абсолютная ликвидность - самый высокий уровень ликвидности; присущ деньгам.
Показатели ликвидности
Предприятие может быть ликвидным в большей или меньшей степени, поскольку в состав текущих активов входят разнородные оборотные средства, среди которых имеются как легкореализуемые, так и труднореализуемые для погашения внешней задолженности.По степени ликвидности статьи текущих активов условно можно разделить на три группы:
1. ликвидные средства, находящиеся в немедленной готовности к реализации (денежные средства, высоколиквидные ценные бумаги);
2. ликвидные средства, находящиеся в распоряжении предприятия (обязательства покупателей, запасы товарно-материальных ценностей);
3. неликвидные средства (требования к дебиторам с длительным сроком образования (сомнительная дебиторская задолженность), незавершенное производство).
Отнесение тех или иных статей оборотных средств к указанным группам может меняться в зависимости от конкретных условий: в составе дебиторов предприятия числятся весьма разнородные статьи дебиторской задолженности, и одна ее часть может попасть во вторую группу, другая – в третью; при различной длительности производственного цикла незавершенное производство может быть отнесено либо ко второй, либо к третьей группе и т.д.
В составе краткосрочных пассивов можно выделить обязательства разной степени срочности. В практике проведения финансового анализа используются следующие показатели:
Коэффициент текущей ликвидности;
коэффициент быстрой ликвидности;
коэффициент абсолютной ликвидности.
С помощью этих показателей можно найти ответ на вопрос, способно ли предприятие вовремя выполнить свои краткосрочные обязательства. Это касается наиболее ликвидной части имущества компании и ее обязательств с наименьшим сроком оплаты. Данные показатели рассчитываются на основе балансовых статей. В балансе активы распределены в соответствии со степенью ликвидности или в зависимости от времени, необходимого для их обращения в наличность. Показатели ликвидности раскрывают характер отношения между оборотными активами и краткосрочными обязательствами (текущими пассивами) и отражают способность компании вовремя выполнить свои финансовые обязательства.
Коэффициент текущей ликвидности (current ratio), или квота оборотных средств (working capital ratio), выводится следующим образом:
Коэффициент текущей ликвидности = Оборотные активы (5)\ Краткосрочные обязательства (14)
В 1992 г. 610/220 = 2,8
в 1993 г. 700/300 = 2,3
Столько чешских крон приходится на одну крону краткосрочных обязательств.
Коэффициент текущей ликвидности показывает, сколько раз краткосрочные обязательства покрываются оборотными активами компании, т.е. сколько раз способна компания удовлетворить требования кредиторов, если обратит в наличность все имеющиеся в ее распоряжении на данный момент активы.
Если у фирмы появляются определенные финансовые затруднения, разумеется, она погашает задолженность гораздо медленнее; изыскиваются дополнительные ресурсы (краткосрочные банковские кредиты), откладываются торговые платежи и т.д. Если краткосрочные пассивы возрастают быстрее, чем оборотные активы, коэффициент текущей ликвидности уменьшается, что означает (в неизмененных условиях) наличие у предприятия проблем с ликвидностью.
Коэффициент текущей ликвидности зависит от размера отдельных активных статей и от продолжительности цикла оборота отдельных видов активов. Чем дольше их цикл оборота, тем казалось бы, выше «уровень безопасности» компании. Однако необходимо отделить реально функционирующие активы от тех, которые внешне улучшают рассматриваемый показатель, но на самом деле не оказывают эффективного влияния на деятельность предприятия. Таким образом, коэффициент текущей ликвидности зависит от структуры запасов и от их правильной (фактической) оценки с точки зрения их ликвидности; от структуры дебиторской задолженности, подлежащей погашению в связи с истечением срока давности, ненадежных долгов и т.д.
Коэффициент текущей ликвидности показывает, в каком объеме краткосрочные обязательства покрыты краткосрочными активами, которые должны быть обращены в наличность период, приблизительно соответствующий сроку погашения краткосрочной задолженности. Следовательно, данный показатель измеряет способность предприятия выполнять свои краткосрочные обязательства.
Согласно стандартам считается, что этот коэффициент должен находиться в пределах между 1 и 2 (иногда 3). Нижняя граница обусловлена тем, что текущих активов должно быть, по меньшей мере, достаточно для погашения краткосрочных обязательств, иначе предприятие может оказаться неплатежеспособным по этому виду кредита. Превышение оборотных активов над краткосрочными обязательствами более чем в два раза считается также нежелательным, поскольку свидетельствует о нерациональном вложении компанией своих средств и неэффективном их использовании. Кроме того, особое внимание при анализе этого коэффициента обращается на его динамику.
Дебиторская задолженность в балансе уже очищена от сомнительных долгов. Запасы легко реализуемы.
АО «Ковопласт» способно покрыть свои обязательства за счет оборотных активов.
Коэффициент срочной ликвидности (acid test, quick ratio). Не все активы компании одинаково ликвидны; наименее ликвидной статьей оборотных активов с самым медленным оборотом можно назвать запасы. Денежные средства могут служить непосредственным источником выплаты текущих обязательств, а запасы могут быть использованы для этой цели лишь после их реализации, что предполагает не только наличие покупателя, но и наличие у покупателя денежных средств. Сюда относятся запасы не только готовой продукции, но и полуфабрикатов, сырья, материалов и т.д. Застойность готовых изделий может нарушить реализуемость запасов. Поэтому при измерении способности выполнить обязательства, при тестировании ликвидности по состоянию на определенный момент запасы исключаются.
Коэффициент срочной ликвидности =(«Оборотные активы» – «Запасы»\ «Краткосрочные обязательства»
Для анализа полезно рассмотреть отношение между коэффициентом срочной ликвидности и коэффициентом текущей ликвидности. Очень низкий показатель срочной ликвидности свидетельствует о слишком большом весе запасов в балансе компании. Значительная разница между названными показателями отмечается главным образом в балансах коммерческих компаний, где предполагается, что запасы быстро обращаются и обладают высокой ликвидностью. На предприятиях, деятельность которых имеет сезонный характер, также могут быть крупные запасы, особенно до начала сезона продажи или сразу же после его окончания. Однако в течение года эта сезонная «нерегулярность» выравнивается.
В фирме «Ковопласт» коэффициент срочной ликвидности можно считать удовлетворительным, компания способна покрыть свои обязательства и не испытывает при этом потребности в продаже своих запасов.
Наиболее ликвидными статьями оборотных средств являются денежные средства, которыми располагает предприятие на счетах в банке и в кассе, а также в виде ценных бумаг. Отношение денежных средств к краткосрочным обязательствам называется коэффициентом абсолютной ликвидности. Это наиболее жесткий критерий платежеспособности, показывающий, какая часть краткосрочных обязательств может быть погашена немедленно.
Коэффициент абсолютной ликвидности =(Деньги + Краткоср. ценные бумаги)\ Краткосроч. обязат-ва
Ликвидность активов
Ликвидность активов - это способность активов конкурировать по отношению к рыночной цене. Сам факт обращения в деньги является ликвидностью. Существуют три группы активов в финансовом мире - это высоколиквидные, низколиквидные и неликвидные активы.Высоколиквидные активы составляют, конечно же, сама наличность и ценные бумаги крупнейших предприятий.
Недвижимость, акции и небольших компаний считаются низколиквидными.
Неликвидные активы - это те активы, которые не являются продуктом фондовых рынков и не вызывают интереса у других акционеров.
Компания достигает высокой ликвидности, если ее активы покупаются по цене намного выше, чем продаются, эта разница и определяет показатель и уровень ликвидности, что достигается в основном при наличии большого количества продавцов и покупателей на рынке. Часто организации искусственно поднимают объем торгов для того, чтобы вызвать сделки, заключаемые с активами.
Перед покупкой акций компаний малой большое значение имеет прогноз рынка в спокойное время и во время рыночных потрясений, иначе покупка таких акций может закончится финансовой потерей либо заморозкой денег во время кризиса, хотя цена низколиквидных активов в сложные финансовые периоды иногда может достигать высокого уровня.
Подведем итоги: ликвидность активов - это способность активов быть быстро проданными по цене, близкой к рыночной.
Расчет ликвидности
Цель анализа ликвидности – оценить способность предприятия своевременно в полном объеме выполнять краткосрочные обязательства за счет текущих активов.Ликвидность (текущая платежеспособность) – одна из важнейших характеристик финансового состояния организации, определяющая возможность своевременно оплачивать счета и фактически является одним из показателей банкротства. Результаты анализа ликвидности важны с точки зрения как внутренних, так и внешних пользователей информации об организации.
Расчет и интерпретация основных показателей
Для оценки ликвидности используют следующие показатели:
Коэффициент общей ликвидности характеризует способность предприятия выполнять краткосрочные обязательства за счет всех текущих активов. Классически коэффициент общей ликвидности рассчитывается как отношение оборотных активов (текущих активов) и краткосрочных пассивов (текущих пассивов) организации.
В составе текущих пассивов российского Баланса присутствуют элементы, которые по своей сущности не являются обязательствами к погашению – это доходы будущих периодов и резервы предстоящих расходов и платежей. Оценивая способность организации расплачиваться по краткосрочным обязательствам, целесообразно исключить указанные составляющие из состава текущих пассивов.
К-т общей ликвидности = Текущие активы / (Текущие пассивы – (Доходы БП + Резервы ПРП))
Где
Доходы БП – доходы будущих периодов, денежные единицы
Резервы ПРП – резервы пр6дстоящих расходов и платежей
Перечисленные выше элементы отражены в составе краткосрочных пассивов.
Все показатели, используемые в расчетах, должны относиться к одной и той же отчетной дате.
Коэффициент абсолютной (мгновенной) ликвидности отражает способность предприятия выполнять краткосрочные обязательства за счет свободных денежных средств и краткосрочных финансовых вложений
К-т абсолютной ликвидности = Денежные средства + КФВ / (Текущие пассивы – (Доходы БП + Резервы ПРП))
Где
КФВ – краткосрочные финансовые вложения, денежной единицы
Коэффициент срочной (промежуточной) ликвидности характеризует способность предприятия выполнять краткосрочные обязательства за счет более ликвидной части текущих активов.
При расчете данного показателя основным вопросом является разделение текущих активов на ликвидную и низколиквидную части. Этот вопрос в каждом конкретном случае требует отдельного исследования, так как к ликвидной части активов безоговорочно можно отнести лишь денежные средства.
В классическом варианте расчетов коэффициента промежуточной ликвидности под наиболее ликвидной частью текущих активов понимаются денежные средства, краткосрочные финансовые вложения, непросроченная дебиторская задолженность (счета к получению) и готовая продукция на складе.
К-т срочной ликвидности = Денежные средства + КФВ +Деб. Задолженность + Готовая продукция / (Текущие пассивы – (Доходы БП + Резервы ПРП))
Для предприятий, имеющих значительные резервы предстоящих расходов и (или) доходы будущих периодов, коэффициенты ликвидности, рассчитанные без корректировки текущих пассивов, будут неоправданно заниженными. При этом необходимо учесть, что показатели ликвидности российских предприятий и без того невысоки.
При расчете показателей ликвидности предприятия возникает меньше затруднений, чем при их интерпретации. Например, управленческая интерпретация показателя абсолютной ликвидности в дробном выражении (0,05 или 0,2) затруднительна. Как оценить, является полученное значение оптимальным, приемлемым или критическим для предприятия? Для получения более четкой картины относительно состояния ликвидности предприятия, возможно рассчитать модификацию коэффициента абсолютной ликвидности – коэффициент покрытия среднедневных платежей денежными средствами.
Смысл такого расчета в том, чтобы определить, какое количество «дней платежей» покрывают имеющиеся у предприятия денежные средства.
Первый шаг расчета – определение суммы среднедневных платежей, осуществляемых организацией. Источником информации о величине среднедневных платежей может быть отчет о финансовых результатах (форма N2), а точнее – сумма значений по позициям данного отчета «Себестоимость реализации продукции», « », «Управленческие расходы». Из этой суммы необходимо вычесть неденежные платежи, такие, как амортизация. Такая рекомендация приводится в зарубежной литературе. Однако напрямую использовать ее применительно к российским предприятиям затруднительно.
Во-первых, российские предприятия нередко имеют значительные объемы запасов материалов и готовой продукции на складе. В связи с этим величина реальных платежей, связанных с осуществлением производственного процесса, может быть много больше, чем отраженная в форме N2 себестоимость реализованной продукции. Еще одна особенность российского бизнеса, которая должна быть учтена в расчетах – бартерные операции, при которых часть используемых в процессе производства ресурсов оплачивается не деньгами, а продукцией предприятия.
Таким образом, для определения среднедневных оттоков денежных средств возможно использовать информацию о себестоимости реализованной продукции (за вычетом амортизации), но с учетом изменений по статьям Баланса «Производственные запасы», «Незавершенное производство» и «Готовая продукция», учетом налоговых платежей за период и за вычетом материальных ресурсов, полученных по бартеру.
Корректным является учет как положительных (увеличение), так и отрицательных (сокращение) приростов запасов, незавершенного производства и готовой продукции.
Таким образом, расчет среднедневных платежей осуществляется по формуле:
Денежные платежи за период = (с/с произведенной продукции + управленческие расходы + коммерческие расходы) за период * (1 – доля бартера в затратах) – за период + Налоговые выплаты за период * (1-доля бартера в налогах) + Прирост запасов материалов, незавершенного производства, готовой продукции за период * (1 -доля бартера в затратах) +.. прочие денежные платежи.
Источником информации о себестоимости реализованной продукции является отчет о финансовых результатах. Источник информации о величине приростов материальных запасов, незавершенного производства, готовой продукции – агрегированный баланс.
Отметим, что для проведения расчета необходимо, чтобы
Информация формы №2 была представлена за период (не нарастающим итогом);
все показатели, используемые в расчетах, относились к одному и тому же периоду времени.
Для более точного расчета среднедневных платежей, кроме информации о затратах на производство и реализацию продукции, можно учесть налоговые выплаты за период, расходы на содержание социальной сферы и прочие периода. Однако необходимо соблюдать принцип разумной достаточности – в расчетах рекомендуется учитывать только «весомые для » выплаты. Таким образом, предприятия могут создавать индивидуальные модификации формулы расчета среднедневных платежей.
Например, из величины затрат на реализованную продукцию можно не исключать амортизационные отчисления. Таким образом, можно компенсировать часть прочих платежей, которые необходимо включить в расчет (например, налоги или платежи по социальной сфере).
Общая сумма уплачиваемых за период налогов напрямую не выделена в форме №2, поэтому возможно ограничиться (выделен в форме №2).
Если доля взаимозачетов и бартера в расчетах предприятия невелика, можно проигнорировать корректирующие сомножители формулы, обозначенные как (1-доля бартера).
Если доля бартера (взаимозачетов) в расчетах организации невелика и прочие затраты денежных средств сопоставимы с величиной амортизации, начисляемой за период, расчет затрат денежных средств за период может осуществляться по формуле
Денежные платежи за период = (с/с произведенной продукции + управленческие расходы + коммерческие расходы + Налог на прибыль + Прирост запасов материалов, незавершенного производства, готовой продукции) за период.
Для определения величины среднедневных платежей необходимо общие денежные платежи за период разделить на продолжительность анализируемого периода в днях (Инт).
Среднедневные платежи = затраты денежных средств за период / Интервал
Для определения, какое количество «дней платежей» покрывает имеющаяся у предприятия наличность, необходимо остаток денежных средств по Балансу разделить на величину среднедневных платежей.
Коэффициент покрытия среднедневных платежей денежными средствами = Остаток денежных средств (по Балансу) / Среднедневные платежи
При расчете коэффициента покрытия среднедневных платежей денежными средствами может возникнуть справедливое замечание: остаток денежных средств по Балансу может не вполне точно характеризовать объем денежных средств, которым предприятие располагало в течение анализируемого периода.
Например, незадолго до отчетной даты (даты, отраженной в Балансе) могли быть осуществлены крупные платежи, в связи с этим остаток денежных средств по Балансу является незначительным. Возможна обратная ситуация: в течение анализируемого периода остаток денежных средств у предприятия был недостаточным, но незадолго до отчетной даты заказчиком был погашен долг, в связи с этим сумма денежных средств на расчетном счете предприятия увеличилась.
Отметим, что и классический показатель абсолютной ликвидности, и ликвидность в днях платежей основываются на данных, отраженных в Балансе. В связи с этим погрешность обоих коэффициентов является одинаковой.
Полученные значения ликвидности в днях платежей более информативны, чем коэффициенты ликвидности и позволяют определить допустимые для предприятия значения абсолютной ликвидности.
Например, руководитель предприятия, имеющего стабильные условия расчетов с поставщиками и покупателями, производящего серийную продукцию, считает, что коэффициент покрытия среднедневных платежей денежными средствами 10-15 дней является вполне приемлемым. То есть приемлемым считает остаток денежных средств, покрывающий 15 дней усредненных платежей. При этом коэффициент абсолютной ликвидности может составлять 0,08, то есть быть ниже значения, рекомендуемого в западной практике финансового анализа.
Расчет показателей ликвидности, допустимых для данного предприятия (организации)
В западной практике для оценки ликвидности предприятия (организации) используется сравнительный метод, при котором расчетные значения коэффициентов сравниваются со среднеотраслевыми. Несмотря на то, что оптимальные значения коэффициентов ликвидности для определенной отрасли и определенного предприятия уникальны, в качестве ориентира нередко используются следующие значения:
Для коэффициента общей ликвидности – более 2,
для коэффициента абсолютной ликвидности – 0,2 – 0,3,
для коэффициента промежуточной ликвидности – 0,9 – 1,0.
В России пока не существует обновляемой статистической базы оптимальных значений показателей ликвидности предприятий (организаций) различных сфер деятельности. Поэтому в российской практике при оценке ликвидности рекомендуется
Обращать внимание на динамику изменения коэффициентов;
определять значения коэффициентов, допустимых (оптимальных) для данного конкретного предприятия
Известно, что способность организации отвечать по текущим обязательствам зависит от двух принципиальных моментов:
Условий взаимных расчетов с поставщиками и покупателями;
степени ликвидности текущих активов (структуры имущества)
Перечисленные выше условия являются базовыми при проведении расчета показателя общей ликвидности, допустимого для данного конкретного предприятия.
Расчет допустимого значения общей ликвидности базируется на следующем правиле – для обеспечения приемлемого уровня ликвидности организации необходимо, чтобы за счет собственного капитала были профинансированы наименее ликвидные текущие активы и часть текущих платежей поставщикам, не покрытых за счет поступлений от покупателей. Таким образом, первым шагом расчета является определение суммы собственных средств, необходимой для обеспечения бесперебойных платежей поставщикам, а также выделение наименее ликвидной части текущих активов организации.
Сумма наименее ликвидной части текущих активов и собственных средств, необходимых для покрытия текущих платежей поставщикам, представляет собой общую величину собственных средств, которые должны быть вложены в текущие активы организации для обеспечения приемлемого уровня ликвидности. Иными словами, это величина текущих активов, которая должна быть профинансирована за счет собственных средств.
Зная фактическую величину текущих активов организации и величину текущих активов, которая должная быть профинансирована за счет собственных средств, можно определить допустимую величину заемных источников финансирования текущих активов – то есть допустимую величину текущих пассивов.
Коэффициент общей ликвидности, допустимый для данного предприятия, определяется как отношение фактической величины текущих активов к расчетной допустимой величине текущих пассивов.
Управление ликвидностью
Как правило, компании и предприятия имеют очень большое количество различных счетов, открытых во многих банках. Финансовым службам ежедневно приходится решать сложные задачи, чтобы обеспечить ликвидность совокупных денежных средств для обеспечения платежных обязательств:С каких счетов, сколько, когда и куда перечислять денежные средства?
В каком порядке осуществлять переводы средств?
Как предотвратить кассовые разрывы?
Каков минимальный необходимый совокупный остаток на банковских счетах и т.п.
Решение «Управление ликвидностью», основой которого является функциональность SAP Cash and Liquidity Management, обеспечивает финансовые управления необходимым инструментом для выполнения всех возникающих задач по управлению денежными потоками.
Управление ликвидностью интегрировано с другими прикладными компонентами, например, с денежными притоками/оттоками финансовой бухгалтерии, с управлением закупками и с управлением сбытом.
Управление ликвидностью выполняет следующие операционные задачи:
Ежедневное размещение денежных средств (краткосрочный ракурс)
o Обработка банковских выписок
o Заполнение Дневной сводки (денежной позиции) дополнительной информацией
o Выполнение платежей
o Концентрация денежных средств в соответствии с платежной стратегией
o Совершение финансовых сделок
Ежедневный прогноз ликвидности (среднесрочный ракурс)
o Просмотр текущих заказов, статуса доставки, счетов-фактур
o Анализ валют и финансовых сделок
Регулярное планирование ликвидности (долгосрочный ракурс)
o Анализ планов ликвидности (платежного календаря)
o Разработка стратегии эффективной ликвидности
Дневная сводка о состоянии финансов (краткосрочный ракурс) является результатом ввода всех платежей в пределах короткого горизонта времени. Дневная сводка о состоянии финансов предоставляется по различным источникам:
Банковские проводки и проводки расчетного счета в банке;
ожидаемые входящие или исходящие платежи от инвестиций/привлечения денежных средств в ,
FI-проводки на основных счетах, релевантных для управления наличностью;
ввод отдельных записей (авизо) вручную;
денежные потоки бизнес-операций, управляемых посредством компонента Управление финансами.
Прогноз ликвидности (среднесрочный ракурс) показывает движение ликвидности по счетам. Отображаемая информация относится к ожидаемым потокам платежей.
Основу прогноза ликвидности составляют входящие и исходящие платежи для каждой позиции дебиторов и кредиторов. Поскольку планирование и прогнозирование этих платежей обычно является долгосрочным, вероятность того, что оплата будет произведена в запланированный день, меньше, чем вероятность платежа, зафиксированная в дневной сводке о состоянии финансов.
Прогноз ликвидности интегрирует входящие и исходящие платежи финансовой бухгалтерии (пример: открытые позиции), сбыта (пример: заказы) и закупок (пример: заказы на поставки) для анализа средне- и долгосрочной динамики ликвидности.
Риск ликвидности
Риск ликвидности является одним из основных видов , на которые необходимо обращать внимание риск-менеджеру. Следует различать два похожих по названию, но разных, по сути, понятиях риска ликвидности: - риском ликвидности называется риск того, что реальная цена сделки может сильно отличаться от рыночной цены в худшую сторону. Это - риск рыночной ликвидности. - под риском ликвидности понимается опасность того, что компания может оказаться неплатежеспособной и не сможет выполнить свои обязательства перед контрагентами. Это - риск балансовой ликвидности. Одним из следствий, связанных с процессом финансов и финансового риска, стал рост влияния рыночной ликвидности на риск портфеля.Почти все современные модели и методы оценки рыночного риска портфеля требуют в качестве исходных данных ввода значений цен активов, составляющих портфель. Как правило, используются усредненные рыночные цены в какой-то момент времени или цена последней сделки. Но реальная цена каждой конкретной сделки почти всегда отличается от среднерыночной. На рынке нет понятия "рыночная цена", в каждый момент времени есть цена спроса и цена предложения.
Пока ситуация на рынке стабильна и он находится в сбалансированном состоянии, издержки заключения сделки не оказывают сильного влияния на риск портфеля, которое при этом можно достаточно точно оценить. Но когда рынок выходит из состояния равновесия, на нем начинается паника или кризис, транзакционные издержки могут возрасти в десятки и сотни раз.
Для проведения любой операции на рынке необходимо наличие контрагента по сделке, желающего совершить противоположную операцию. В случае кризиса на рынке это нарушается. Если большинство участников рынка будет стремиться совершить сделку в одном направлении, то контрагентов не хватит на всех участников рынка. Если сделка большого объема, либо придется потратить много времени в ожидании подходящей цены, подвергаясь все время рыночному риску, либо понести высокие транзакционные издержки вследствие риска ликвидности.
Назад | |
Разберем коэффициент быстрой ликвидности формулу и пример расчета.
. Экономический смысл
Коэффициент быстрой ликвидности (аналог: коэффициент срочной ликвидности, коэффициент строгой ликвидности, коэффициент промежуточной ликвидности, Quick Ratio, Asid test, QR ) — это показатель, который показывает платежеспособность предприятия в среднесрочном периоде. Данный показатель показывает, сможет ли предприятие погасить свои краткосрочные обязательства за счет наиболее ликвидных активов: денежные средства, краткосрочная дебиторская задолженность краткосрочные финансовые вложения.
Коэффициент быстрой ликвидности используется преимущественно кредиторами для оценки платежеспособности предприятия (быстрой платежеспособности) при выдаче займов. Данный показатель показывает, достаточно ли у предприятия собственных денежных средств для погашения долгов. Именно поэтому в формуле при расчете используются быстрореализуемые активы.
Анализ коэффициента быстрой ликвидности
Формула расчета коэффициента быстрой ликвидности
Коэффициент быстрой ликвидности рассчитывается через отношение ликвидных активов на краткосрочные обязательства. Формула у него следующая:
Один из вариантов расчета показателя имеет следующий вид:
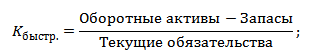
Формула расчета, через группировку активов и пассивов баланса по ликвидности и срочности:
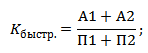
где:
А1 – наиболее ликвидные активы (стр.1250+стр.1240)
П1 – наиболее срочные обязательства (стр.1520)
П2 – краткосрочные пассивы (стр.1510+стр.1540+стр.1550)
По балансу до 2011 года коэффициент рассчитывается следующим образом:
Коэффициент быстрой ликвидности (2011) = (стр.250 + стр.260 + стр.240)/(стр.620 + стр.610 + стр.660)
Пример расчета коэффициентов ликвидности на примере ОАО «Газпром»
Коэффициент быстрой ликвидности . Норматив
Нормативное значение для коэффициента является К быстр >1. Чем больше это значение, тем выше платежеспособность предприятия в среднесрочном периоде. Чрезмерно высокий уровень ликвидности снижает прибыльность предприятия, поэтому необходимо определить оптимальное значение показателя для каждого конкретного предприятия.
Резюме
Итак, мы разобрали один из трех основных коэффициентов ликвидности – коэффициент быстрой ликвидности. В общем, суть коэффициента заключается в том, как может предприятие погасить свои долги с помощью высоколиквидных активов (денежными средствами). Используется этот показатель, как правило, кредиторами для определения решения о выдаче кредита. Ели мы используем данный показатель для собственной диагностики, то необходимо помнить, что при его большом значении у предприятия снижается рентабельность (ликвидность обратно пропорциональна рентабельности). Здесь важно находить компромисс между ликвидностью и рентабельностью.
Финансовый коэффициент, который получают делением денежных средств и краткосрочных финансовых вложений на краткосрочные обязательства . Данными для расчета служит бухгалтерский баланс компании.
Рассчитывается в программе ФинЭкАнализ в блоке Анализ платежеспособности .
Коэффициент абсолютной ликвидности - что показывает
Показывает, какая доля краткосрочных долговых обязательств будет покрыта за счет денежных средств и их эквивалентов в виде рыночных ценных бумаг и депозитов, т.е. абсолютно ликвидными активами.
Коэффициенты ликвидности представляют интерес для руководства предприятия и для внешних субъектов анализа:
- коэффициент текущей ликвидности - для инвесторов;
- коэффициент абсолютной ликвидности - для поставщиков сырья и материалов;
- коэффициент быстрой ликвидности - для банков.
Коэффициент абсолютной ликвидности - формула
Общая формула расчета коэффициента:
Формула расчета по данным старого бухгалтерского баланса:
где стр.250, стр.260, стр.610, стр.620, стр.660 - строки бухгалтерского баланса (форма №1)
А1 - наиболее ликвидные активы; П1 - наиболее срочные обязательства; П2 - краткосрочные пассивы
Формула расчета по данным нового бухгалтерского баланса:
Коэффициент абсолютной ликвидности - значение
Нормативное ограничение К ал > 0.2 означает, что каждый день подлежат погашению не менее 20% краткосрочных обязательств компании. Указанное нормативное ограничение применяется в зарубежной практике финансового анализа. При этом нет точного обоснования, почему для поддержания нормального уровня ликвидности российских компаний величина денежных средств должна покрывать 20% текущих пассивов.
В российской практике существует неоднородность структуры текущих пассивов и сроков их погашения, поэтому нормативное значение является недостаточным. Для российских компаний нормативное значение коэффициента абсолютной ликвидности находится в пределах К ал > 0.2-0.5 .
Коэффициент абсолютной ликвидности - схема
Страница была полезной?
Синонимы
Еще найдено про коэффициент абсолютной ликвидности
- Влияние оборачиваемости активов и обязательств на платежеспособность организации
М В Беллендир Коэффициент абсолютной ликвидности ≥ 0,2 4, с 42-43 Коэффициент быстрой ликвидности строгой ликвидности 0,8-1,0 Коэффициент - Определяем ликвидность баланса
Наиболее жестким критерием ликвидности является коэффициент абсолютной ликвидности показывающий какую часть краткосрочной задолженности компания может погасить в ближайшее время за - Актуальные вопросы и современный опыт анализа финансового состояния организаций - часть 4
На следующем этапе рассчитаем финансовые коэффициенты платежеспособности представленные коэффициентами текущей быстрой и абсолютной ликвидности Коэффициент покрытия текущей ликвидности Ктл показывает какую часть текущих обязательств по кредитам и - Влияние МСФО на результаты анализа финансового положения ПАО «Ростелеком»
МСФО от РСБУ - 1 Коэффициент абсолютной ликвидности норма денежных резервов 0,20-0,25 0,811 0,074 -0,737 0,165 0,153 -0,012 2. Коэффициент - Ликвидность баланса как одно из основных направлений финансового состояния
Ликвидность баланса определяется с помощью финансовых коэффициентов - коэффициент абсолютной ликвидности рассчитывается как отношение наиболее ликвидных активов к сумме наиболее срочных обязательств и - Оптимизация структуры бухгалтерского баланса как фактор повышения финансовой устойчивости организации
Отклонение 2014 г от 2012 г - Коэффициент абсолютной ликвидности не менее 0,15-0,20 0,334 0,529 0,020 -0,314 Коэффициент уточненной ликвидности не менее - Взаимосвязь финансовых рисков и показателей финансового положения страховой компании
Увеличение финансовых вложений уменьшило общую оборачиваемость то есть рыночные риски также обратно связаны с указанным показателем 5 Коэффициент абсолютной ликвидности Коэффициент абсолютной ликвидности был проанализирован с помощью способа цепной подстановки Уменьшение денежных - Анализ финансового состояния в динамике
Л9 x x x x 1.203 Коэффициент абсолютной ликвидности показывает какая часть краткосрочных обязательств может быть погашена немедленно и рассчитывается как - Финансовый анализ предприятия - часть 4
В 2004г коэффициент ликвидности составил 0,562 это значит что предприятие также не является платежеспособным и его краткосрочные обязательства намного превышают оборотные активы но по сравнению с 2003г положение предприятия слегка улучшилось Коэффициент абсолютной ликвидности показывает какую часть краткосрочной задолженности предприятие может погасить в ближайшее время Этот - Особенности финансового анализа на предприятиях сельскохозяйственной отрасли
Учитывая этот факт за критериальное значение общего показателя ликвидности можно принять единицу 2 Коэффициент абсолютной ликвидности характеризует способность компании погашать текущие краткосрочные обязательства за счёт денежных средств средств - Оценка влияния факторинга и лизинга на показатели финансового состояния транспортных компаний
Это означает что величина собственного капитала предприятия составляет 44% от общих источников финансирования Коэффициент абсолютной ликвидности ниже рекомендуемого значения Только 13% от всей суммы краткосрочных обязательств транспортное предприятие - Анализ современных методик выявления признаков преднамеренного банкротства
Коэффициент абсолютной ликвидности Коэффициент абсолютной ликвидности показывает какая часть краткосрочных обязательств может быть погашена немедленно и рассчитывается как - Влияние оценочных обязательств на показатели ликвидности: проблемы и решения
ФСФО РФ то есть данный коэффициент находится в пределах допустимого значения Коэффициент абсолютной ликвидности по данным предприятия составил 0,2, что также вписывается в допустимые нормы Однако - Анализ арбитражного управляющего
ПРИМЕР по состоянию на 01.01.2015 г по сравнению с положением на 01.01.2012 г показал следующее 1 Коэффициент абсолютной ликвидности показывает какая часть краткосрочных обязательств может быть погашена немедленно и рассчитывается как - Актуальные вопросы и современный опыт анализа финансового состояния организаций - часть 8
Коэффициенты характеризующие платежеспособность должника 2 Коэффициент абсолютной ликвидности Коэффициент абсолютной ликвидности показывает какая часть краткосрочных обязательств может быть погашена немедленно - Анализ ФХД на предмет выявления признаков преднамеренного банкротства
ЗАО Арсенал по состоянию на 01.01.2010 года по сравнению с положением на 01.01.2008 года показал следующее 1 Коэффициент абсолютной ликвидности показывает какая часть краткосрочных обязательств может быть погашена немедленно и рассчитывается как - Прогнозирование банкротства предприятий в транспортной отрасли
К7, где К1 - коэффициент абсолютной ликвидности К2 - период погашения дебиторской задолженности в днях КЗ операционный цикл в - Финансовые коэффициенты при финансовом оздоровлении и банкротстве
Например коэффициент абсолютной ликвидности рассчитывается как отношение наиболее ликвидных оборотных активов к текущим обязательствам должника Здесь - Особенности аудита ликвидности баланса коммерческих организаций
По данным бухгалтерского баланса для характеристики ликвидности хозяйствующего субъекта в экономической литературе рекомендуется исчислять как правило три относительных показателя различающихся набором ликвидных средств рассматриваемых в качестве покрытия краткосрочных обязательств коэффициент абсолютной ликвидности промежуточный коэффициент покрытия коэффициент текущей ликвидности При расчете всех этих показателей ис - Многокритериальный подход к анализу предпринимательских рисков
ООО Кубань Коэффициент абсолютной ликвидности в 2013 г по сравнению с 2011 г увеличился на 0,735 пункта
Понятие ликвидности широко распространено в различных организациях. Оно говорит о способности предприятия рассчитаться по своим краткосрочным обязательствам своим имуществом.
Коэффициент срочной ликвидности
Данный коэффициент несет в себе более жесткий анализ и нагрузку.
Главная задача данного коэффициента показать, насколько высока вероятность погашения текущих обязательств, в случае критической ситуации.
Важно! Покупка не внушающих доверия ценных бумаг и увеличение количества сомнительных дебиторов создает благоприятное впечатление при расчете коэффициента быстрой ликвидности .
Но велика вероятность того, что продав такие ценные бумаги, компания потерпит убыток, а дебиторская задолженность не будет выплачена или же будет погашена через большой промежуток времени, что равносильно невыплате.
Коэффициенты ликвидности информативны и для руководства предприятия, и для внешних субъектов анализа:
- коэффициент абсолютной ликвидности – для поставщиков сырья и материалов;
- коэффициент срочной ликвидности – для банков;
- коэффициент текущей ликвидности – для инвесторов.
Общая формула для расчета коэффициента
Способность субъекта хозяйствования погашать обязательства за счет быстрореализуемых активов за вычетом товарных запасов отражает коэффициент срочной ликвидности.
- Формула по балансу (номера строк): Ксл = (1230 + 1240 + 1250) / (1500 – 1550 – 1530). K= (крат. ДЗ + крат. финвложения + ДС) / (крат. займы) = (A1 + A2) / (Π1 + Π2).
В расчете данного коэффициента, как и предыдущего не учитываются запасы. С экономической точки зрения реализация данной группы активов принесет предприятию больше всего убытков. Оптимальное значение – 1,5, минимальное – 0,8. Этот показатель отражает удельный вес обязательств, которые можно покрыть за счет денежных поступлений от текущей деятельности. Для повышения значения данного показателя следует наращивать объем собственных средств и привлекать долгосрочные займы.
Пример расчета коэффициента срочной ликвидности
На балансе предприятия числятся:
- Денежные средства (ДС) – 60 000 руб. Краткосрочные вложения (КФВ) – 27 000 руб.
- Дебиторская задолженность (ДЗ) – 120 000 руб. ОС – 265 тыс. руб. НМА – 34 тыс. руб. Запасы (ПЗ) – 158 000 руб.
- Долгосрочные кредиты (КЗ) – 105 000 руб.
- Краткосрочный кредит (КК) – 94 000 руб.
- Долгосрочные займы – 180 тыс. руб.
Нужно рассчитать коэффициент абсолютной ликвидности. Формула расчета: Кал = (60 + 27) / (105 + 94) = 0,4372. Оптимальное значение – более 0,2. Предприятие способно оплатить 43% обязательств за счет средств на счете в банке. Рассчитаем коэффициент срочной ликвидности. Формула по балансу: Ксл = (50 + 27 + 120) / (105 + 94) = 1,09. Минимальное значение показателя – 0,80. Если предприятие задействует все имеющиеся средства, в том числе задолженность дебиторов, то эта сумма будет в 1,09 раз больше имеющихся обязательств. Рассчитаем коэффициент критической ликвидности. Формула по балансу: Ккл = (50 + 27 + 120 + 158) / (105 + 94) = 1,628.
Важно! Это один из важных финансовых коэффициентов, который показывает, какая часть краткосрочных обязательств компании может быть немедленно погашена за счет средств на различных счетах, в краткосрочных ценных бумагах, а также поступлений по расчетам с дебиторами.
Чем выше показатель, тем лучше платежеспособность предприятия.
| Показатель | Характеристика |
| 0.8 | денежные средства и предстоящие поступления от текущей деятельности должны покрывать текущие долги организации. |
| Значение больше 3 | Свидетельствует о нерациональной структуре капитала, это может быть связано с медленной оборачиваемостью средств, вложенных в запасы, ростом дебиторской задолженности. |
| 0.2 абсолютная ликвидность | какую часть краткосрочной задолженности организация может погасить в ближайшее время за счет наиболее ликвидных активов (денежных средств и краткосрочных ценных бумаг). |
Прогнозирование показателей ликвидности
При решении вопроса о привлечении кредитных ресурсов необходимо определить кредитоспособность предприятия.
На современном этапе приняты следующие коэффициенты:
– коэффициент текущей ликвидности (покрытия), К п;
– коэффициент обеспеченности собственными оборотными сред-ствами, К ос;
– коэффициент восстановления (утраты) платежеспособности, К ув.
Эти показатели рассчитываются по данным баланса по следующим формулам: К п =Оборотные средства в запасах, затратах и прочих/Наиболее срочные обязательства активах
Коэффициент К п характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия. К ос =Собственные оборотные средства/Оборотные средства в запасах, затратах и прочих активах
Коэффициент К ос характеризует долю общих оборотных средств в общей их сумме.
Коэффициент К ув показывает наличие реальной возможности у предприятия восстановить либо утратить свою платежеспособность в течении определенного периода. Основанием для признания структуры баланса неудовлетворительной, а предприятия неплатежеспособным является выполнение одного из следующих условий: К п < 2 или К ос > 0,1. Следует помнить, что при решении вопроса о выдаче кредита в банке или иной кредитной организации вычисляется следующая система финансовых коэффициентов:
– коэффициент абсолютной ликвидности К ал;
– промежуточный коэффициент покрытия К пр;
– общий коэффициент покрытия К п;
– коэффициент независимости К н.
Коэффициент абсолютной ликвидности показывает, в какой доле краткосрочные обязательства могут быть погашены за счет высоколиквидных активов и рассчитываются по формуле, нормативное значение показателя 0,2 – 0,25:
К ал = Денежные средства/Краткосрочные обязательства
Промежуточный коэффициент покрытия показывает, сможет ли предприятие в установленные сроки рассчитаться по своим краткосрочным долговым обязательствам. Он рассчитывается по формуле:
Расчет общего коэффициента покрытия аналогичен определению коэффициента текущей ликвидности. Коэффициент финансовой независимости характеризует обеспеченность предприятия собственными средствами для осуществления своей деятельности. Он определяется отношением собственного капитала к валюте баланса и исчисляется в процентах.
Оптимальное значение, обеспечивающее достаточно стабильное финансовое положение в глазах инвесторов и кредиторов: 50 – 60 %.

